Frete mínimo

Frete abaixo do piso mínimo pode gerar indenização em dobro ao transportador 

A entrada em vigor da Lei nº 15.485/2026, decorrente da conversão da Medida Provisória nº 1.343/2026, trouxe novas regras para o controle das operações de transporte rodoviário remunerado de cargas e reforçou a importância do Código Identificador da Operação de Transporte (CIOT). 

Para transportadores e empresas que atuam no Transporte Rodoviário de Cargas (TRC), um dos principais pontos de atenção continua sendo o cumprimento do Piso Mínimo de Frete, definido pela Agência Nacional de Transportes Terrestres (ANTT). 

Quando o valor pago pelo serviço fica abaixo do piso mínimo aplicável à operação, o transportador pode buscar os mecanismos de reparação previstos na legislação. Nesses casos, a documentação da viagem passa a ter um papel fundamental para comprovar o que foi contratado e o que efetivamente foi pago. 

Os pisos mínimos de frete têm caráter obrigatório. Por isso, quando uma operação é realizada por valor inferior ao mínimo estabelecido para aquela situação, existe a possibilidade de o transportador buscar a reparação prevista em lei. 

A legislação prevê indenização correspondente a duas vezes a diferença entre o valor devido segundo o piso mínimo e o valor efetivamente pago, observadas as condições legais aplicáveis. 

Imagine uma operação cujo piso mínimo seja de R$ 6 mil, mas o transportador receba R$ 5 mil. Nesse caso, a diferença é de R$ 1 mil. Considerando a regra de indenização, o valor poderá chegar a R$ 2 mil. 

É importante destacar, porém, que esse direito não significa que o pagamento seja automático. É necessário comprovar a operação, o valor mínimo aplicável e a diferença entre o que deveria ter sido pago e o que efetivamente foi recebido. 

CIOT ganha ainda mais importância no controle do frete 

Com as novas regras, o Código Identificador da Operação de Transporte (CIOT) passa a ter papel ainda mais relevante no registro e no controle das operações. 

O documento reúne informações sobre a contratação, o transportador, a carga e as condições da operação. A legislação atualizada também determina que o CIOT contenha informações como o valor do frete pago e o valor do piso mínimo aplicável à operação. 

Por isso, conferir os dados antes do início do transporte é uma medida importante para identificar possíveis inconsistências. 

Um dos principais pontos de atenção é justamente a relação entre o valor contratado e o piso mínimo aplicável à viagem. Caso exista alguma divergência, é recomendável preservar os registros da operação e dos valores negociados. 

Quanto mais completos forem esses registros, maior será a capacidade de demonstrar posteriormente quais foram as condições efetivamente acordadas entre as partes. 

A documentação da viagem pode fazer a diferença 

A proteção do transportador começa antes mesmo de o veículo iniciar o deslocamento. Não basta verificar os valores depois que a operação já foi concluída: a conferência deve fazer parte do processo de contratação. 

Contrato ou ordem de frete, CIOT, documentos fiscais e comprovantes de pagamento ajudam a formar um conjunto de evidências capaz de demonstrar o que foi contratado, registrado e efetivamente pago. 

Entre os documentos que podem auxiliar nessa comprovação estão: 

  • contrato ou ordem de frete; 
  • CIOT; 
  • CT-e ou documento fiscal relacionado à operação; 
  • comprovante de pagamento; 
  • MDF-e e demais documentos que demonstrem a realização do transporte. 

O objetivo é permitir o cruzamento das informações. Dessa forma, é possível comparar as condições originalmente contratadas com os registros da operação e o pagamento realizado. 

Por isso, não é recomendável depender exclusivamente de documentos emitidos depois da realização do transporte. A conferência deve ocorrer antes do início da viagem, possibilitando que eventuais inconsistências sejam identificadas e questionadas previamente. 

O que fazer ao identificar um frete abaixo do piso? 

Ao identificar que o frete negociado ou pago está abaixo do valor mínimo aplicável, o primeiro passo é preservar as evidências da operação. 

Os documentos relacionados à contratação, ao registro da viagem e ao pagamento podem ser importantes para demonstrar a divergência entre o valor devido e o valor efetivamente recebido. 

A partir dessa comprovação, a situação poderá ser objeto de medidas administrativas perante a ANTT ou, conforme o caso, de cobrança pela via judicial. 

Por isso, manter uma rotina de conferência e organização documental é uma forma de reduzir riscos e facilitar a adoção das medidas cabíveis quando uma irregularidade for identificada. 

O que muda para transportadoras e embarcadores? 

As novas regras também reforçam a necessidade de controles mais eficientes por parte das empresas que contratam e executam operações de transporte. 

Para transportadoras e embarcadores, a adequação não deve se limitar à emissão do CIOT. É importante estabelecer procedimentos para verificar se os valores registrados nas operações estão de acordo com o piso mínimo aplicável e manter evidências que permitam demonstrar o cumprimento da legislação. 

Nesse cenário, mecanismos de auditoria, monitoramento e cruzamento de informações podem contribuir para reduzir riscos de autuações, cobranças e conflitos relacionados ao pagamento do frete. 

A legislação também reforça a importância de acompanhar as informações registradas nos diferentes documentos da operação. Afinal, divergências entre contrato, CIOT, documentos fiscais e comprovantes de pagamento podem aumentar a exposição a questionamentos e penalidades. 

Mais controle sobre cada operação de transporte 

A Lei nº 15.485/2026 reforça uma premissa importante para o setor: a informação registrada e a documentação da operação passam a ter ainda mais relevância para demonstrar o cumprimento das regras do piso mínimo de frete. 

Para o transportador, isso significa conferir as informações antes de aceitar a viagem, acompanhar os valores envolvidos e manter os documentos até a conclusão da operação e do pagamento. 

Para contratantes e transportadoras, o cenário exige atenção aos processos internos e aos mecanismos de compliance, especialmente para evitar que divergências entre o valor devido e o valor pago resultem em penalidades ou demandas futuras. 

O cumprimento do Piso Mínimo de Frete exige mais do que conhecer os valores definidos pela ANTT. É necessário transformar a regra em um processo de controle capaz de acompanhar cada operação, identificar divergências e reduzir riscos para a transportadora. 

A Rumo Brasil é uma consultoria especializada no Transporte Rodoviário de Cargas e atua ao lado das empresas do setor na estruturação de processos, controles e estratégias para uma gestão mais eficiente.
CGIBS divulga primeira estimativa de arrecadação do IBS para 2027 e proposta de financiamento do Comitê Gestor

O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicou a Resolução nº 14, de 29 de julho de 2026, que apresenta a proposta do percentual da arrecadação do IBS destinado ao financiamento do Comitê Gestor em 2027, bem como a estimativa oficial de arrecadação do novo tributo para o primeiro exercício de sua vigência.

A proposta prevê que, no exercício financeiro de 2027, até 50% da arrecadação estimada do IBS seja destinada ao financiamento das atividades do CGIBS, conforme autorização da Lei Complementar nº 227/2026. A estimativa de arrecadação do IBS para estados, Distrito Federal e municípios foi fixada em aproximadamente R$ 5,15 bilhões, servindo de base para a elaboração da proposta orçamentária do Comitê.

Como o CGIBS estimou a arrecadação do IBS para 2027

A Resolução CGIBS nº 14/2026 apresenta, pela primeira vez, a metodologia utilizada para estimar a arrecadação do Imposto sobre Bens e Serviços (IBS) no primeiro ano de vigência da Reforma Tributária. Como o imposto começará a ser cobrado apenas em 2027, não existem séries históricas de arrecadação que permitam a utilização de modelos estatísticos tradicionais. Por essa razão, o Comitê Gestor desenvolveu uma metodologia indireta, fundamentada em dados fiscais e macroeconômicos oficiais disponíveis até a data da elaboração do estudo.

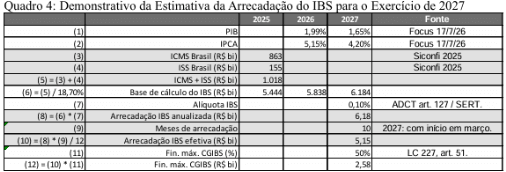
O primeiro passo foi definir a alíquota de referência utilizada para reconstruir a base tributável do IBS. Inicialmente, a Secretaria Extraordinária da Reforma Tributária (SERT) estimava uma alíquota conjunta de 26,5% para IBS e CBS, sendo 17,7% atribuídos ao IBS. Com o avanço da regulamentação da Reforma Tributária, a projeção da alíquota-padrão foi revisada para aproximadamente 27,91%. Para preservar a proporcionalidade originalmente prevista para o IBS, o CGIBS aplicou um fator de atualização sobre a parcela anteriormente estimada, chegando à nova alíquota de referência de 18,7%, utilizada em todos os cálculos da estimativa de arrecadação.

Captura de tela 2026-08-07 163607.png

Definida a alíquota de referência, o Comitê consolidou a arrecadação nacional observada de ICMS e ISS, tributos que serão substituídos pelo IBS. A soma dessas arrecadações foi utilizada para reconstruir a base tributável potencial do novo imposto. Sobre essa base foram aplicadas as projeções oficiais de crescimento do Produto Interno Bruto (PIB) e da inflação para o exercício de 2027, permitindo estimar o volume econômico que será alcançado pelo IBS em seu primeiro ano de vigência.

Na etapa seguinte, foi aplicada a alíquota transitória de 0,10% do IBS, prevista para 2027, obtendo-se a arrecadação potencial anual do tributo. Entretanto, como o fluxo operacional do novo sistema prevê que os fatos geradores ocorridos em janeiro sejam recolhidos em fevereiro e distribuídos aos entes federativos apenas a partir de março, a estimativa orçamentária considera dez meses de arrecadação financeira no exercício de 2027, e não os doze meses completos. Esse ajuste resulta na arrecadação efetiva projetada para o primeiro ano de implementação do imposto.

Captura de tela 2026-08-07 163942.png

Com base na arrecadação estimada, a Resolução também calcula o limite de recursos que poderão ser destinados ao financiamento do Comitê Gestor do IBS. Nos termos da Lei Complementar nº 227/2026, o percentual máximo corresponde a 50% da arrecadação estimada do imposto no exercício de 2027. A partir desse percentual, o CGIBS apresenta o valor máximo que poderá ser utilizado para custear suas atividades durante o primeiro ano de funcionamento do novo sistema tributário.

Captura de tela 2026-08-07 164035.png

A Resolução ressalta que toda a metodologia possui caráter prospectivo, uma vez que 2027 marcará o início da cobrança do IBS. Assim, embora os cálculos tenham sido elaborados com base em informações fiscais, projeções macroeconômicas e premissas oficiais da Reforma Tributária, os valores efetivamente arrecadados poderão variar em função do comportamento dos contribuintes, da formação da base tributável e da operacionalização do novo sistema nos seus primeiros meses de vigência.

Essa metodologia busca garantir transparência, consistência e reprodutibilidade dos cálculos, além de permitir futuras atualizações das estimativas conforme forem revisadas as projeções macroeconômicas e os dados efetivamente observados após o início da arrecadação do IBS.

IRRF

Receita Federal orienta empresas sobre recolhimento do IRRF sobre lucros e dividendos 

A Receita Federal publicou novas orientações sobre a forma de escrituração, declaração e recolhimento do Imposto de Renda Retido na Fonte (IRRF) incidente sobre a distribuição de lucros e dividendos para pessoas físicas. 

As regras decorrem da Lei nº 15.270/2025 e estão em vigor desde janeiro de 2026, aplicando-se tanto aos pagamentos realizados para beneficiários residentes no Brasil quanto para aqueles domiciliados no exterior. 

Na prática, as orientações reforçam as responsabilidades das empresas no cumprimento das obrigações tributárias e acessórias relacionadas à distribuição desses valores. 

Com as novas regras, cabe à pessoa jurídica realizar toda a apuração, retenção, declaração e recolhimento do IRRF incidente sobre os lucros e dividendos distribuídos. 

Além do pagamento do imposto, a empresa também deve cumprir corretamente as obrigações acessórias exigidas pela Receita Federal, garantindo que todas as informações sejam transmitidas de forma adequada. 

Como deve ser feita a escrituração 

Os pagamentos devem ser informados mensalmente por meio da Escrituração Fiscal Digital de Retenções e Outras Informações (EFD-Reinf), utilizando o evento R-4010 – Pagamento a Beneficiário Pessoa Física. 

Nesse evento, a empresa deverá informar: 

  • o valor bruto distribuído, incluindo rendimentos isentos ou não tributáveis; 
  • o valor sujeito à tributação, quando houver; 
  • o valor do IRRF retido. 

Essas informações serão posteriormente integradas à DCTFWeb para composição dos débitos tributários. 

Quando há incidência do IRRF? 

Segundo a Receita Federal, quando uma mesma pessoa física receber mais de R$ 50 mil em lucros e dividendos no mesmo mês, todo o valor distribuído passa a integrar a base de cálculo do imposto. 

Nesses casos, incide uma alíquota de 10% de IRRF sobre o montante distribuído. 

Essa regra exige atenção das empresas, especialmente daquelas que realizam distribuições frequentes ou de valores elevados aos seus sócios. 

Integração com a DCTFWeb 

Após a transmissão da EFD-Reinf, as informações são automaticamente vinculadas aos respectivos códigos de receita e enviadas para a DCTFWeb, onde ocorre a confissão do débito juntamente com os demais tributos administrados pela Receita Federal. 

Foram definidos dois códigos específicos para esse recolhimento: 

  • 1841-01 – IRRF de residentes no Brasil; 
  • 1841-02 – IRRF de não residentes. 

Quais são os prazos para recolhimento? 

Os prazos variam conforme a residência do beneficiário. 

Para pagamentos realizados a pessoas físicas residentes no Brasil, o DARF deve ser recolhido até o último dia útil do segundo decêndio do mês seguinte ao pagamento, crédito ou entrega dos valores. 

Já nas distribuições destinadas a beneficiários não residentes, o imposto deve ser recolhido no próprio dia da ocorrência do fato gerador. Nessa situação, o DARF deve ser emitido pelo sistema Sicalc utilizando a mesma data informada na EFD-Reinf e na DCTFWeb. 

Além das orientações sobre lucros e dividendos, a Receita Federal lembrou que a Lei nº 15.270/2025 promoveu outras alterações relevantes na tributação da renda. 

Entre elas estão a redução do Imposto de Renda incidente sobre as bases de cálculo mensal e anual e a criação de uma tributação mínima para pessoas físicas com altas rendas. 

Essas mudanças reforçam a importância de acompanhar continuamente as atualizações da legislação tributária para evitar inconsistências e garantir o correto cumprimento das obrigações fiscais. 

As orientações da Receita Federal evidenciam a necessidade de revisão dos procedimentos relacionados à distribuição de lucros e dividendos. 

É fundamental que as empresas garantam a correta escrituração, transmissão das informações e cumprimento dos prazos legais, reduzindo riscos de inconsistências, autuações e penalidades perante o Fisco. 

lula-sanciona- lei ciot

Lula sanciona lei com novas regras para o transporte rodoviário de cargas 

Foi publicada no Diário Oficial da União, em 6 de agosto de 2026, a Lei nº 15.485/2026, que promove mudanças importantes nas regras aplicáveis ao Transporte Rodoviário de Cargas (TRC). 

A nova legislação altera a Lei nº 13.703/2018 e outras normas do setor com o objetivo de aperfeiçoar a Política Nacional de Pisos Mínimos do Transporte Rodoviário de Cargas, disciplinar a utilização do Código Identificador da Operação de Transporte (CIOT) e estabelecer novas medidas administrativas para fiscalização e cumprimento das obrigações. 

As mudanças envolvem desde a metodologia utilizada para definição do piso mínimo de frete até regras de pagamento, registro das operações e aplicação de penalidades. Parte das novas exigências, no entanto, ainda dependerá de regulamentação da Agência Nacional de Transportes Terrestres (ANTT). 

O que muda no piso mínimo de frete? 

Uma das principais alterações da Lei nº 15.485/2026 está nos critérios que deverão ser considerados pela ANTT para a elaboração da metodologia dos pisos mínimos de frete. 

A legislação amplia os fatores utilizados nesse cálculo, que deverá considerar aspectos como distância percorrida, tipo e configuração do veículo, natureza da carga, custos operacionais, combustíveis, pneus, manutenção, seguros, produtividade e modalidades específicas de transporte, além de outros parâmetros técnicos relacionados aos custos efetivos da operação. 

A lei também prevê a publicação semestral da atualização da tabela de pisos mínimos de frete, acompanhada da respectiva memória de cálculo e das informações utilizadas para sua elaboração. 

Com isso, a metodologia passa a incorporar de maneira mais detalhada os diferentes componentes que influenciam os custos das operações de transporte. 

Outro ponto relevante está no fortalecimento dos mecanismos de fiscalização relacionados ao cumprimento do piso mínimo de frete. 

A Lei nº 15.485/2026 amplia os instrumentos disponíveis à ANTT e estabelece novas medidas administrativas para situações de descumprimento da Política Nacional de Pisos Mínimos. 

Entre as medidas previstas estão a possibilidade de suspensão cautelar do RNTRC em casos de prática reiterada de contratação por valores inferiores ao piso mínimo, além da suspensão do registro em situações de reincidência e do cancelamento nos casos de contumácia. 

A legislação também prevê multa majorada de até R$ 1 milhão, nas hipóteses estabelecidas pela própria lei, sem afastar a indenização ao transportador quando cabível e as demais sanções administrativas aplicáveis. 

CIOT passa por mudanças importantes 

A nova lei também traz alterações significativas para o Código Identificador da Operação de Transporte (CIOT). 

De acordo com o texto, toda operação de transporte rodoviário remunerado de cargas deverá ser previamente registrada por meio do CIOT. O registro deverá reunir informações como identificação das partes envolvidas, modalidade de recolhimento previdenciário, dados da carga, origem e destino, valor do frete contratado, valor a ser quitado, forma e prazo de pagamento. 

A responsabilidade pela emissão do CIOT deverá variar conforme a modalidade da contratação. 

Além disso, a ANTT deverá adotar mecanismos para impedir a geração do código quando a operação estiver em desconformidade com a legislação. 

Outro ponto importante é a integração com o Manifesto Eletrônico de Documentos Fiscais (MDF-e). O CIOT deverá ser informado e vinculado ao documento, preferencialmente de forma integrada e concomitante à sua emissão. 

Apesar da previsão na nova lei, a obrigatoriedade desse registro deverá observar a data definida posteriormente em ato da ANTT. Esse ato deverá ser publicado em até 30 dias úteis após a publicação da lei. 

Ofertas de frete abaixo do piso mínimo também poderão gerar sanções 

As mudanças não atingem apenas a contratação efetiva do transporte. A Lei nº 15.485/2026 também amplia a fiscalização sobre a própria oferta de fretes. 

Poderão ser aplicadas sanções àqueles que anunciarem, ofertarem, publicarem, intermediarem ou disponibilizarem operações de transporte por valores inferiores ao piso mínimo de frete. 

A regra alcança, portanto, plataformas digitais, sistemas eletrônicos, aplicativos e outros meios utilizados para divulgação e intermediação de cargas. 

Nesses ambientes, o valor do frete deverá ser apresentado de maneira expressa, clara e ostensiva, permitindo a identificação das condições oferecidas para a realização da operação. 

Prazo para pagamento do frete será de até 30 dias úteis 

A nova legislação também estabelece regras relacionadas ao pagamento das operações. 

O prazo para quitação do frete não poderá ultrapassar 30 dias úteis. Tanto o prazo quanto a forma de pagamento acordada entre as partes deverão constar no CIOT. 

A lei ainda disciplina situações envolvendo a antecipação de recebíveis, estabelecendo limites para o custo efetivo total dessas operações. 

Essas informações passam, portanto, a integrar o conjunto de dados relevantes para o registro e acompanhamento das operações de transporte. 

Apesar da publicação da Lei nº 15.485/2026, nem todas as novas obrigações terão aplicação imediata. 

Diversos pontos ainda dependem de regulamentação da ANTT, além da adequação dos sistemas e procedimentos necessários para que as novas exigências sejam implementadas. 

Até que esses atos sejam publicados, permanecem aplicáveis as normas atualmente vigentes, desde que não sejam incompatíveis com a nova legislação. 

A própria lei determina que as obrigações que dependem de regulamentação somente poderão ser exigidas após a publicação do respectivo ato regulamentar. Quando houver impacto operacional relevante, deverá ser observado ainda um prazo de adaptação não inferior a 60 dias. 

Por isso, este é um momento de acompanhamento. Transportadoras, contratantes, transportadores e demais agentes envolvidos nas operações precisam observar os próximos atos da ANTT para entender exatamente quando e como cada obrigação deverá ser implementada. 

O que a Lei nº 15.485/2026 representa para o Transporte Rodoviário de Cargas? 

A publicação da nova lei representa uma atualização significativa do marco regulatório do Transporte Rodoviário de Cargas. 

Além de ampliar os critérios utilizados na metodologia do piso mínimo de frete, a legislação fortalece os mecanismos de fiscalização, aumenta as consequências para determinadas infrações e estabelece novas regras para registro das operações por meio do CIOT. 

Para as empresas do setor, o principal ponto de atenção agora está na regulamentação. 

Antecipar essa análise pode ser importante para que as transportadoras tenham tempo suficiente para adaptar seus processos quando as novas exigências se tornarem efetivamente aplicáveis. 

A Rumo Brasil é uma consultoria de negócios 100% especializada no Transporte Rodoviário de Cargas e acompanha de perto as mudanças regulatórias, tributárias, financeiras e operacionais que afetam as transportadoras. 

Diante das alterações trazidas pela lei e das regulamentações que ainda serão publicadas pela ANTT, contar com uma análise especializada pode ajudar a identificar impactos, antecipar adequações e reduzir riscos nas operações.

Receita Federal e CGIBS suspendem exigência de campos da CBS e do IBS em documentos fiscais

A Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS (CGIBS) anunciaram que irão editar um Ato Técnico Conjunto para suspender a obrigatoriedade do preenchimento das informações referentes à Contribuição sobre Bens e Serviços (CBS) e ao Imposto sobre Bens e Serviços (IBS) nos documentos fiscais eletrônicos.

A medida faz parte do processo de implementação da Reforma Tributária e busca proporcionar mais tempo para que empresas e desenvolvedores de sistemas concluam as adaptações necessárias.

Quais documentos fiscais serão afetados?

A suspensão da exigência dos campos da CBS e do IBS abrange diferentes documentos fiscais eletrônicos, entre eles NF-e, NFC-e, CT-e, CT-e OS, GTV-e, BP-e, NF3e e NFCom.

O Ato Técnico Conjunto também deverá ratificar as documentações técnicas que já haviam sido publicadas sobre o tema.

Para o Transporte Rodoviário de Cargas (TRC), um dos principais pontos de atenção é o Conhecimento de Transporte Eletrônico (CT-e), documento diretamente relacionado às operações do setor.

O que muda?

Com a flexibilização, os documentos fiscais eletrônicos não serão rejeitados caso os campos referentes à CBS e ao IBS não estejam preenchidos.

Isso significa que a ausência dessas informações, neste momento, não impedirá a autorização dos documentos fiscais.

A medida busca evitar que dificuldades na adaptação dos sistemas comprometam a continuidade das operações.

Dessa forma, empresas, desenvolvedores e emissores ganham mais tempo para concluir os ajustes necessários em seus ambientes tecnológicos.

Apesar da suspensão da exigência para validação dos documentos fiscais, a mudança não significa que as empresas possam interromper seus projetos de adaptação à Reforma Tributária.

Os ajustes nos sistemas fiscais e ERPs devem continuar, já que a obrigatoriedade das novas regras será implementada conforme o cronograma da Reforma Tributária.

Portanto, a flexibilização deve ser entendida como uma medida de transição, criada para reduzir impactos operacionais durante a implementação da CBS e do IBS, e não como o cancelamento das novas exigências.

Implementação gradual da Reforma Tributária

A publicação do Ato Técnico Conjunto reforça a estratégia da Receita Federal e do CGIBS de realizar uma implementação gradual das mudanças trazidas pela Reforma Tributária.

A intenção é proporcionar maior segurança jurídica e operacional aos contribuintes durante a fase inicial de implantação da CBS e do IBS, reduzindo riscos de interrupções decorrentes das adaptações tecnológicas necessárias.

Mesmo com a flexibilização, acompanhar as próximas definições será fundamental para que as empresas estejam preparadas quando as novas validações passarem a ser efetivamente exigidas.

A implementação da Reforma Tributária envolve mudanças fiscais, operacionais e tecnológicas que terão reflexos diretos sobre as transportadoras.

O TRC na Reforma acompanha as principais atualizações relacionadas à CBS, ao IBS e às novas regras tributárias, traduzindo os impactos da Reforma Tributária para a realidade do Transporte Rodoviário de Cargas.

Continue acompanhando o portal para entender o que muda, quais são os próximos prazos e como as novas regras podem impactar a gestão e as operações das transportadoras.

CNPJ alfanumerico

Receita Federal emite o primeiro CNPJ alfanumérico e inicia nova fase do cadastro nacional de empresas 

A Receita Federal deu início a uma nova etapa na modernização do Cadastro Nacional da Pessoa Jurídica (CNPJ). Em 31 de julho de 2026, foi emitido o primeiro CNPJ em formato alfanumérico do país, marcando o início da implantação do novo modelo de identificação das empresas brasileiras. 

A primeira inscrição nesse novo padrão foi atribuída a uma filial do Banco do Brasil S.A., registrada sob o número 00.000.000/E08G-12, conforme previsto no cronograma oficial da Receita Federal. 

A mudança faz parte de um processo de modernização do cadastro nacional e foi planejada para ampliar a capacidade de geração de novos CNPJs, garantindo que o sistema continue atendendo ao crescimento da atividade econômica brasileira e às transformações promovidas pela Reforma Tributária do Consumo. 

O principal objetivo da alteração é aumentar a quantidade de combinações possíveis para emissão de novos CNPJs, assegurando a continuidade do cadastro nas próximas décadas. 

Apesar da novidade, a Receita Federal reforça que não haverá qualquer alteração para as empresas que já possuem CNPJ. As inscrições atuais continuam válidas e não precisam ser substituídas ou atualizadas. 

O novo formato será utilizado apenas nas novas inscrições, que poderão passar a ser emitidas com uma combinação de letras e números. Ainda assim, enquanto houver disponibilidade de sequências exclusivamente numéricas, novos CNPJs poderão continuar sendo emitidos no modelo tradicional. 

Empresas precisam preparar seus sistemas 

 Embora a mudança não exija qualquer ação cadastral das empresas já registradas, ela demanda atenção dos negócios que utilizam o CNPJ como identificador em seus processos e sistemas. 

A Receita Federal orienta que as organizações verifiquem se seus ambientes tecnológicos estão preparados para receber, armazenar, validar e processar CNPJs compostos por letras e números. 

Essa revisão envolve diferentes aplicações utilizadas no dia a dia das empresas, como sistemas de gestão (ERP), softwares contábeis, soluções de faturamento, emissão e recebimento de documentos fiscais, cadastros de clientes, fornecedores e parceiros, além das integrações entre sistemas e das regras de validação que atualmente aceitam apenas caracteres numéricos. 

 
Quais são os riscos de não realizar as adaptações? 

Empresas que não adequarem seus sistemas poderão enfrentar dificuldades operacionais à medida que o novo padrão for adotado. 

Entre os possíveis impactos estão falhas no cadastro de novas empresas, inconsistências em integrações entre sistemas e rejeições em processos que utilizam o CNPJ como informação obrigatória. 

Por isso, a recomendação da Receita Federal é que as adequações sejam realizadas de forma antecipada, evitando problemas quando o novo modelo passar a ser utilizado em maior escala. 

Segundo a Receita Federal, a implementação do CNPJ alfanumérico ocorrerá de forma gradual durante 2026, acompanhada de monitoramento contínuo para garantir o funcionamento dos sistemas e das integrações entre os diferentes ambientes que utilizam o cadastro. 

Esse período de transição permite que empresas, desenvolvedores de software e fornecedores de tecnologia realizem os ajustes necessários com mais segurança, reduzindo riscos de incompatibilidade e interrupções operacionais. 

A modernização do CNPJ é mais uma das mudanças que exigem atenção das empresas, especialmente em um cenário de transformação tributária e evolução das obrigações fiscais. 

A Rumo Brasil acompanha de perto as alterações promovidas pela Receita Federal e demais órgãos reguladores, ajudando transportadoras e empresas do Transporte Rodoviário de Cargas (TRC) a compreenderem os impactos das novas normas e a se prepararem para cada etapa da transição.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.