Caminhão percorre uma rodovia brasileira ao pôr do sol, representando a força e a resiliência do transporte e da logística no Brasil.

O Brasil é maior que qualquer cenário. E o transporte seguirá em frenteO Brasil é maior que qualquer cenário. E o transporte seguirá em frente

Carta aberta ao transporte e à logística
Por Rafael Brito, CEO da Rumo Brasil


O povo brasileiro é resiliente, trabalhador e acostumado a superar desafios. Ao longo da nossa história, os empreendedores enfrentaram grandes crises, cenários de incerteza, instabilidade política e mudanças constantes nas regras do jogo. Mesmo diante de dificuldades, seguiram trabalhando, gerando empregos e movimentando o país.

É essa capacidade de adaptação que me faz acreditar que o Brasil é maior que tudo isso e que o nosso empreendedor continuará encontrando caminhos para seguir em frente.

O resultado das eleições presidenciais abre um novo ciclo para o país. Torço para que o governo eleito consiga realizar as mudanças de que o Brasil precisa, trazendo para seus ministérios pessoas competentes e técnicas, capazes de cuidar da nossa economia e contribuir para o desenvolvimento do país.

Precisamos de mais segurança, previsibilidade e instituições que cumpram seus papéis, respeitando a Constituição e as leis. Sabemos que o cenário político não será simples, mas acredito que o povo brasileiro, em especial o empreendedor, é mais resiliente do que muitas vezes imaginamos.

O Brasil é maior que qualquer governo. E o transporte e a logística são forças vitais da nossa economia.

É pelas estradas que circulam os produtos que abastecem nossas cidades, movimentam o agronegócio, sustentam a indústria e conectam empresas e consumidores. O Transporte é indispensável para o desenvolvimento do país, e temos certeza de que continuará exercendo esse papel.

Isso não significa que não teremos desafios. Pelo contrário. Na minha avaliação, estes são cinco pontos aos quais o transportador precisa ficar atento durante o próximo governo:

1. Juros elevados: o custo do crédito pode continuar pressionando o caixa e dificultando investimentos. Precisaremos cuidar da saúde financeira do negócio, controlar o endividamento e planejar melhor nossas decisões.

2. Diesel e demais custos da operação: as oscilações no preço do diesel e nos demais insumos podem comprometer a rentabilidade. Será cada vez mais importante conhecer os custos da operação, revisar a formação do frete e buscar mais eficiência.

3. Mudanças na jornada de trabalho: o fim da escala 6×1 e a redução da jornada podem trazer mudanças importantes para a operação e para os custos com mão de obra. Precisaremos acompanhar essas medidas e avaliar seus impactos no nosso negócio.

4. Reforma Tributária: 2027 será uma grande virada de chave para o transporte. A entrada da CBS e a extinção do PIS e da Cofins vão exigir preparação, revisão de processos, contratos, preços e planejamento financeiro. Não podemos deixar para a última hora uma mudança dessa dimensão.

5. Incentivos fiscais e tributação: possíveis cortes de benefícios fiscais e a reoneração gradual da folha de pagamento prevista na legislação podem aumentar os custos e afetar a competitividade das transportadoras.

Agora, mais do que nunca, precisamos olhar para dentro de casa, revisar nossas estratégias e entender qual é a melhor forma de atuar e nos posicionar diante das mudanças que estão por vir.

A Reforma Tributária representa uma grande transformação para o setor. Quem se preparar, entender as novas regras e tomar as decisões certas terá melhores condições de atravessar esse período e construir uma operação mais eficiente e rentável.

Na Rumo Brasil, conhecemos de perto a realidade do transportador porque vivemos desse segmento e somos especializados nele. Sabemos das dores, dos desafios e das dificuldades de quem precisa manter uma operação funcionando todos os dias.

Desde o ano passado, estamos nos preparando para essa grande virada de chave. Reunimos centenas de especialistas e desenvolvemos soluções para ajudar as transportadoras a lucrar mais, performar mais, reduzir riscos e gerir ainda melhor seus negócios.

Nosso compromisso é estar ao lado do transportador durante todo esse processo, oferecendo conhecimento técnico, orientação e soluções para que possamos passar por essas mudanças de maneira mais produtiva e com o menor impacto possível.

O Brasil já enfrentou muitas crises e continuará enfrentando desafios. Mas o empreendedor brasileiro sabe trabalhar, se adaptar e encontrar caminhos. E o transporte seguirá sendo essencial para o desenvolvimento da nossa economia.

Precisamos olhar para frente, nos preparar e fazer a nossa parte. Não controlamos tudo o que acontece ao nosso redor, mas podemos decidir como vamos conduzir nossos negócios diante de cada cenário.

Conte comigo e com a Rumo Brasil. Seguiremos lado a lado com o transportador, trabalhando para transformar essa grande mudança em uma oportunidade de crescimento, com mais eficiência, rentabilidade e segurança para os nossos negócios.

Rafael Brito
CEO da Rumo Brasil

Sede do Tribunal de Contas da União (TCU), em Brasília. Copiar texto alternativo

TCU propõe alíquota de 11,3% para a CBS em 2027: transportadoras devem se preparar para a Reforma Tributária

O Tribunal de Contas da União (TCU) apresentou, nesta quarta-feira (28/10), uma proposta de alíquota de 11,3% para a Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela Reforma Tributária e previsto para entrar em vigor em 1º de janeiro de 2027. O percentual ainda será analisado pelo plenário do tribunal e, após essa etapa, encaminhado ao Senado Federal para avaliação.

De acordo com informações divulgadas pela Folha de S.Paulo, o índice foi calculado com base em dados fornecidos pela Receita Federal e tem como objetivo preservar a arrecadação dos tributos federais sobre o consumo que serão substituídos pelo novo modelo.

O Senado terá até dezembro para avaliar o percentual. Caso não haja uma definição dentro do prazo legal, a alíquota de referência calculada pelo TCU poderá ser aplicada em 2027, conforme as regras previstas para a implementação da CBS.

O que muda com a entrada em vigor da CBS?

A CBS faz parte do novo modelo de tributação sobre o consumo e substituirá o PIS e a Cofins, além de incorporar a arrecadação do IOF incidente sobre seguros e a maior parte da arrecadação do Imposto sobre Produtos Industrializados (IPI).

A proposta de alíquota de 11,3% supera as estimativas anteriores do Ministério da Fazenda, que trabalhava inicialmente com percentuais entre 8,53% e 9,05%. Posteriormente, a projeção foi elevada para 9,21%, em razão da ampliação dos benefícios e dos tratamentos tributários diferenciados durante a regulamentação da reforma.

A definição da alíquota de referência considera a necessidade de manter a arrecadação dos tributos substituídos dentro dos limites estabelecidos pela legislação. Por isso, o percentual proposto não deve ser interpretado, isoladamente, como um aumento equivalente da carga tributária para todas as empresas.

Os efeitos efetivos dependerão das regras de incidência, das possibilidades de aproveitamento de créditos e do enquadramento de cada operação no novo sistema.

Quais são os impactos para o Transporte Rodoviário de Cargas?

Para as transportadoras, a definição da CBS é uma etapa importante da preparação para a Reforma Tributária. A mudança não envolve apenas a substituição de tributos, mas também exige uma avaliação dos processos fiscais, financeiros e operacionais das empresas.

Entre os pontos que merecem atenção estão:

  • Formação de preços: avaliar como as novas regras de tributação e de aproveitamento de créditos podem afetar os custos e as margens das operações.
  • Fluxo de caixa: projetar os efeitos da nova dinâmica de recolhimento dos tributos e do aproveitamento de créditos sobre a disponibilidade de recursos.
  • Planejamento tributário: revisar o enquadramento fiscal e as particularidades das operações para identificar riscos e oportunidades dentro das regras aplicáveis.
  • Sistemas e processos: preparar os controles fiscais, os sistemas de gestão e as rotinas financeiras para as exigências do novo modelo.

A alíquota de referência é uma variável importante nesse processo, mas não deve ser analisada de forma isolada. Para compreender os efeitos da reforma, cada transportadora precisa considerar sua realidade operacional, seu regime tributário e a estrutura de custos e créditos de suas atividades.

A Rumo Brasil acompanha as mudanças da Reforma Tributária e seus reflexos no Transporte Rodoviário de Cargas, contribuindo para que as empresas do setor compreendam os novos cenários e se preparem para as exigências do sistema tributário.

Caminhão branco de transporte de cargas em rodovia, ilustrando o planejamento tributário para transportadoras. Copiar

Regime tributário para transportadoras: como escolher o mais vantajoso para sua operação?

Escolher o regime tributário para transportadoras é uma decisão que influencia a carga de impostos, o fluxo de caixa e a rentabilidade do negócio. No Transporte Rodoviário de Cargas (TRC), essa análise deve considerar fatores como faturamento, margem de lucro, custos operacionais e perfil dos clientes.

Além das diferenças entre Simples Nacional, Lucro Presumido e Lucro Real, as empresas precisam acompanhar as mudanças da Reforma Tributária, que já exige adaptações em 2026 e prevê novas regras para 2027.

Quais são os regimes tributários para transportadoras?

No Brasil, as transportadoras podem se enquadrar no Simples Nacional, Lucro Presumido ou Lucro Real, desde que atendam aos requisitos legais de cada regime.

A escolha deve considerar a carga tributária total, as regras de apuração, os créditos fiscais aplicáveis e as características da operação.

Simples Nacional

O Simples Nacional reúne diversos tributos em uma guia única, o Documento de Arrecadação do Simples Nacional (DAS). A tributação considera fatores como receita bruta acumulada, atividade exercida e anexo aplicável.

Para transportadoras, é importante avaliar o faturamento, os limites de enquadramento e o perfil dos clientes. Os custos com combustível, manutenção e frota afetam a rentabilidade, mas não reduzem automaticamente a base de cálculo do regime.

Embora simplifique o recolhimento de tributos, o Simples Nacional não é necessariamente a alternativa de menor custo para todas as empresas.

Lucro Presumido

No Lucro Presumido, o IRPJ e a CSLL são calculados com base em percentuais de presunção definidos pela legislação. Os demais tributos seguem suas próprias regras de apuração.

A análise deve considerar o faturamento, a margem operacional e os tributos incidentes sobre as prestações de transporte. Como a base presumida não corresponde necessariamente ao lucro efetivo, empresas com margens reduzidas precisam avaliar o impacto dessa diferença.

Lucro Real

No Lucro Real, o IRPJ e a CSLL são calculados a partir do lucro contábil ajustado conforme as regras fiscais.

Esse regime exige controles contábeis e fiscais consistentes. Sua avaliação deve considerar a margem de lucro, a estrutura de custos, as despesas dedutíveis e os créditos tributários permitidos pela legislação.

Não existe um regime universalmente mais vantajoso: a decisão depende de simulações com os dados reais da transportadora.

Como escolher o regime tributário mais adequado?

Antes de definir o enquadramento, a transportadora deve avaliar quatro fatores principais:

  • Faturamento: a receita influencia os limites de enquadramento e a tributação aplicável.
  • Custos e margem de lucro: combustível, pneus, manutenção, seguros, pedágios e folha de pagamento precisam entrar na análise financeira.
  • Perfil dos clientes: o regime adotado pode influenciar o aproveitamento de créditos tributários pelos clientes, especialmente com a Reforma Tributária.
  • Obrigações fiscais: a empresa deve considerar os controles contábeis, as obrigações acessórias e a capacidade de acompanhar as regras de cada regime.

O ideal é comparar cenários tributários com base no histórico financeiro e nas projeções da empresa. Essa análise deve considerar não apenas os impostos sobre o lucro, mas também os tributos incidentes sobre as operações e seus efeitos no fluxo de caixa.

Como a Reforma Tributária impacta as transportadoras?

A Reforma Tributária prevê a substituição gradual de tributos atuais por dois novos impostos: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS).

Em 2026, as empresas estão adaptando documentos fiscais, sistemas e processos às novas regras. A partir de 2027, a CBS avançará na substituição do PIS e da Cofins, enquanto o IBS seguirá seu cronograma gradual de implementação.

Para as transportadoras, essas mudanças exigem atenção ao tratamento dos créditos tributários, à formação dos preços e aos contratos com clientes.

O que muda para quem está no Simples Nacional?

A regulamentação foi atualizada para incorporar o IBS e a CBS ao Simples Nacional. Uma das possibilidades previstas é a empresa permanecer no regime para os demais tributos e optar pela apuração do IBS e da CBS pelo regime regular, fora do DAS.

Essa escolha pode afetar o aproveitamento de créditos tributários na cadeia comercial e a competitividade dos serviços prestados. Por isso, a decisão precisa considerar o perfil dos clientes, os custos e os efeitos financeiros da operação.

Para 2027, o prazo para solicitar a opção pelo Simples Nacional terminou em 15 de outubro de 2026. Empresas que tiveram o pedido indeferido por pendências impeditivas devem observar os procedimentos e prazos de regularização aplicáveis.

Já a opção pelo recolhimento do IBS e da CBS pelo regime regular, referente ao primeiro semestre de 2027, pode ser realizada até 30 de outubro de 2026.

Como são decisões distintas, cada transportadora deve verificar sua situação nos canais oficiais e avaliar os impactos tributários antes de definir sua estratégia.

Como fazer um planejamento tributário para transportadoras?

O planejamento tributário ajuda a identificar riscos e avaliar oportunidades de melhorar a eficiência financeira da empresa. Para isso, quatro etapas são importantes:

  1. Mapear a operação: reunir dados de faturamento, custos, despesas e perfil dos clientes.
  2. Comparar os regimes: simular a carga tributária das alternativas legalmente disponíveis.
  3. Avaliar a Reforma Tributária: projetar os efeitos do IBS, da CBS e das regras de aproveitamento de créditos.
  4. Revisar os resultados: acompanhar mudanças na legislação e alterações no cenário financeiro da transportadora.

Esse processo deve ser revisto periodicamente e contar com informações contábeis e fiscais confiáveis.

Escolher o regime tributário para transportadoras exige uma análise que considere faturamento, custos operacionais, margem de lucro e perfil dos clientes. Com a Reforma Tributária em andamento, acompanhar as novas regras também é essencial para avaliar os impactos sobre a carga tributária e a rentabilidade.

A Rumo Brasil apoia transportadoras na análise de seus desafios tributários e financeiros, contribuindo para decisões mais estratégicas e alinhadas à realidade do negócio.

CIOT rejeitado

MDF-e sem CIOT será rejeitado a partir de 23 de novembro: veja o que muda para as transportadoras

A nova regra de validação do documento fiscal exige adequações nos sistemas emissores e nos processos de registro das operações de transporte rodoviário de cargas.

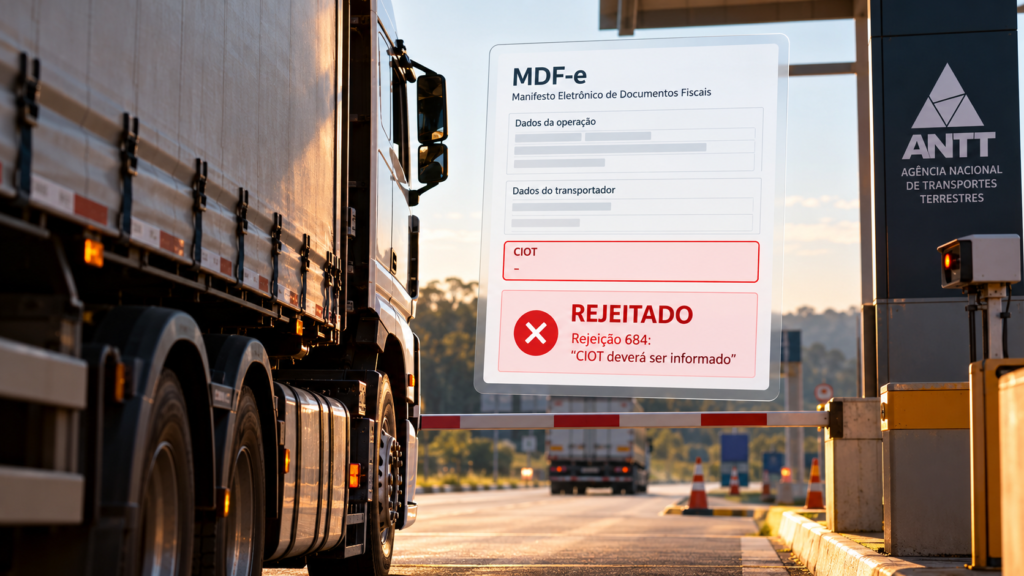
A partir de 23 de novembro de 2026, o Manifesto Eletrônico de Documentos Fiscais (MDF-e) poderá ser rejeitado quando não apresentar as informações do Código Identificador da Operação de Transporte (CIOT), nas situações abrangidas pela nova regra de validação.

A mudança está prevista na Nota Técnica MDF-e 2026.001 e representa uma nova etapa na implementação das exigências relacionadas ao registro das operações de transporte rodoviário de cargas. Embora o preenchimento do CIOT no MDF-e já seja obrigatório desde junho de 2026, a partir de novembro sua ausência passará a impedir a autorização do documento nos casos previstos.

O que muda na emissão do MDF-e?

A principal mudança está na validação realizada durante a autorização do MDF-e. Com a entrada da regra em ambiente de produção, a ausência do grupo de informações do CIOT nas operações abrangidas poderá gerar a rejeição 684, com a mensagem: “CIOT deverá ser informado”.

Isso significa que o manifesto não será autorizado até que a inconsistência seja corrigida e o documento seja transmitido novamente.

O cronograma da Nota Técnica MDF-e 2026.001 prevê a disponibilização da regra em ambiente de homologação a partir de 21 de setembro de 2026 e sua aplicação em ambiente de produção a partir de 23 de novembro de 2026.

É importante destacar que essa data não marca o início da obrigação de registrar o CIOT. A exigência de informar o código no MDF-e já está em vigor. O que muda agora é a validação sistêmica, que passa a impedir a autorização do documento quando a informação exigida estiver ausente.

Quem precisa se preparar para a mudança?

As transportadoras devem revisar seus processos para identificar quais operações estão sujeitas à nova validação e verificar se os sistemas utilizados estão preparados para atender às exigências.

Entre os principais pontos de atenção estão:

  • Sistemas emissores: confirme com o fornecedor do ERP ou TMS se o sistema está preparado para preencher e transmitir corretamente as informações do CIOT no MDF-e.
  • Responsabilidade pela emissão: estabeleça quem deve providenciar o registro em cada tipo de contratação, considerando a categoria do transportador e eventuais subcontratações.
  • Consistência das informações: confira se os dados da operação estão corretos e se o CIOT está vinculado ao transporte correspondente.
  • Testes de emissão: utilize o ambiente de homologação para identificar falhas antes da entrada da regra em produção.
  • Piso mínimo de frete: verifique o cumprimento das exigências aplicáveis, especialmente nas operações de carga lotação, para as quais o valor do frete deve observar o piso mínimo correspondente.

A definição prévia dessas responsabilidades é importante para evitar falhas no preenchimento dos documentos e retrabalho no momento da emissão.

Quais são os riscos de não informar o CIOT?

A ausência do CIOT pode gerar consequências tanto na emissão dos documentos fiscais quanto na regularidade da operação de transporte.

Com a nova validação, a falta da informação exigida poderá impedir a autorização do MDF-e. A necessidade de corrigir e retransmitir o documento pode comprometer o fluxo operacional, provocar atrasos e exigir ajustes de última hora entre as equipes responsáveis pela contratação, pelo registro da operação e pela emissão fiscal.

Além disso, a falta de registro do CIOT pode sujeitar os responsáveis às penalidades previstas na legislação aplicável. O descumprimento das regras relacionadas ao piso mínimo de frete também pode gerar sanções, conforme o enquadramento da operação e a regulamentação vigente.

Por isso, a adequação não deve se limitar ao preenchimento de um campo no documento fiscal. É necessário verificar se os processos anteriores à emissão estão preparados para garantir que o código seja gerado, conferido e vinculado corretamente à operação.

Como evitar a rejeição do MDF-e a partir de novembro?

A preparação deve começar pela revisão dos procedimentos de registro e emissão. Além de confirmar a adequação tecnológica, as transportadoras precisam mapear os diferentes cenários operacionais e orientar as equipes envolvidas.

Uma revisão preventiva pode incluir a atualização dos sistemas, a realização de testes em homologação, a definição de responsáveis pelo CIOT e a criação de rotinas de conferência antes da transmissão do MDF-e.

Também é recomendável acompanhar as atualizações da ANTT e da documentação técnica do MDF-e, verificando eventuais mudanças nas regras e nos procedimentos de validação.

A entrada dessa nova exigência reforça a importância de manter os processos de transporte integrados e as informações consistentes desde a contratação até a emissão dos documentos fiscais. Para as transportadoras, antecipar os ajustes é uma forma de reduzir riscos operacionais e evitar que uma pendência documental comprometa a continuidade das viagens.

Fim da escala 6x1

Fim da escala 6×1: o que muda para as empresas e os motoristas profissionais?

O fim da escala 6×1 traz mudanças importantes para a organização da jornada de trabalho no Brasil. Para o transporte rodoviário de cargas (TRC), os efeitos vão além da distribuição dos dias de trabalho e descanso: envolvem contratos, normas coletivas, folha de pagamento e planejamento operacional.

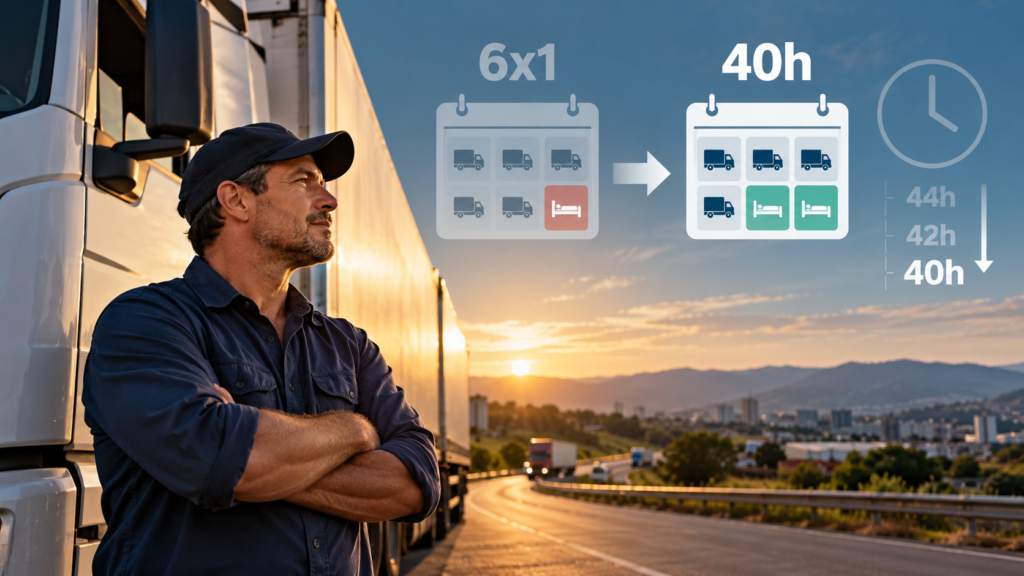
A Emenda Constitucional nº 141/2026, publicada em 16 de outubro de 2026, estabelece a redução gradual da jornada máxima semanal, de 44 para 40 horas, sem redução salarial, além de ampliar o repouso semanal remunerado. A transição tem marcos definidos, o que coloca o tema no radar das empresas que precisam avaliar os impactos sobre suas operações.

Fim da escala 6×1: quais são os prazos para a mudança?

A transição prevê duas etapas para a redução da jornada semanal. O cronograma apresentado no texto constitucional estabelece os seguintes marcos:

DataJornada máxima semanalPrincipais mudanças
16/10/202644 horasPublicação da emenda e início do período de preparação.
16/12/202642 horasInício da previsão de dois repousos semanais remunerados e perda de eficácia das cláusulas coletivas incompatíveis, conforme o texto aprovado.
16/12/202740 horasConclusão da transição para o novo limite semanal.

A redução da jornada deve ocorrer sem diminuição salarial, inclusive em relação aos pisos salariais. Com menos horas semanais e a manutenção da remuneração, o valor proporcional da hora trabalhada tende a aumentar, com possíveis reflexos no cálculo das horas extras e de outras parcelas vinculadas ao salário-hora.

Outro ponto importante é que a previsão de dois repousos semanais não significa, necessariamente, que todas as empresas deverão adotar uma escala fixa de cinco dias de trabalho por dois de descanso. O texto prevê a possibilidade de convenções ou acordos coletivos estabelecerem regimes compensatórios que assegurem, na média, dois repousos por semana dentro do mês-calendário, respeitado o mínimo de um dia de descanso em cada período máximo de uma semana.

Essa distinção é especialmente relevante para operações de transporte que dependem de escalas diferenciadas e de planejamento contínuo das viagens.

Como ficam os contratos dos motoristas profissionais?

A mudança também alcança os contratos de trabalho em vigor. Isso não significa, porém, que todos os motoristas precisarão assinar novos contratos ou termos aditivos.

A necessidade de alteração depende das condições previstas em cada instrumento, das escalas praticadas e das normas coletivas aplicáveis. Contratos que estabelecem expressamente jornadas de 44 horas semanais, escalas 6×1 ou formas de compensação incompatíveis com as novas regras merecem atenção especial.

Quando houver necessidade de formalização, o ajuste pode ser realizado por termo aditivo prospectivo, sem a necessidade de rescindir o contrato existente para celebrar outro. Esse instrumento não deve prever quitação geral, renúncia de direitos ou redução direta ou indireta da remuneração.

A atividade dos motoristas profissionais possui regras específicas, que precisam ser consideradas em conjunto com a nova disciplina constitucional e com o entendimento do Supremo Tribunal Federal na ADI nº 5.322.

Um dos pontos mais sensíveis é o tempo de espera em operações de carga, descarga e fiscalização. Conforme o entendimento citado no material técnico, esses períodos integram a jornada e devem ser considerados no cálculo das horas extras.

Isso significa que a análise da jornada não pode ficar restrita ao tempo de direção ou aos horários registrados formalmente. A rotina do motorista envolve diferentes etapas, e a soma desses períodos pode revelar uma disponibilidade superior aos limites aplicáveis.

A prorrogação da jornada diária também não autoriza ultrapassar indiscriminadamente o limite semanal. Descansos, escalas diferenciadas e regimes compensatórios precisam respeitar a Constituição, a legislação aplicável e, quando necessário, a negociação coletiva.

Os impactos financeiros e operacionais para as transportadoras

A redução da jornada sem diminuição salarial pode alterar a estrutura de custos das transportadoras. O efeito depende das características de cada operação, da distribuição das jornadas e da necessidade de reorganizar equipes para manter a capacidade de atendimento.

Entre os pontos que podem sofrer impactos estão:

Folha de pagamento e horas extras: a mudança pode elevar o valor proporcional da hora trabalhada e afetar o cálculo de horas extras, adicionais e demais verbas vinculadas à remuneração.

Quadro de pessoal e banco de horas: a redução das horas disponíveis exige avaliar como as escalas e os mecanismos de compensação se ajustam aos novos limites.

Rotas e capacidade operacional: viagens de longa distância, janelas de entrega, períodos de descanso e tempos de espera precisam entrar no planejamento para evitar incompatibilidades entre a programação e a jornada dos motoristas.

Custo por rota e preço do frete: a reorganização das equipes e os possíveis aumentos no custo proporcional da mão de obra podem repercutir na composição dos custos operacionais e na rentabilidade dos contratos.

O impacto não será necessariamente igual para todas as empresas. Por isso, a análise dos cenários de 42 e 40 horas semanais é importante para compreender como a transição pode afetar o quadro de pessoal, as horas extras, as rotas, a capacidade operacional e os preços praticados.

O que as transportadoras devem considerar durante a transição?

A adaptação envolve diferentes áreas da empresa. O levantamento dos trabalhadores e das operações afetadas é um dos primeiros passos para compreender a dimensão das mudanças.

Também entram nessa análise os contratos, os estabelecimentos, as bases sindicais, as normas coletivas e as escalas existentes. Com essas informações, é possível simular os efeitos das jornadas de 42 e 40 horas sobre o quadro de pessoal, as horas extras, as rotas, os custos e a capacidade operacional.

As mudanças podem exigir ajustes em contratos, banco de horas, folha de pagamento, controles de ponto, telemetria e políticas internas. Os sistemas precisam ser testados e homologados antes dos marcos de transição, e os controles devem permitir identificar divergências entre a jornada registrada e a efetivamente realizada.

A implementação, portanto, não se resume à adequação dos documentos. Ela envolve a compatibilização entre as regras aplicáveis, os sistemas de controle e a realidade da operação.

O planejamento da jornada ganha importância no transporte rodoviário de cargas

O fim da escala 6×1 reúne questões trabalhistas, financeiras e operacionais que precisam ser analisadas em conjunto. Para as transportadoras, compreender os prazos, avaliar os contratos e dimensionar os efeitos sobre as equipes e as rotas são aspectos importantes para atravessar a transição.

A maior exposição está na diferença entre a jornada formal e a rotina efetiva dos motoristas. Por isso, além da revisão documental, a análise dos registros operacionais e a simulação de cenários ajudam a compreender os impactos da mudança e a preparar a empresa para os novos limites.

A Rumo Brasil acompanha as particularidades do transporte rodoviário de cargas e apoia as transportadoras na análise de questões que afetam sua estrutura financeira, tributária e operacional.

Base jurídica: Constituição Federal, art. 7º, XIII e XV, §§ 2º e 3º; Emenda Constitucional nº 141/2026, arts. 1º a 10; CLT, arts. 64, 468 e 235-A a 235-H; Lei nº 13.103/2015; Supremo Tribunal Federal, ADI nº 5.322.

RNTRC suspenso

RNTRC suspenso: quais são os motivos e como regularizar a situação?

O Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) é obrigatório para transportadores que realizam transporte rodoviário remunerado de cargas, conforme as regras da Agência Nacional de Transportes Terrestres (ANTT). Quando o registro é suspenso, a transportadora pode enfrentar restrições operacionais e riscos de penalidades.

Em setembro de 2026, a ANTT anunciou procedimentos para suspender cautelarmente o registro de empresas que descumprem reiteradamente a política de pisos mínimos de frete. A medida reforça a importância de acompanhar as obrigações regulatórias e manter o cadastro regular.

Mas quais são os motivos para a suspensão do RNTRC e o que fazer para regularizar a situação?

Quais são os motivos para a suspensão do RNTRC?

A suspensão pode ocorrer por diferentes razões, conforme a situação cadastral do transportador e as medidas administrativas aplicáveis.

Entre os principais motivos estão:

  • Falta de revalidação cadastral: o não atendimento aos procedimentos de revalidação ordinária exigidos pela ANTT pode levar à suspensão do registro.
  • Irregularidades cadastrais: informações desatualizadas ou o descumprimento de requisitos específicos da categoria podem exigir correções.
  • Descumprimento do piso mínimo de frete: a ANTT anunciou, em setembro de 2026, procedimentos de suspensão cautelar para empresas com reincidência nas infrações à política de pisos mínimos, observados os critérios regulamentares.
  • Medidas administrativas: irregularidades identificadas em fiscalizações ou processos administrativos podem resultar em restrições ao registro, conforme a legislação aplicável.

É importante identificar a causa exata da suspensão, pois cada situação pode exigir procedimentos diferentes para regularização.

O que acontece quando o RNTRC está suspenso?

A suspensão restringe o exercício regular do transporte rodoviário remunerado de cargas enquanto a medida estiver vigente. Além disso, pode comprometer contratos, gerar dificuldades operacionais e aumentar os riscos financeiros da transportadora.

Por isso, consultar periodicamente a situação do registro e acompanhar as notificações da ANTT são medidas importantes para evitar que uma pendência comprometa a operação.

Como regularizar um RNTRC suspenso?

O procedimento depende do motivo da suspensão. Em geral, a transportadora deve:

  1. Consultar a situação cadastral: acesse os serviços oficiais da ANTT para verificar o status do registro.
  2. Identificar a pendência: confira se a suspensão está relacionada a dados cadastrais, revalidação ou processo administrativo.
  3. Regularizar a situação: corrija as informações ou cumpra as exigências aplicáveis ao caso.
  4. Acompanhar o procedimento: se houver autuação ou processo administrativo, verifique as notificações, os prazos e as medidas cabíveis.
  5. Confirmar a reativação: consulte novamente o registro antes de retomar as operações.

A ANTT disponibiliza orientações para consulta e regularização do RNTRC em seus canais oficiais. Em casos de suspensão por falta de revalidação ordinária, a agência prevê a possibilidade de reativação gratuita, conforme os requisitos aplicáveis.

Consulte o RNTRC Digital para verificar a situação do registro.

Como evitar uma nova suspensão?

A prevenção exige acompanhamento contínuo das obrigações regulatórias. Para reduzir os riscos, a transportadora deve manter os dados cadastrais atualizados, monitorar notificações da ANTT, conferir os valores praticados em relação ao piso mínimo de frete e organizar documentos e informações das operações.

Também é importante acompanhar as mudanças na regulamentação e estabelecer controles internos para identificar pendências antes que elas comprometam a atividade.

Manter o RNTRC regular é fundamental para a continuidade do TRC. Como a suspensão pode decorrer de diferentes motivos, identificar a origem da restrição é o primeiro passo para buscar a regularização.

Além de corrigir pendências, as transportadoras precisam acompanhar suas obrigações cadastrais e regulatórias de forma preventiva. A Rumo Brasil apoia empresas do setor na gestão de riscos e no aprimoramento dos controles, contribuindo para operações mais seguras e eficientes.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.