Plano Nacional de Conformidade Tributária: o que muda para as empresas

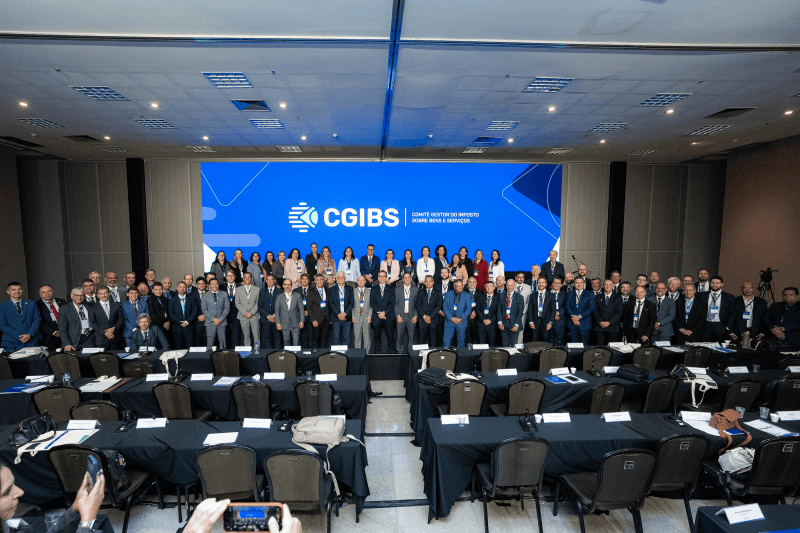
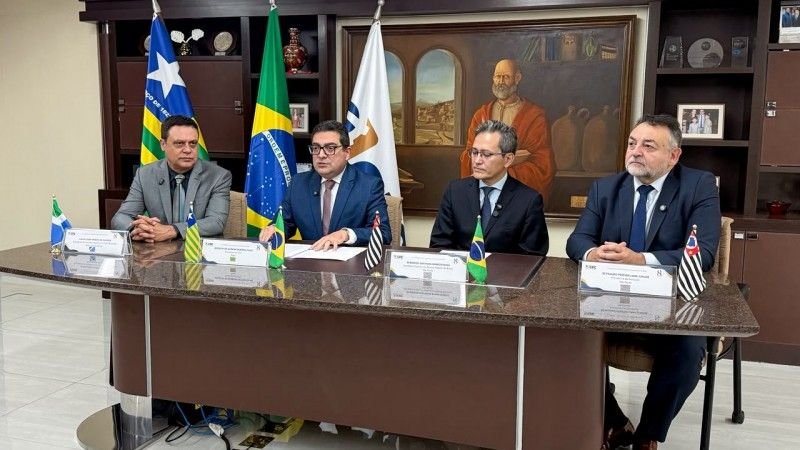
A Receita Federal, o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e o Conselho Federal de Contabilidade (CFC) avançaram no alinhamento das ações para implantação do Plano Nacional de Conformidade Tributária (PNCT), iniciativa que faz parte do processo de transição para o novo sistema de tributação do consumo.

Em reunião realizada em 18 de agosto, as instituições discutiram as exigências relacionadas à emissão dos novos documentos fiscais e o papel dos profissionais da contabilidade na adaptação das empresas às regras do IBS e da CBS.

O que é o Plano Nacional de Conformidade Tributária?

O PNCT estabelece uma abordagem voltada à prevenção e à regularização de inconsistências durante o período de transição da Reforma Tributária do Consumo.

A proposta é que a administração tributária priorize a orientação dos contribuintes e a correção de falhas antes da eventual aplicação de penalidades decorrentes de erros formais no cumprimento das obrigações fiscais.

Qual será o papel do profissional da contabilidade?

Um dos pontos de destaque do programa é a atuação do profissional da contabilidade. Para participar do PNCT, as empresas deverão indicar formalmente um profissional responsável por acompanhar a correta emissão dos documentos fiscais, monitorar a parametrização dos sistemas e responder, dentro dos prazos, às comunicações da administração tributária.

Com isso, a atuação do profissional contábil passa a ir além do cumprimento tradicional das obrigações acessórias. O acompanhamento contínuo da conformidade tributária ganha ainda mais importância durante a implantação do novo modelo.

Empresas devem sanar inconsistências até dezembro de 2026

Outro ponto relevante do PNCT é o prazo para regularização das inconsistências apontadas. De acordo com os requisitos técnicos previstos no programa, elas deverão ser saneadas até o final de dezembro de 2026.

Por isso, o período de transição exige que as empresas revisem seus processos fiscais e tecnológicos, verificando se cadastros, sistemas e documentos estão adequadamente preparados para as novas exigências.

A correta parametrização dos sistemas e a qualidade das informações fiscais serão fundamentais para a adaptação ao ambiente do IBS e da CBS.

O que as empresas devem fazer?

O avanço do PNCT mostra que a transição para o novo modelo tributário não envolve apenas mudanças na tributação. As empresas também precisarão dedicar atenção à qualidade das informações fiscais e à parametrização dos sistemas.

A correta emissão dos documentos fiscais será um dos pilares da conformidade durante a implantação do IBS e da CBS. Por isso, é importante acompanhar a regulamentação e as orientações relacionadas ao programa, além de definir os responsáveis e os processos necessários para atender às novas exigências.

Para as transportadoras, esse acompanhamento é especialmente importante diante dos impactos que a Reforma Tributária poderá trazer para os processos fiscais e operacionais do setor.

A implantação do Plano Nacional de Conformidade Tributária é mais uma etapa do processo de adaptação ao novo sistema tributário. Para as empresas, acompanhar essas mudanças desde agora será essencial para reduzir riscos e garantir uma transição mais organizada.

No TRC na Reforma, você encontra informações, análises e atualizações sobre a Reforma Tributária e seus impactos no Transporte Rodoviário de Cargas.
STF

STF mantém regras de seguro obrigatório no transporte de cargas e reforça segurança jurídica do setor 

O Supremo Tribunal Federal (STF) concluiu, no dia 18 de agosto de 2026, o julgamento da Ação Direta de Inconstitucionalidade (ADI) nº 7579 e decidiu manter a validade das regras estabelecidas pela Lei nº 14.599/2023 para a contratação dos seguros obrigatórios no transporte rodoviário de cargas. 

Com a decisão, permanece em vigor o modelo que atribui ao transportador a responsabilidade pela contratação das coberturas obrigatórias e pelo gerenciamento dos riscos relacionados à operação. Para as empresas do setor, o entendimento do STF encerra uma discussão constitucional que vinha sendo acompanhada desde 2023 e traz maior segurança jurídica sobre as regras aplicáveis. 

A ADI nº 7579 foi ajuizada pela Confederação Nacional da Indústria (CNI), em dezembro de 2023. A entidade questionava alterações promovidas pela Lei nº 14.599/2023 no artigo 13 da Lei nº 11.442/2007, especialmente em relação às regras para contratação dos seguros obrigatórios no transporte rodoviário de cargas. 

Entre os argumentos apresentados na ação estavam possíveis restrições à liberdade de contratação e à livre concorrência. 

O julgamento começou no Plenário Virtual do STF em abril de 2026, mas foi suspenso após um pedido de vista e retomado em agosto. Ao final, prevaleceu o entendimento pela manutenção integral do modelo estabelecido pela Lei nº 14.599/2023. 

O ministro Nunes Marques, relator da ação, votou pela validade das regras e destacou a legitimidade da escolha feita pelo Congresso Nacional. 

Quais seguros continuam obrigatórios para o transportador? 

A decisão do STF mantém as obrigações previstas na legislação para os transportadores rodoviários de cargas. Entre elas estão o Seguro de Responsabilidade Civil do Transportador Rodoviário de Carga (RCTR-C), destinado à cobertura de perdas e danos decorrentes de acidentes; o Seguro de Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga (RC-DC), que abrange situações como roubo e furto; e o Seguro de Responsabilidade Civil de Veículo (RC-V), voltado à cobertura de danos corporais e materiais causados a terceiros. 

A legislação também determina que as coberturas relacionadas ao RCTR-C e ao RC-DC estejam vinculadas a um Plano de Gerenciamento de Riscos (PGR), que deve ser acordado entre o transportador e a seguradora. 

Portanto, a contratação dos seguros obrigatórios e o gerenciamento dos riscos continuam sob responsabilidade direta do transportador. 

O que muda para o embarcador? 

A decisão não impede que o proprietário da mercadoria contrate um seguro facultativo para proteger os bens de sua propriedade. No entanto, essa contratação não substitui as responsabilidades relacionadas aos seguros obrigatórios atribuídas ao transportador pela legislação. 

Por isso, transportadoras e embarcadores devem considerar as responsabilidades de cada parte na estruturação dos contratos e das operações. Exigências adicionais estabelecidas pelo contratante do transporte também podem gerar custos específicos e precisam ser avaliadas de acordo com cada operação. 

Embora o STF tenha mantido as regras atuais, a decisão não elimina a necessidade de atenção aos processos internos relacionados aos seguros e ao gerenciamento de riscos. 

As transportadoras devem manter suas apólices, procedimentos de gerenciamento de riscos e documentação das operações alinhados às exigências legais e contratuais. Também é importante avaliar se as condições estabelecidas nos contratos são compatíveis com as responsabilidades atribuídas pela legislação. 

Nesse contexto, as áreas de gestão, compliance, riscos e operações têm papel importante. A correta estruturação dos seguros e do PGR está diretamente relacionada à conformidade regulatória e à redução de riscos financeiros e operacionais para a empresa. 

Decisão traz mais segurança jurídica ao transporte rodoviário de cargas 

A manutenção das regras pela Suprema Corte representa um importante sinal de segurança jurídica para o setor de transporte rodoviário de cargas. Com o encerramento da discussão sobre a constitucionalidade do modelo estabelecido pela Lei nº 14.599/2023, as empresas podem trabalhar com maior previsibilidade em relação às suas responsabilidades na contratação dos seguros obrigatórios e no gerenciamento dos riscos. 

Ainda assim, o tema deve continuar no radar dos gestores. É necessário garantir que os seguros, o PGR, os contratos e os processos internos estejam estruturados de forma integrada e adequada à realidade de cada operação. 

Segundo as informações disponíveis, o acórdão que formaliza a decisão do STF ainda não havia sido publicado na data de conclusão do julgamento. Por isso, eventuais detalhes adicionais deverão ser observados após a publicação oficial do documento.

Simples_Nacional

Simples Nacional: empresas devem solicitar opção para 2027 em setembro de 2026

As empresas que pretendem ingressar no Simples Nacional em 2027 precisam ficar atentas a uma mudança importante no calendário de opção pelo regime. Diferentemente dos anos anteriores, quando a solicitação era realizada tradicionalmente em janeiro, o pedido deverá ser feito antecipadamente, entre 1º e 30 de setembro de 2026. 

A alteração está prevista na Resolução CGSN nº 186/2026 e faz parte do processo de implementação da Reforma Tributária do Consumo, que inclui a introdução do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). 

Embora a opção pelo Simples Nacional seja realizada em setembro, seus efeitos começarão em 1º de janeiro de 2027. 

O que muda para as empresas que querem optar pelo Simples Nacional? 

Além da própria opção pelo regime, o novo calendário traz outra decisão importante para as microempresas (ME) e empresas de pequeno porte (EPP). 

Durante o mesmo período, entre 1º e 30 de setembro de 2026, essas empresas deverão definir como será feito o recolhimento do IBS e da CBS no primeiro semestre de 2027. 

Existem duas possibilidades: manter esses tributos dentro da sistemática do Simples Nacional ou optar pelo regime regular de apuração. 

Caso a empresa não escolha o regime regular durante o período de setembro de 2026, o IBS e a CBS serão recolhidos por meio da guia única do Simples Nacional nos primeiros meses de 2027. 

A regulamentação prevê ainda uma nova oportunidade de escolha em março de 2027, com efeitos para o segundo semestre do ano. Por isso, a decisão não deve ser tomada apenas considerando o enquadramento no Simples, mas também os impactos tributários e operacionais de cada alternativa. 

É possível cancelar a opção pelo Simples Nacional? 

Sim. As empresas que fizerem o pedido de opção em setembro de 2026 poderão desistir da solicitação até o último dia de novembro de 2026. 

É importante, porém, observar que o cancelamento será irretratável para os efeitos da opção relativa ao ano de 2027. Por isso, a decisão deve ser avaliada com cuidado antes da confirmação. 

O novo procedimento também estabelece uma mudança no tratamento das pendências identificadas durante a análise do pedido. 

Caso sejam encontrados débitos ou outras irregularidades que impeçam o ingresso no Simples Nacional, a empresa terá 30 dias para regularizar a situação. 

Por esse motivo, é recomendável que a análise fiscal seja realizada antes mesmo da abertura do período de opção. Antecipar a identificação de pendências pode evitar problemas e reduzir o risco de perder o prazo para regularização. 

Empresas que já estão no Simples precisam fazer uma nova opção? 

Não. Para as empresas que já estão enquadradas no Simples Nacional, a permanência continua sendo, em regra, automática. 

Mesmo assim, é importante acompanhar a situação fiscal da empresa e verificar se existem pendências ou comunicações de exclusão que possam comprometer a  
permanência no regime. 

E o SIMEI? O calendário também mudou? 

Não. A alteração no calendário de opção não se aplica ao SIMEI. 

Os microempreendedores individuais continuam seguindo o calendário próprio, com a solicitação de opção realizada no mês de janeiro. 

Reforma Tributária aumenta a importância do planejamento tributário 

Com a implementação do IBS e da CBS, a escolha pelo Simples Nacional passa a envolver uma análise mais ampla. Não se trata apenas de decidir pelo regime simplificado, mas também de avaliar qual será a forma mais adequada de recolhimento dos novos tributos e quais impactos isso poderá trazer para a operação. 

Para empresas, contadores e consultores tributários, setembro de 2026 será um período estratégico de decisão. Por isso, é importante antecipar a análise da situação fiscal, verificar eventuais pendências e avaliar os impactos da opção pelo Simples Nacional e do tratamento aplicável ao IBS e à CBS.

Nova metodologia pode elevar em 50% o multiplicador de pedágio para caminhões em concessões federais 

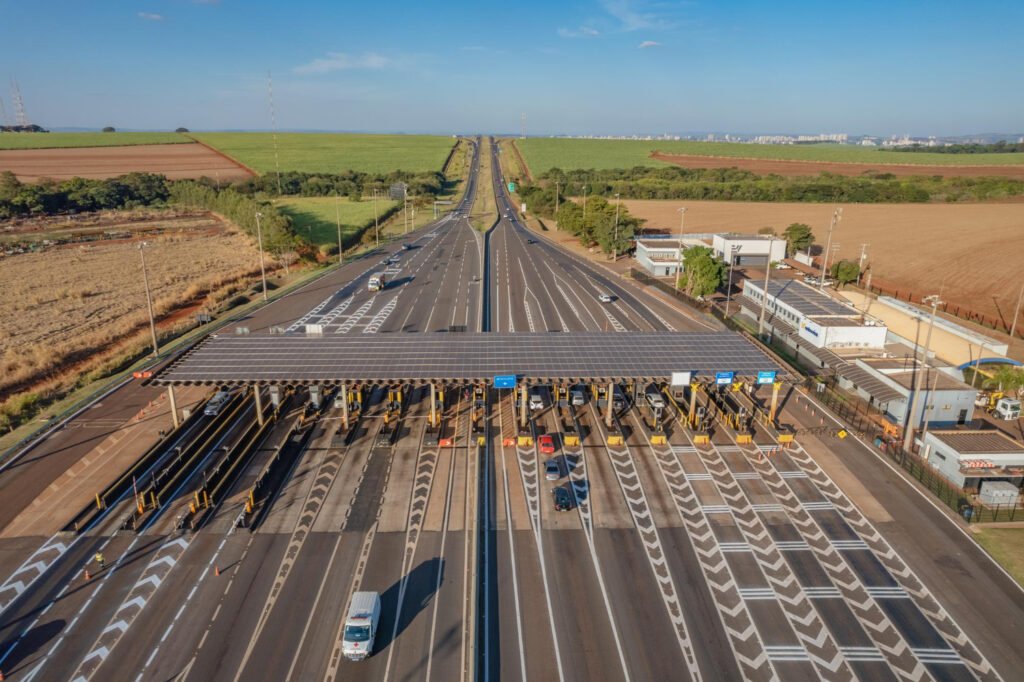
Uma mudança prevista nos projetos da 6ª Etapa do Programa de Concessões de Rodovias Federais está chamando a atenção do setor de transporte: o aumento de 50% no multiplicador tarifário aplicado aos eixos de veículos comerciais leves e pesados. 

A alteração foi incorporada à modelagem de novas concessões e modifica a forma utilizada para calcular as tarifas de pedágio de caminhões e ônibus. Nas concessões anteriores, cada eixo de um veículo comercial correspondia, em determinadas categorias, a duas vezes a Tarifa Básica de Pedágio (TBP). Com a nova metodologia, o multiplicador passa para três vezes a TBP por eixo. 

Documentos do Tribunal de Contas da União (TCU) relacionados aos projetos de concessão registram a previsão desse acréscimo de 50% no multiplicador de eixos para veículos comerciais leves e pesados. 

A alteração pode representar um aumento relevante no valor pago por caminhões e ônibus nas rodovias abrangidas pelos novos contratos de concessão. 

Isso acontece porque a cobrança de pedágio para veículos comerciais considera, entre outros fatores, o número de eixos. Assim, uma mudança no multiplicador utilizado no cálculo pode aumentar diretamente o custo de circulação de veículos que utilizam essas rodovias. 

A questão foi levada pela Confederação Nacional do Transporte (CNT) ao Ministério dos Transportes. A entidade solicitou informações sobre os fundamentos técnicos, econômicos e regulatórios utilizados para justificar a mudança e destacou a necessidade de avaliar seus possíveis efeitos sobre o transporte rodoviário de cargas e passageiros. 

O tema também já havia sido questionado pela Associação Nacional dos Usuários do Transporte de Carga (ANUT). Segundo estimativa divulgada pela entidade, considerando sete projetos de concessão que poderão adotar a metodologia, o impacto adicional em pedágios poderia alcançar R$ 42 bilhões ao longo da vigência dos contratos. 

Impactos para o Transporte Rodoviário de Cargas 

Para as transportadoras, a discussão vai além do valor pago na praça de pedágio. O pedágio faz parte dos custos operacionais das viagens e, dependendo da rota, da quantidade de eixos e da frequência de utilização das rodovias concedidas, alterações tarifárias podem repercutir diretamente na formação do preço do frete. 

Esse impacto pode ser ainda mais relevante em operações que utilizam com frequência trechos concedidos ou que possuem rotas com grande incidência de pedágios. 

Além das transportadoras, o aumento dos custos de circulação pode gerar reflexos em toda a cadeia logística, especialmente em operações com elevada dependência do modal rodoviário. 

Por isso, a evolução dos novos contratos de concessão deve ser acompanhada de perto por empresas de transporte e embarcadores. 

Tarifas variam conforme o veículo e a concessão 

É importante destacar que os multiplicadores tarifários não são iguais para todos os veículos ou contratos de concessão. A estrutura das tarifas considera características como a categoria do veículo, o número de eixos e o tipo de rodagem. 

Documentos da Agência Nacional de Transportes Terrestres (ANTT) demonstram que esses fatores fazem parte da metodologia utilizada para a definição das tarifas de pedágio. 

Dessa forma, o possível aumento do multiplicador não significa que todas as operações terão exatamente o mesmo impacto. Os efeitos dependerão das características de cada concessão, dos veículos utilizados e das rotas percorridas. 

O que transportadoras e embarcadores devem acompanhar? 

Enquanto os novos projetos avançam, transportadoras e embarcadores devem avaliar como os possíveis novos parâmetros de pedágio podem afetar seus custos de transporte. 

Essa análise pode envolver a formação do frete, o planejamento de rotas e o orçamento destinado às operações logísticas. Também é importante acompanhar as premissas econômico-financeiras dos contratos de concessão e os critérios utilizados para a definição das tarifas. 

Caso a metodologia seja efetivamente adotada nos novos contratos, empresas que operam em rotas abrangidas pelas concessões deverão considerar os novos parâmetros de pedágio em seus estudos de custos e na gestão das operações. 

Entender como essas mudanças podem repercutir na operação é importante para antecipar impactos e apoiar decisões relacionadas à precificação e ao planejamento do transporte.

CGIBS e Receita Federal atualizam regras técnicas da DeRE e arquivos XSD

O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e a Receita Federal do Brasil (RFB) publicaram, em 19 de agosto de 2026, a Nota Orientativa 2026.001, que comunica novos ajustes técnicos nos leiautes dos eventos e nos arquivos XSD da Declaração de Regimes Específicos (DeRE).

As alterações são voltadas principalmente aos contribuintes e desenvolvedores de sistemas que participam do ambiente de Produção Restrita. O objetivo é adequar os recursos técnicos já disponibilizados, aprimorar as regras de validação e manter os esquemas estruturais compatíveis com as funcionalidades atualmente disponíveis.

Embora tenham caráter técnico, as mudanças exigem atenção das empresas, especialmente das áreas tributária, contábil e de tecnologia, já que podem demandar ajustes nos sistemas utilizados para geração, validação e transmissão das informações.

O que mudou na DeRE?

Entre os principais ajustes está a atualização do evento D-1011, relacionado ao Plano Geral de Contas Comentado (PGCC). A nova versão inclui o plano de contas referencial da PREVIC, permitindo o mapeamento contábil das Entidades Fechadas de Previdência Complementar.

Também houve mudanças no evento D-1106, utilizado para a identificação de aplicações financeiras. A atualização permite a escrituração de variações mensais negativas na carteira de ativos, além de estabelecer um bloqueio para períodos de apuração futuros.

O evento também passa a contar com validações matemáticas relacionadas ao saldo final e aos rendimentos apurados, reforçando os mecanismos de conferência das informações apresentadas.

Já os eventos D-9101 e D-9106, responsáveis pelos retornos totalizadores, passam a informar o número do recibo do PGCC utilizado no processamento dos balancetes e das aplicações financeiras.

Na prática, esse ajuste amplia a rastreabilidade das informações e permite identificar qual versão contábil foi considerada durante o processamento.

Anexos técnicos da DeRE também foram atualizados

A Nota Orientativa 2026.001 também promove alterações nos anexos técnicos da DeRE.

O Anexo I passa a contemplar a Tabela 24, referente ao Plano de Contas Referencial da PREVIC, como tabela de referência externa.

Já o Anexo II recebeu atualizações nas regras de validação das contas referenciais. Também foram incluídas novas críticas para a conferência do saldo final do ativo e do valor apurado, além de uma regra para rejeição de competências futuras.

Essas mudanças buscam tornar as validações mais consistentes e reduzir possíveis divergências entre as informações apresentadas e as regras estruturais da DeRE.

Novos arquivos XSD refletem as alterações

Outro ponto de atenção está nos arquivos XML Schema Definition (XSD), utilizados para validar a estrutura dos arquivos XML transmitidos no ambiente.

Segundo a comunicação do CGIBS e da Receita Federal, os esquemas foram atualizados para refletir a versão implantada na Produção Restrita em 18 de agosto de 2026, a partir das 19h.

As atualizações envolvem a padronização da nomenclatura dos arquivos, a revisão dos identificadores de versão e a compatibilização dos esquemas com as regras de negócio atualmente vigentes.

Também foram atualizados os pacotes de validação relacionados aos eventos de entrada e aos retornos totalizadores.

Ajustes ainda serão consolidados na documentação oficial

É importante destacar que a Nota Orientativa tem caráter de comunicação técnica antecipada. Isso significa que os ajustes divulgados ainda serão formalmente consolidados em futuras versões da documentação da DeRE.

A previsão é que as alterações sejam incorporadas ao Manual de Orientação do Usuário da DeRE, aos leiautes de eventos, às tabelas, às regras de validação e a outros documentos técnicos do projeto, por meio de Ato Técnico Conjunto da RFB e do CGIBS.

Por isso, os participantes do ambiente de Produção Restrita devem acompanhar as próximas atualizações da documentação oficial.

Neste momento, a principal recomendação é avaliar os impactos das alterações nos sistemas utilizados para trabalhar com a DeRE, principalmente em relação aos novos arquivos XSD e às regras de validação.

O acompanhamento antecipado permite que eventuais adequações tecnológicas sejam planejadas antes da consolidação das mudanças, reduzindo o risco de inconsistências na geração, validação ou transmissão das informações.

A mudança reforça uma característica importante da implementação da Reforma Tributária sobre o Consumo: a necessidade de integração entre as áreas tributária, contábil e de tecnologia.

Mesmo quando uma alteração possui natureza predominantemente técnica, ela pode impactar diretamente a estrutura dos sistemas e a qualidade das informações que serão prestadas à Administração Tributária.

A implementação da Reforma Tributária envolve uma série de mudanças simultâneas em regras, obrigações acessórias, documentos fiscais, sistemas e processos. Para empresas que precisam se adaptar a esse novo cenário, acompanhar as atualizações técnicas é tão importante quanto compreender as mudanças na legislação.

O TRC na Reforma reúne conteúdos, análises e atualizações sobre a Reforma Tributária com foco nos impactos para o Transporte Rodoviário de Cargas (TRC). No portal, você acompanha as principais mudanças e seus possíveis reflexos para o setor, ajudando sua empresa a se preparar para cada etapa da transição.

ENCAT

ENCAT libera cadastro de Provedores de Assinatura e Autorização para emissão de NF-e 

O Encontro Nacional de Coordenadores e Administradores Tributários Estaduais (ENCAT) liberou, em 10 de agosto de 2026, as funcionalidades para o credenciamento dos Provedores de Assinatura e Autorização (PAA) e para o cadastro das empresas que utilizarão essas plataformas. 

A medida atende às disposições do Ajuste SINIEF 21/2026 e cria uma alternativa para a emissão de documentos fiscais eletrônicos por determinados grupos de contribuintes, especialmente aqueles que possuem uma estrutura tecnológica mais enxuta. O ajuste altera as regras do modelo de PAA criado pelo Ajuste SINIEF 9/2022. 

Entre os grupos que poderão utilizar esse modelo estão Produtores Rurais, Transportadores Autônomos de Cargas (TACs), Microempreendedores Individuais (MEIs) e empresas optantes pelo Simples Nacional. 

O que é o Provedor de Assinatura e Autorização (PAA)? 

O PAA funciona como uma plataforma intermediária para a emissão de documentos fiscais eletrônicos. Por meio de um provedor credenciado, o contribuinte pode utilizar uma solução para gerar o documento fiscal, realizar sua assinatura digital e encaminhá-lo para autorização junto aos sistemas das administrações tributárias. 

Isso reduz a necessidade de que cada pequeno emissor mantenha, individualmente, uma estrutura tecnológica mais complexa para realizar essas etapas. 

A Nota Técnica 2026.001, publicada pelo Portal da NF-e, detalha as especificações técnicas para o funcionamento do PAA no âmbito da NF-e. O modelo prevê que o provedor atue como intermediário técnico, sem assumir a responsabilidade legal e tributária do contribuinte pelas informações declaradas no documento fiscal. 

Cadastro de provedores e empresas já está disponível 

Com a liberação das novas funcionalidades pelo ENCAT, os provedores interessados podem solicitar seu credenciamento, enquanto as empresas dos grupos abrangidos podem realizar o cadastro e estabelecer seu vínculo com um PAA já habilitado. 

Esse processo é importante para que as empresas possam se preparar para utilizar as plataformas quando a emissão por meio do PAA estiver disponível em ambiente de produção. 

De acordo com o cronograma divulgado, o envio de NF-e modelo 55 assinada e transmitida pelas plataformas em nome dos respectivos representados estará disponível no ambiente de produção da SEFAZ Virtual RS a partir de 5 de outubro de 2026. 

Até lá, provedores e empresas usuárias podem avançar nos cadastros, nos vínculos e na preparação das aplicações emissoras. 

Para o setor de transporte, a novidade merece atenção principalmente dos Transportadores Autônomos de Cargas (TACs). 

Com o PAA, o transportador poderá contar com uma plataforma especializada para apoiar a emissão dos documentos fiscais, incluindo a gestão e geração do XML e a assinatura digital necessária para o envio do documento. 

A proposta é reduzir a necessidade de aquisição e manutenção de certificados digitais e de sistemas próprios mais complexos para emissão, transferindo parte dessa estrutura para provedores especializados. 

Isso pode representar uma alternativa relevante para contribuintes que possuem menor estrutura tecnológica e precisam atender às obrigações fiscais de forma mais simples e integrada. 

O que as empresas devem fazer agora? 

Embora a emissão por PAA em ambiente de produção tenha início previsto para outubro, o período até 5 de outubro de 2026 deve ser utilizado para preparação. 

As empresas enquadradas nos grupos abrangidos pelo modelo devem acompanhar o processo de credenciamento, avaliar os provedores disponíveis e, quando aplicável, estabelecer o vínculo com a plataforma escolhida. 

Também é importante verificar a adequação dos sistemas e aplicações que serão utilizados na emissão, garantindo que a operação esteja preparada para o início da nova funcionalidade. 

A liberação do cadastro representa mais uma etapa na implementação do PAA e reforça o movimento de simplificação e digitalização das obrigações fiscais, especialmente para pequenos contribuintes. 

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.