CGIBS e Receita Federal esclarecem prazos e sequência de envio da DeRE

O Comitê Gestor do IBS (CGIBS) e a Receita Federal divulgaram esclarecimentos sobre os prazos e procedimentos para o cumprimento das obrigações relacionadas à Declaração Eletrônica de Regimes Específicos (DeRE), previstas no Ato Conjunto RFB/CGIBS nº 4/2026.

Um dos principais pontos esclarecidos é a data de 1º de outubro de 2026. A data não representa o prazo final para entrega da DeRE, mas o início da recepção dos eventos de tabela e da vigência cadastral das informações no sistema.

A partir de 1º de outubro, poderão ser transmitidos os seguintes eventos:
D-1001 – Informações do Contribuinte;
D-1011 – Plano Geral de Contas Comentado (PGCC).

Embora esses eventos possam ser enviados a partir de outubro, é necessário que sejam transmitidos e processados com sucesso antes do envio dos primeiros eventos periódicos mensais, referentes à competência de outubro de 2026.

A primeira escrituração contábil-fiscal mensal deverá ser entregue até 15 de novembro de 2026. Nessa competência, deverão ser transmitidos os eventos periódicos aplicáveis, entre eles:

  • D-1101 – Balancete Mensal;
  • D-1106 – Identificação de Aplicações Financeiras, quando houver obrigatoriedade;
  • D-1121 – Relação de Deduções Utilizadas na Apuração;
  • D-2101 – Débito em Operações com Títulos de Dívida com Oferta Pública, quando aplicável ao setor financeiro;
  • D-1199 – Fechamento Mensal, responsável por consolidar a escrituração e a confissão de dívida.

O prazo para os eventos periódicos mensais permanece fixado no dia 15 do mês seguinte. Caso a data caia em sábado, domingo ou feriado, não haverá prorrogação automática do prazo.

Sequência de envio dos eventos da DeRE exige atenção

Além dos prazos, o comunicado do CGIBS e da RFB orienta sobre a ordem de transmissão dos eventos da DeRE.

Os eventos de tabela devem ser enviados antes dos eventos periódicos mensais. Dessa forma, as informações cadastrais e estruturantes podem ser recepcionadas e validadas antes do processamento da escrituração mensal.

Também não é recomendável transmitir, no mesmo lote, eventos que tenham dependência lógica entre si. Um exemplo é o envio simultâneo de uma atualização do D-1011 – Plano Geral de Contas Comentado e do D-1101 – Balancete Mensal.

Nesse caso, o D-1101 pode ser validado antes que a atualização do plano de contas seja processada. Se o D-1011 for rejeitado, o sistema poderá realizar a validação do balancete considerando a versão anterior do plano de contas registrada na DeRE.

Por isso, a orientação é seguir uma sequência operacional: transmitir os eventos de tabela, aguardar o processamento com sucesso, corrigir eventuais inconsistências e, somente depois da confirmação da validação, enviar os eventos periódicos mensais.

Os esclarecimentos reforçam uma necessidade prática da Reforma Tributária: a preparação das empresas não envolve apenas a parametrização dos novos tributos.

A qualidade e a sequência das informações enviadas aos ambientes fiscais também serão importantes para evitar rejeições, inconsistências e o processamento de eventos com base em dados desatualizados.

A partir de outubro, as áreas fiscal, tributária, contábil e de tecnologia deverão acompanhar a implantação da DeRE e realizar testes nos sistemas, garantindo que os eventos sejam transmitidos na ordem correta e dentro dos prazos estabelecidos.
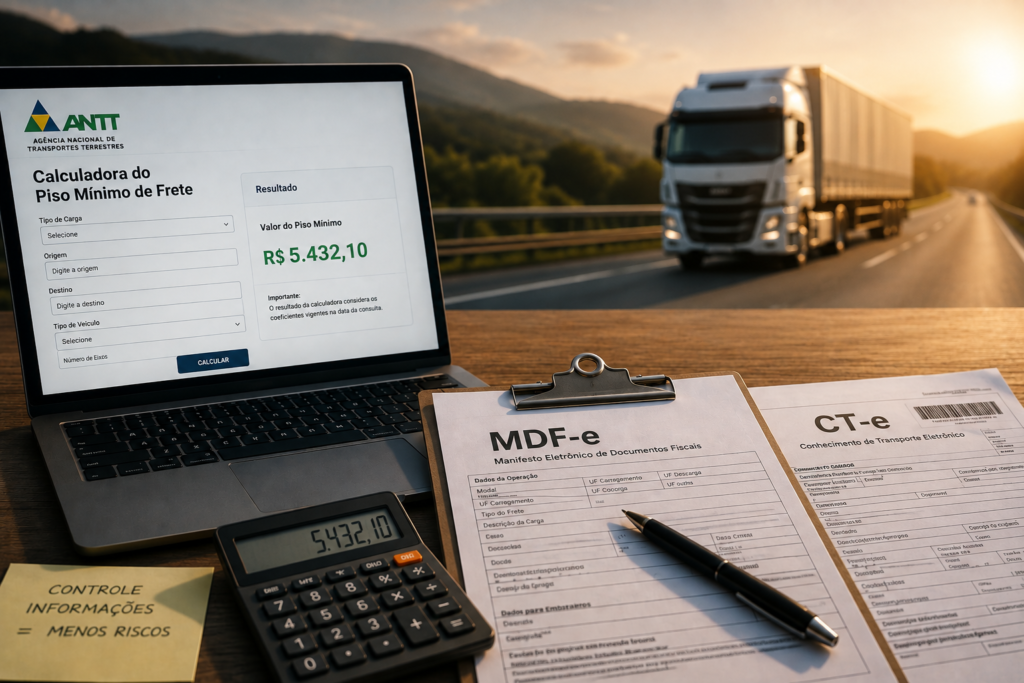
Piso Mínimo de Frete

Autuações por Piso Mínimo de Frete reforçam a importância do controle dos dados da operação 

As recentes autuações por suposto descumprimento do Piso Mínimo de Frete têm levantado questionamentos sobre os critérios utilizados pela fiscalização, principalmente em relação aos parâmetros considerados no cálculo do valor devido em cada operação. 

Em alguns casos, foram identificadas diferenças entre o valor do Piso Mínimo utilizado na autuação e o resultado obtido por meio da calculadora pública da ANTT, mesmo com parâmetros semelhantes aos informados nos autos de infração. 

Segundo a própria ANTT, essas diferenças podem ocorrer quando a consulta é feita depois da realização da operação. Isso acontece porque a calculadora considera os coeficientes vigentes na data da consulta, enquanto a fiscalização utiliza os parâmetros aplicáveis na data em que o transporte foi realizado. Além disso, informações sobre a composição veicular e outros dados da operação também podem alterar o resultado do cálculo. 

Dados do MDF-e ganham importância na fiscalização 

Outro ponto de atenção está na origem e na distância consideradas para o cálculo do Piso Mínimo de Frete. De acordo com a ANTT, essas informações são obtidas a partir dos dados declarados no MDF-e, o que torna fundamental que o documento represente corretamente a operação realizada. 

Como a distância interfere diretamente no valor do piso, divergências entre as informações registradas no MDF-e e em outros documentos, como o CT-e, podem gerar questionamentos sobre os parâmetros considerados pela fiscalização. 

A situação exige atenção especial nas operações de frete de retorno. A origem e a dinâmica da viagem podem ter características específicas, e a maneira como essas informações são registradas nos documentos eletrônicos pode impactar a operação considerada pela fiscalização e, consequentemente, o valor utilizado para verificar o cumprimento do Piso Mínimo. 

Controle também é necessário para contratantes e subcontratantes 

O cenário não envolve apenas os transportadores. Empresas que contratam ou subcontratam transportadores também precisam manter controles sobre as informações das operações realizadas por terceiros. 

Dependendo das circunstâncias da operação, a responsabilidade por eventual descumprimento da Política Nacional de Pisos Mínimos pode alcançar o subcontratante. Por isso, empresas intermediárias devem acompanhar os dados utilizados nas operações e garantir maior consistência entre as informações declaradas. 

Em 2026, a fiscalização passou a contar com novos mecanismos de controle. A universalização do CIOT e o uso de sistemas eletrônicos para acompanhamento do Piso Mínimo ampliaram a necessidade de monitoramento preventivo das operações. 

Em determinadas situações, esse controle acontece antes mesmo da realização do transporte. Por isso, manter informações corretas e consistentes em todos os documentos envolvidos passou a ser ainda mais importante. 

Para as empresas do Transporte Rodoviário de Cargas, um dos principais pontos de atenção deve ser a gestão das informações que compõem cada operação. 

Valor do frete, distância, origem, destino, tipo de carga, composição veicular e dados declarados no CT-e, MDF-e e CIOT precisam ser analisados de forma integrada. A consistência entre essas informações é fundamental para reduzir riscos e evitar divergências que possam resultar em questionamentos ou autuações. 

Esse acompanhamento também é importante diante de uma fiscalização. O transportador deve ter condições de verificar os parâmetros utilizados no cálculo, como a distância considerada, os coeficientes aplicados e as demais informações que contribuíram para a penalidade. 

Nesse contexto, a memória de cálculo e o acesso aos dados utilizados na fiscalização são elementos relevantes para analisar a autuação e exercer o direito de defesa administrativa. 

carfcarf

CARF reconhece créditos de PIS e Cofins sobre fretes ligados a insumos e etapas do processo produtivo 

O Conselho Administrativo de Recursos Fiscais (CARF) reconheceu, em parte, o direito ao aproveitamento de créditos de PIS e Cofins sobre despesas de frete relacionadas à aquisição e movimentação de insumos e a determinadas etapas do processo produtivo. A decisão foi proferida em sessão realizada em 13 de maio de 2026 e publicada no dia 10/08/2026. 

O principal ponto do julgamento está na aplicação da Súmula CARF nº 188. Segundo o entendimento adotado pelo Conselho, a aquisição de um bem e a contratação do serviço de transporte são operações que possuem tratamento tributário próprio.  

Isso significa que o fato de o insumo transportado estar sujeito à alíquota zero ou à suspensão, ou mesmo não gerar crédito de PIS e Cofins, não impede, por si só, o reconhecimento do crédito relacionado ao serviço de frete. 

Para o CARF, também é necessário avaliar qual é a função do bem transportado dentro da atividade da empresa. Quando esse bem é utilizado como insumo indispensável ao processo produtivo, o transporte necessário para levá-lo até o local onde será utilizado pode ser considerado essencial e, portanto, gerar o respectivo crédito de PIS e Cofins. 

No caso analisado, foram reconhecidos créditos sobre fretes relacionados à aquisição de arroz em casca de pessoa física, à aquisição de insumos importados, à compra de insumos sujeitos à alíquota zero e à compra de insumos de pessoa jurídica com suspensão da incidência das contribuições. 

Em todas essas situações, o CARF considerou relevante a autonomia do serviço de transporte em relação ao tratamento tributário aplicado ao bem adquirido. Ou seja, o regime tributário da mercadoria transportada não é, isoladamente, suficiente para determinar se o frete pode ou não gerar crédito. 

Créditos também podem alcançar etapas do processo produtivo 

A decisão também reconheceu o direito ao crédito sobre fretes vinculados a determinadas etapas do processo produtivo. Entre as situações admitidas estão o retorno de mercadoria remetida para industrialização por encomenda, o retorno de matéria-prima de depósito fechado ou armazém geral, a transferência de insumos entre estabelecimentos e a transferência de produtos ainda em elaboração. 

No entendimento do colegiado, a industrialização por encomenda não interrompe o ciclo produtivo da empresa contratante. Dessa forma, o transporte da matéria-prima até o estabelecimento do industrializador e o retorno do produto industrializado podem representar etapas necessárias para a conclusão do processo produtivo. 

A mesma lógica foi aplicada ao transporte de insumos entre depósitos ou estabelecimentos, desde que essa movimentação esteja relacionada ao abastecimento da atividade produtiva. 

O julgamento, porém, não reconheceu o crédito em todas as situações envolvendo transporte. O CARF manteve as glosas referentes ao frete na transferência de produtos acabados entre estabelecimentos da mesma empresa, aplicando a Súmula CARF nº 217. Nesse caso, o entendimento é de que essas despesas não geram créditos de PIS e Cofins no regime não cumulativo. 

Também foram mantidas as glosas relacionadas ao transporte de subprodutos que já não passariam por novas etapas de transformação, assim como em operações cuja documentação não permitiu identificar adequadamente a natureza do transporte. 

A decisão reforça, portanto, que a caracterização do frete como insumo não depende apenas da existência de um documento fiscal. É necessário demonstrar a relação daquela operação com a atividade produtiva e apresentar documentação capaz de comprovar os fatos que fundamentam o crédito. 

Para empresas do transporte e para outras empresas que contratam serviços de frete, o julgamento chama atenção para a importância de classificar corretamente a finalidade de cada operação. A possibilidade de aproveitamento do crédito não depende somente do documento fiscal do transporte ou do regime tributário da mercadoria, mas da efetiva vinculação do frete à aquisição de insumos ou ao processo produtivo. 

No contexto das revisões de créditos de PIS e Cofins, as empresas devem analisar as operações de transporte individualmente, considerando a natureza do bem movimentado, sua utilização no processo produtivo, a incidência das contribuições sobre o serviço de frete e a documentação que comprova a operação. 

Essa análise também deve levar em conta as hipóteses já disciplinadas pelas Súmulas CARF nº 188 e nº 217, especialmente para diferenciar os transportes relacionados à produção daqueles que não possuem vínculo suficiente para gerar crédito. 

A decisão mostra que o tratamento tributário do frete exige uma análise da operação concreta. Para fins de crédito, é necessário diferenciar o transporte de insumos e de produtos ainda em elaboração, quando vinculados à produção, das despesas relacionadas à movimentação de produtos acabados e de outras operações cujo vínculo com o processo produtivo não esteja demonstrado. 

As decisões do CARF podem trazer impactos relevantes para a apuração de créditos e para a gestão tributária das empresas. Por isso, acompanhar a interpretação dos órgãos administrativos e avaliar como cada entendimento se aplica às operações da empresa é fundamental para reduzir riscos e identificar oportunidades dentro da legislação. 

A Rumo Brasil é uma consultoria especializada no Transporte Rodoviário de Cargas e acompanha de perto as mudanças tributárias que impactam o setor. Nosso trabalho combina conhecimento técnico e visão prática da operação para apoiar transportadoras na tomada de decisões mais seguras e na busca por maior eficiência tributária. 

NF-e e pagamento: nova Nota Técnica traz regras para o split payment e exige atenção no transporte de cargas

A implementação da Reforma Tributária sobre o Consumo avança mais uma etapa com a publicação da Nota Técnica 2026.006 v.1.00, em 25 de agosto de 2026. O documento apresenta novas especificações para a vinculação entre a Nota Fiscal Eletrônica (NF-e) e a respectiva transação financeira sujeita ao split payment.

A atualização reforça uma mudança importante no ambiente fiscal: documentos fiscais, meios de pagamento e informações financeiras passarão a estar cada vez mais conectados para viabilizar a apuração do IBS e da CBS.

Para empresas que atuam no Transporte Rodoviário de Cargas (TRC), esse movimento merece atenção. Embora a Nota Técnica trate especificamente da NF-e, seus efeitos podem alcançar toda a cadeia documental da operação, incluindo os processos relacionados à emissão do Conhecimento de Transporte Eletrônico (CT-e).

O que muda com a Nota Técnica 2026.006?

A documentação técnica estabelece que a vinculação entre o Documento Fiscal eletrônico (DFe) e a transação financeira sujeita ao split payment será necessária para a correta apuração dos débitos do fornecedor e para a concessão dos créditos ao adquirente.

Essa vinculação poderá ocorrer de duas formas: pela transmissão da chave do documento fiscal ao prestador do serviço de pagamento no início da transação financeira ou pela inserção dos dados da transação financeira no próprio documento fiscal ou em um evento específico.

A Nota Técnica 2026.006 detalha justamente essa segunda possibilidade, estabelecendo as especificações para que as informações da transação financeira sejam registradas nos documentos fiscais.

O avanço faz parte da estruturação do split payment, mecanismo previsto na Reforma Tributária para permitir que o recolhimento dos tributos esteja conectado ao momento da liquidação financeira da operação.

No TRC, a NF-e não funciona de forma isolada. Em diferentes operações, ela acompanha a mercadoria e fornece informações utilizadas como referência para a emissão do CT-e.

Por isso, qualquer mudança na estrutura e nas informações da NF-e precisa ser observada também sob a perspectiva da cadeia logística e documental.

Com a Reforma Tributária, essa integração tende a ganhar ainda mais importância. Uma NF-e emitida sem a correta adequação aos novos campos, regras e informações exigidas poderá gerar inconsistências nos processos que dependem desses dados, inclusive nas operações de transporte documentadas pelo CT-e.

É importante destacar que a Nota Técnica 2026.006 não altera diretamente as regras de emissão do CT-e. O ponto de atenção está na crescente integração entre os documentos fiscais e na necessidade de manter informações consistentes ao longo de toda a operação.

O que as empresas precisam revisar?

A adequação à Reforma Tributária não deve ser encarada apenas como uma atualização do sistema utilizado para emitir documentos fiscais.

Transportadoras, embarcadores e demais empresas envolvidas na cadeia logística precisarão avaliar seus cadastros, processos internos e integrações entre sistemas ERP, plataformas fiscais, financeiros e operacionais.

Também será necessário revisar as rotinas relacionadas à emissão e ao recebimento da NF-e e do CT-e, garantindo que as informações utilizadas em diferentes etapas da operação sejam consistentes.

Esse cuidado será especialmente importante à medida que novas especificações técnicas forem publicadas e os sistemas responsáveis pela apuração do IBS e da CBS avancem em sua implementação.

Como se preparar para a Reforma Tributária?

A publicação da Nota Técnica 2026.006 reforça que a preparação para a Reforma Tributária precisa ir além da análise isolada das novas alíquotas e regras de tributação.

Para transportadoras e demais participantes do TRC, é importante antecipar a revisão dos processos e avaliar como as informações circulam entre os diferentes sistemas e documentos utilizados na operação.

A adequação da NF-e, sua relação com o CT-e e a integração com os sistemas financeiros e fiscais devem fazer parte dessa análise. Quanto mais integrada estiver a operação, menor tende a ser o risco de divergências e retrabalho durante a transição para o novo modelo tributário.

O TRC na Reforma reúne informações, análises e conteúdos voltados especificamente aos impactos da Reforma Tributária no setor de transporte rodoviário de cargas. Acompanhe o portal para entender as principais mudanças e descobrir como elas podem afetar a operação, a gestão e os resultados das transportadoras.

Receita e CGIBS aprovam novas especificações para documentos fiscais eletrônicos da CBS e do IBS

A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) aprovaram novas especificações técnicas para documentos fiscais eletrônicos que serão utilizados no ambiente da CBS e do IBS. A medida é mais uma etapa da preparação operacional para a Reforma Tributária do Consumo e exige atenção das empresas aos impactos em seus sistemas fiscais.

Publicado em 21 de agosto de 2026, o Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 2/2026 aprova documentações técnicas relacionadas à emissão, autorização, leiaute, validação e demais informações que deverão ser processadas pelos sistemas fiscais.

A publicação representa mais um avanço na construção da estrutura tecnológica necessária para colocar em funcionamento o novo modelo de tributação sobre o consumo.

O que muda nos documentos fiscais eletrônicos?

Entre os documentos contemplados pelo ato estão a Nota Fiscal Eletrônica (NF-e) e a Nota Fiscal de Consumidor Eletrônica (NFC-e).

Para esses documentos, foram aprovadas atualizações e especificações relacionadas a diferentes processos, como a vinculação com transações de pagamento, emissão offline, autorização com alerta, DANFE Simplificado, tabela de CFOP, índice de mistura de biocombustível e meios de pagamento.

O ato também aprova documentação técnica para o Bilhete de Passagem Eletrônico (BP-e) e manuais e leiautes relacionados à Nota Fiscal da Água e Saneamento Eletrônica (NFAg), à Nota Fiscal Eletrônica do Gás (NFGas) e à Nota Fiscal Eletrônica de Alienação de Bens Imóveis (NFe ABI).

Embora nem todas essas alterações tenham relação direta com o transporte rodoviário de cargas, elas fazem parte da estrutura tecnológica que dará suporte à operacionalização da CBS e do IBS.

Por que isso importa para as empresas?

A aprovação conjunta pela RFB e pelo CGIBS reforça a necessidade de integração entre os dois novos tributos e mostra que a implementação da Reforma Tributária também avança no campo tecnológico.

Por isso, as empresas precisam acompanhar não apenas as mudanças na legislação, mas também as notas técnicas, manuais, leiautes e demais especificações operacionais que estão sendo divulgados pelos órgãos responsáveis.

Essas atualizações podem exigir adequações em diferentes frentes, incluindo sistemas de emissão de documentos fiscais, ERPs, integrações, cadastros e rotinas de compliance tributário.

Reforma Tributária exige preparação também na área de tecnologia

Um ponto importante é que a adaptação às novas regras não deve ser tratada apenas como uma atualização pontual de sistema.

A entrada da CBS e do IBS exigirá uma preparação coordenada entre as áreas tributária, fiscal, contábil e de tecnologia. Isso significa avaliar antecipadamente quais mudanças serão necessárias, identificar possíveis impactos nos processos atuais e planejar as adequações antes que elas se tornem uma necessidade urgente.

Empresas e desenvolvedores devem, portanto, acompanhar a documentação disponibilizada nos portais oficiais e avaliar como cada nova especificação pode afetar seus sistemas e operações.

Essa postura preventiva é importante para reduzir riscos de incompatibilidade, falhas na emissão de documentos fiscais e problemas de compliance durante a transição para o novo modelo tributário.

Ato já está em vigor

O Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 2/2026 entrou em vigor na data de sua publicação, em 21 de agosto de 2026.

Com isso, o acompanhamento das atualizações técnicas passa a ser parte importante da preparação das empresas para a Reforma Tributária. Novas versões de documentos, notas técnicas e especificações ainda poderão ser divulgadas pela RFB, pelo CGIBS e pelas administrações tributárias ao longo do processo de implementação.

Como o setor de transporte deve se preparar?

A preparação para a Reforma Tributária envolve muito mais do que entender as novas alíquotas e regras de tributação. As mudanças também alcançam processos, sistemas, documentos fiscais e a forma como as informações são registradas e transmitidas.

Por isso, é importante que as transportadoras mantenham uma rotina de acompanhamento das atualizações e promovam uma análise integrada dos impactos da CBS e do IBS sobre suas operações.

O objetivo deve ser antecipar adequações, identificar riscos e garantir que as áreas responsáveis estejam preparadas para a transição.

O TRC na Reforma é o portal da Rumo Brasil dedicado a reunir informações, análises e conteúdos sobre os impactos da Reforma Tributária no Transporte Rodoviário de Cargas.

Acompanhe as atualizações sobre CBS, IBS, documentos fiscais, legislação e demais mudanças que podem afetar a operação das transportadoras e mantenha sua empresa preparada para os próximos passos da Reforma Tributária.

Plano Nacional de Conformidade Tributária: o que muda para as empresas

A Receita Federal, o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) e o Conselho Federal de Contabilidade (CFC) avançaram no alinhamento das ações para implantação do Plano Nacional de Conformidade Tributária (PNCT), iniciativa que faz parte do processo de transição para o novo sistema de tributação do consumo.

Em reunião realizada em 18 de agosto, as instituições discutiram as exigências relacionadas à emissão dos novos documentos fiscais e o papel dos profissionais da contabilidade na adaptação das empresas às regras do IBS e da CBS.

O que é o Plano Nacional de Conformidade Tributária?

O PNCT estabelece uma abordagem voltada à prevenção e à regularização de inconsistências durante o período de transição da Reforma Tributária do Consumo.

A proposta é que a administração tributária priorize a orientação dos contribuintes e a correção de falhas antes da eventual aplicação de penalidades decorrentes de erros formais no cumprimento das obrigações fiscais.

Qual será o papel do profissional da contabilidade?

Um dos pontos de destaque do programa é a atuação do profissional da contabilidade. Para participar do PNCT, as empresas deverão indicar formalmente um profissional responsável por acompanhar a correta emissão dos documentos fiscais, monitorar a parametrização dos sistemas e responder, dentro dos prazos, às comunicações da administração tributária.

Com isso, a atuação do profissional contábil passa a ir além do cumprimento tradicional das obrigações acessórias. O acompanhamento contínuo da conformidade tributária ganha ainda mais importância durante a implantação do novo modelo.

Empresas devem sanar inconsistências até dezembro de 2026

Outro ponto relevante do PNCT é o prazo para regularização das inconsistências apontadas. De acordo com os requisitos técnicos previstos no programa, elas deverão ser saneadas até o final de dezembro de 2026.

Por isso, o período de transição exige que as empresas revisem seus processos fiscais e tecnológicos, verificando se cadastros, sistemas e documentos estão adequadamente preparados para as novas exigências.

A correta parametrização dos sistemas e a qualidade das informações fiscais serão fundamentais para a adaptação ao ambiente do IBS e da CBS.

O que as empresas devem fazer?

O avanço do PNCT mostra que a transição para o novo modelo tributário não envolve apenas mudanças na tributação. As empresas também precisarão dedicar atenção à qualidade das informações fiscais e à parametrização dos sistemas.

A correta emissão dos documentos fiscais será um dos pilares da conformidade durante a implantação do IBS e da CBS. Por isso, é importante acompanhar a regulamentação e as orientações relacionadas ao programa, além de definir os responsáveis e os processos necessários para atender às novas exigências.

Para as transportadoras, esse acompanhamento é especialmente importante diante dos impactos que a Reforma Tributária poderá trazer para os processos fiscais e operacionais do setor.

A implantação do Plano Nacional de Conformidade Tributária é mais uma etapa do processo de adaptação ao novo sistema tributário. Para as empresas, acompanhar essas mudanças desde agora será essencial para reduzir riscos e garantir uma transição mais organizada.

No TRC na Reforma, você encontra informações, análises e atualizações sobre a Reforma Tributária e seus impactos no Transporte Rodoviário de Cargas.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.