Câmara aprova 2ª etapa de regulamentação da Reforma Tributária e oficializa Comitê Gestor do IBS

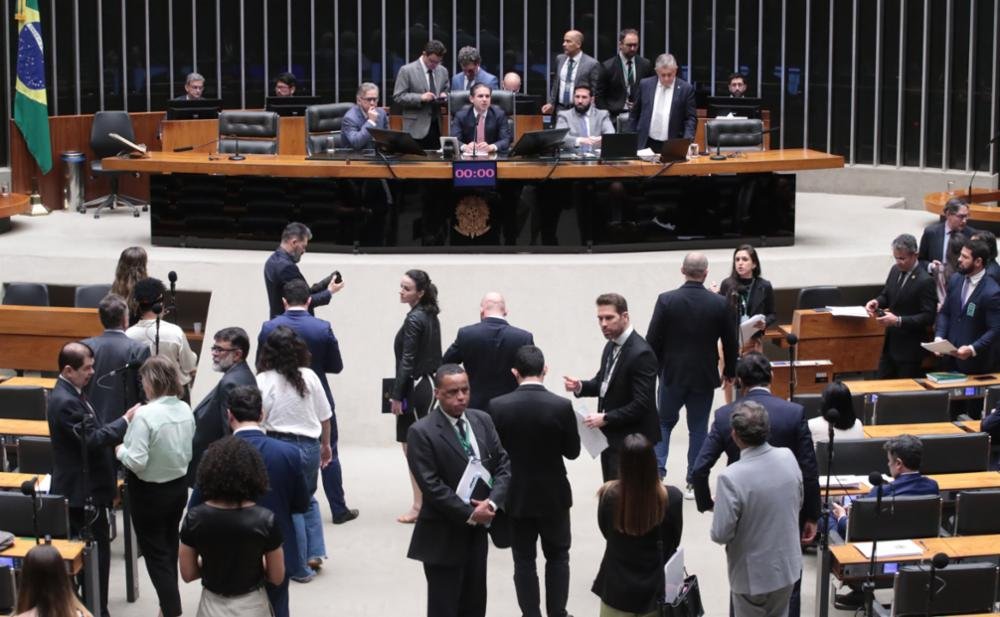
A Câmara dos Deputados aprovou, na noite de 15 de dezembro de 2025, o texto-base do segundo projeto de lei complementar que regulamenta a Reforma Tributária, concluindo mais uma etapa decisiva na implementação do novo modelo tributário sobre o consumo no Brasil. A votação teve 330 votos favoráveis e 104 contrários e representou um avanço importante para a operacionalização do sistema tributário que substituirá parte da atual estrutura de impostos. 

O que foi aprovado? 

O projeto aprovado, integrante da segunda etapa de regulamentação da Reforma Tributária, trata, principalmente, da criação e das regras de funcionamento do Comitê Gestor do Imposto sobre Bens e Serviços (IBS), imposto que substituirá progressivamente tributos como o ICMS e o ISS, mantendo-se em vigor a partir de 2026 (fase de implementação). 

O Comitê Gestor do IBS (CG-IBS) será o órgão responsável pela coordenação da arrecadação, fiscalização, distribuição e gestão do novo imposto entre os entes federativos (Estados, Distrito Federal e Municípios). Entre suas principais atribuições estão: 

  • Estabelecer metodologia e cálculo das alíquotas; 
  • Coordenar a fiscalização e o lançamento do imposto; 
  • Integrar sistemas tributários dos entes federados; 
  • Harmonizar procedimentos e dados para assegurar coerência no recolhimento e na distribuição do IBS. 
     

Principais mudanças e pontos em debate 

Embora o texto-base tenha sido aprovado, ainda há destaques pendentes de votação que podem alterar partes da regulamentação, incluindo: 

  • Fixação de alíquota máxima de 2% para o Imposto Seletivo (IS) incidente sobre bebidas açucaradas; 
  • Redefinição de itens que podem ser isentos dos novos tributos; 
  • Discussão sobre possíveis tratamentos tributários diferenciados para setores específicos. 
     

O que acontece agora?  

Com o texto-base aprovado na Câmara, os destaques ainda serão votados para consolidar a redação final do PLP 108/24. Após essa etapa, o projeto seguirá para sanção presidencial e posterior definição de regulamentos específicos, que detalharão a implementação prática do IBS e da CBS, inclusive em relação a prazos, alíquotas e obrigações acessórias.  

A aprovação da segunda etapa de regulamentação da Reforma Tributária e a oficialização do Comitê Gestor do IBS representam um marco no processo de transformação do sistema tributário brasileiro.  

Diante do avanço da regulamentação da Reforma Tributária e das definições que ainda estão por vir, é fundamental que empresas e profissionais do setor acompanhem de perto cada nova atualização. A Rumo Brasil seguirá monitorando todas as etapas da Reforma, com análises claras e objetivas sobre os impactos práticos para o Transporte Rodoviário de Cargas.  

Continue acompanhando as novidades aqui no blog da Rumo Brasil e no Portal do TRC na Reforma, onde reunimos conteúdos atualizados, interpretações técnicas e orientações estratégicas sobre o novo sistema tributário. 
Receita Federal e Comitê Gestor do IBS publicam orientações sobre entrada em vigor da CBS, IBS e documentação da DeRE

A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) divulgaram, de forma conjunta, novas orientações sobre a implementação da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), tributos centrais da Reforma Tributária do Consumo. As normas entram em vigor a partir de 1º de janeiro de 2026, conforme previsto na Lei Complementar nº 214/2025, que regulamenta a Emenda Constitucional nº 132. 

As publicações detalham como será a transição para o novo modelo tributário e quais documentos e sistemas deverão ser observados pelas empresas durante o período inicial de adaptação. 

Orientações sobre a emissão de documentos fiscais e novas obrigações 

De acordo com a Receita Federal, a partir de janeiro de 2026, contribuintes deverão emitir documentos fiscais eletrônicos com destaque para a CBS e o IBS, seguindo leiautes padronizados e aprovados por Notas Técnicas específicas. A orientação também alcança plataformas digitais, que terão regras próprias para apresentação de documentos fiscais e declarações eletrônicas. 

A atualização reforça que o ano de 2026 funcionará como um “ano-teste” para o novo modelo. Durante esse período, desde que cumpridas as obrigações acessórias estabelecidas, os contribuintes estarão dispensados do recolhimento dos novos tributos. O objetivo é permitir que as empresas ajustem seus sistemas, processos internos e rotinas fiscais sem impacto imediato no fluxo financeiro. 

A Receita Federal também destacou que pessoas físicas que se tornarem contribuintes da CBS e do IBS deverão ser inscritas no CNPJ a partir de julho de 2026, exclusivamente para fins de apuração desses tributos, sem alteração de sua personalidade jurídica. 

Publicação da documentação técnica oficial da DeRE 

Além das orientações iniciais, o CGIBS e a Receita Federal publicaram a documentação técnica oficial da Declaração de Regimes Específicos (DeRE), instrumento que será fundamental na apuração dos tributos em situações que não se enquadram na metodologia padrão de débito e crédito. 

O pacote inclui o Manual de Orientação do Usuário, leiautes completos e tabelas auxiliares. Esses materiais servirão de base para que desenvolvedores, fornecedores de sistemas fiscais e equipes tributárias das empresas iniciem a adaptação das rotinas internas para o novo modelo. 

A DeRE será uma obrigação central para empresas enquadradas em regimes especiais da Reforma Tributária, que exigem cálculos diferenciados, margens específicas e controles detalhados de operações. 

Importância para as empresas durante a transição 

As publicações reforçam que a fase de implantação da Reforma Tributária exigirá preparação antecipada das empresas. A adaptação ao novo sistema de documentos fiscais, aos leiautes de IBS e CBS e à própria DeRE demanda revisão de processos, atualização de softwares e alinhamento entre as áreas fiscal, contábil e jurídica. 

Para setores com grande volume de operações, como o Transporte Rodoviário de Cargas, entender essas mudanças desde já é fundamental para atravessar a transição com segurança, evitar inconsistências e garantir conformidade com as novas exigências. 

A Rumo Brasil segue acompanhando cada atualização da Reforma Tributária e mantém seus clientes orientados sobre os impactos, riscos e ajustes que deverão ser realizados ao longo dos próximos meses. 

Siga as nossas redes sociais e fique por dentro de tudo que acontece no TRC e no mundo tributário.

ICMS: como pedágio e encargos impactam a base de cálculo 

Com a Reforma Tributária já aprovada e em fase de implementação, o ICMS tem data para deixar de existir, sendo substituído pelo IBS, que integrará o novo modelo de IVA Dual. Apesar disso, o imposto ainda permanece vigente durante o período de transição, motivo pelo qual dúvidas sobre sua incidência continuam entre as mais recorrentes do setor de transporte rodoviário de cargas. 
 
Entre elas, uma das mais comuns envolve a composição da base de cálculo, especialmente quando entramos nos detalhes sobre pedágio, taxas e encargos adicionais. 

O que realmente integra a base de cálculo do ICMS? 

A base de cálculo do ICMS no transporte é formada pelo valor total do serviço, considerando tudo aquilo que compõe o preço final do frete. Isso inclui, além do valor principal, despesas acessórias e cobranças adicionais relacionadas diretamente à prestação do serviço. 

Na prática, a regra geral é objetiva: se o valor é parte do preço do serviço prestado, ele tende a integrar a base de cálculo. Porém, diferentes formas de cobrança e registros no CT-e podem alterar esse entendimento, principalmente no caso do pedágio. 

A inclusão do pedágio no valor tributável 

O pedágio normalmente integra a base de cálculo do ICMS quando é pago pela transportadora e repassado ao cliente, sendo incorporado ao valor do frete. Quando o pedágio aparece no CT-e como despesa acessória vinculada ao serviço, ele passa a compor o montante sobre o qual incide o imposto. 

Por outro lado, quando o custo do pedágio é de responsabilidade direta do tomador do serviço e não é incluído no valor do frete ou no CT-e como item integrante da prestação, ele não compõe a base de cálculo. Ou seja, a incidência depende da forma como o valor é operacionalizado e documentado, reforçando a importância de clareza na formação do frete e no preenchimento do conhecimento de transporte. 

Como taxas e encargos influenciam a base? 

Além do pedágio, outras taxas complementares, como coleta, entrega, escolta, agendamento e demais encargos operacionais, costumam influenciar a base de cálculo do ICMS. Quando esses valores são cobrados como parte integrante do serviço, eles ampliam o valor tributável. 

Esses itens são considerados acessórios ao transporte, o que significa que, quando vinculados ao serviço principal e destacados no CT-e, tendem a ser incluídos no cálculo do imposto. Por isso, compreender a natureza da cobrança e manter consistência no registro fiscal é fundamental para evitar divergências. 

Por que entender isso ainda é importante, mesmo com o fim do ICMS? 

Embora o ICMS esteja com o fim decretado, ele continuará sendo aplicado por vários anos, até a completa transição para o IBS. Nesse período, permanecem válidas as auditorias, os cruzamentos de dados e as verificações fiscais. 
 
Erros na definição da base de cálculo ou nas incidências podem gerar autuações, perda de crédito fiscal e diferenças de recolhimento. 

Além disso, a lógica de composição de preços e rastreabilidade fiscal será ainda mais relevante no novo modelo de tributação. Transportadoras que já mantêm processos claros e documentação bem estruturada estarão mais preparadas para o IBS e para a transparência exigida pelo IVA. 

Como a Rumo Brasil apoia transportadoras nessa transição 

A Rumo Brasil acompanha diariamente as interpretações fiscais e práticas do setor, orientando transportadoras sobre a correta composição do frete, a incidência do ICMS enquanto o imposto ainda vigora e a adequação gradual ao modelo do IBS. 
 
Fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.     

Alerta: Golpes usam nome e CPF para simular cobranças da Receita Federal 

A Receita Federal emitiu um alerta importante sobre uma nova modalidade de golpe que vem utilizando nome e CPF de contribuintes para simular cobranças falsas em nome do órgão. Os criminosos criam páginas muito semelhantes às oficiais, replicando o layout do gov.br, incluindo brasões e elementos visuais que conferem aparência de legitimidade. 

Essas páginas exibem supostas pendências e orientam o contribuinte a realizar pagamentos imediatos. Para aumentar a pressão, os golpistas utilizam mensagens alarmantes, estabelecendo prazos de poucos minutos e ameaçando bloqueio de CPF ou restrições bancárias. 

A Receita reforça que não envia cobranças por aplicativos de mensagem, redes sociais ou links externos. Qualquer consulta sobre débitos deve ser feita exclusivamente pelo portal oficial e pelo e-CAC. Mensagens que oferecem “descontos”, exigem pagamento imediato ou chegam por canais informais são sinal claro de fraude. 

Como se proteger: 

  • Acesse o site gov.br diretamente pelo navegador, sem clicar em links recebidos; 
  • Verifique débitos somente pelo e-CAC; 
  • Desconfie de qualquer cobrança enviada por WhatsApp, SMS ou redes sociais; 
  • Em caso de dúvida, consulte seu contador ou especialista tributário. 
     

A Rumo Brasil mantém acompanhamento constante sobre golpes e fraudes que possam afetar o dia a dia das transportadoras. Estamos sempre atentos a essas movimentações e orientamos nossos clientes para que ajam corretamente, com segurança e respaldo técnico. 

Fisco adia validação obrigatória de IBS/CBS e evita rejeição de notas fiscais em 2026 

A transição para o novo modelo tributário do país avança, mas com ajustes importantes no cronograma. A Receita Federal e o Encat (Encontro Nacional de Coordenadores e Administradores Tributários Estaduais) anunciaram o adiamento da validação obrigatória dos campos de IBS e CBS nas notas fiscais eletrônicas, prevista inicialmente para janeiro de 2026. 

Com essa mudança, as notas fiscais não serão rejeitadas no processo de autorização caso os campos referentes aos novos tributos ainda não estejam preenchidos corretamente. A decisão foi oficializada por meio da Nota Técnica 1.33, publicada na última semana. 

O que muda para as empresas 

O adiamento reduz o risco de interrupções operacionais no início de 2026, período que poderia registrar um volume elevado de rejeições de notas por falta de adequação dos sistemas. 

Apesar disso, a obrigação legal de informar os valores de IBS e CBS permanece. Ou seja: as empresas continuam responsáveis por emitir documentos fiscais com o destaque correto dos novos tributos, mesmo que a ausência dessa informação não resulte, por enquanto, em rejeição técnica. 

A Receita ainda não divulgou uma nova data para a validação obrigatória, mas reforça que o período atual deve ser usado para ajustes, testes e atualizações de sistemas. 

Por que a validação foi adiada? 

O mercado ainda está em fase intensa de adaptação ao novo modelo tributário. Muitos sistemas fiscais e ERPs passam por atualizações estruturais, e as empresas têm revisado processos internos, parametrizações e fluxos de emissão. 

Sem o adiamento, haveria risco de: 

  • Gargalos na autorização de notas fiscais; 
  • Impactos no faturamento e no fluxo de operações das transportadoras; 
  • Aumento de inconsistências fiscais durante o período de transição. 
     

Ao postergar a exigência, o Fisco busca evitar paralisações e oferecer um ambiente mais seguro para a migração ao modelo CBS/IBS. 

O que as transportadoras precisam fazer agora 

Mesmo com a flexibilização técnica, o cenário exige atenção. Na Rumo Brasil, acompanhamos de perto cada avanço da Reforma Tributária e seus efeitos sobre a operação das transportadoras, incluindo impactos diretos na emissão de documentos fiscais. 

Algumas recomendações práticas: 

  • Atualizar sistemas de faturamento/ERP para permitir o preenchimento dos novos campos. 
  • Revisar regras internas de tributação para garantir que a composição dos novos tributos esteja alinhada ao modelo IBS/CBS. 
  • Treinar equipes de faturamento e fiscal, evitando inconsistências que podem se tornar problemas quando a validação voltar a ser obrigatória. 
  • Monitorar as próximas publicações da Receita e do Encat, já que uma nova data deve ser definida. 
     

A adaptação ao novo sistema tributário exige planejamento e execução técnica, e o adiamento deve ser visto como uma oportunidade para acelerar os ajustes, não como motivo para postergá-los. 

Fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.   

Reforma Tributária: o que muda com CBS e IBS e como isso impacta o TRC 

A Reforma Tributária avança para uma das fases mais importantes: a substituição de PIS, COFINS, ICMS e ISS por dois novos tributos: CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços). A mudança cria um modelo IVA Dual, que promete simplificar a tributação, ampliar transparência e reduzir distorções históricas do sistema atual. 

Para o setor de Transporte Rodoviário de Cargas (TRC), a transição para esse novo regime exige atenção, planejamento e uma leitura precisa dos impactos financeiros, operacionais e estratégicos.  

O que é o modelo IVA Dual? 

O IVA Dual estabelece dois tributos em vez de quatro, separando o que é de competência federal e o que é de responsabilidade dos estados e municípios. Assim, o sistema passa a funcionar da seguinte forma: 

  • CBS – tributo federal que substitui PIS e COFINS. 
  • IBS – tributo estadual e municipal que substitui ICMS e ISS. 

Ambos incidem sobre bens e serviços, com créditos amplos, alíquota uniforme e cobrança no destino, não na origem. 

Essa estrutura busca corrigir distorções do modelo atual, que tem regimes diferentes, cumulatividade, guerra fiscal entre estados e complexidade operacional. 

Como funciona a CBS? 

A CBS será um tributo federal com alíquota única e créditos amplos, calculada sobre o valor da operação. A cobrança ocorre de forma não cumulativa, permitindo que a empresa se credite dos valores pagos em etapas anteriores da cadeia. 

Para o TRC, isso representa maior previsibilidade sobre o custo tributário dos serviços e uma redução de litígios, especialmente em setores que hoje convivem com interpretações distintas sobre créditos de PIS e COFINS. 

Como funciona o IBS? 

O IBS terá forte padronização, com legislação única, processo simplificado e arrecadação distribuída automaticamente entre estados e municípios. 
 
O tributo será cobrado no destino, eliminando a lógica da guerra fiscal e reduzindo a necessidade de controles diferenciados por UF. 

No transporte, que envolve múltiplas unidades federativas em uma mesma operação, o IBS tende a reduzir custos administrativos e diminuir riscos relacionados a regras de ICMS divergentes entre os estados. 

Quando as mudanças começam a valer? 

A implantação será progressiva, com período de convivência entre os sistemas antigo e novo. A transição prevê: 

  • Início da CBS e do IBS em fases de testes; 
  • Convivência entre os modelos por alguns anos; 
  • Extinção completa de PIS, COFINS, ICMS e ISS ao final da migração. 

A definição das alíquotas finais ocorrerá após o Comitê Gestor e os estados consolidarem seus cálculos, considerando impacto setorial e arrecadatório. 

Atenção técnica e leitura estratégica serão essenciais 

A implantação da Reforma Tributária CBS e IBS representa uma transformação profunda no ambiente tributário brasileiro. Para o TRC, entender o IVA Dual com precisão será determinante para manter a competitividade, ajustar processos internos e tomar decisões pautadas em verdade técnica. 

Na Rumo Brasil, acompanhamos cada etapa da regulamentação e da fase de transição, analisando impactos específicos sobre tributação, créditos, operação e formação de preço do frete. Nosso compromisso é garantir que as transportadoras tenham clareza para navegar neste período de mudança e construir estratégias alinhadas à realidade do setor. 

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.