Regulamento da CBS é publicado: entenda os impactos para as empresas

A Reforma Tributária começa a entrar, de fato, na rotina das empresas. A publicação do Decreto nº 12.955/2026, no Diário Oficial da União de 30 de abril de 2026, marca esse momento ao regulamentar a Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela Lei Complementar nº 214/2025.

O regulamento detalha como a CBS deve funcionar na prática. Isso significa que as empresas agora precisam olhar com mais atenção para seus processos fiscais, contratos e sistemas, já que as novas regras passam a ter aplicação direta no dia a dia.

A lógica da CBS: o que muda

Um dos pontos centrais do regulamento é a definição do fato gerador. A CBS incide sobre operações onerosas com bens e serviços, ou seja, sempre que houver uma transação com contraprestação.

Mas o ponto mais relevante está na forma como isso é analisado. O regulamento deixa claro que a essência econômica da operação prevalece sobre a forma jurídica. Em termos práticos, não importa como a operação está estruturada formalmente, se existe pagamento, a tendência é haver incidência do tributo.

Isso amplia o alcance da CBS e exige mais atenção na análise das operações, especialmente aquelas que, no modelo atual, poderiam ter interpretações diferentes.

Outro aspecto importante é que a tributação não se limita apenas às operações com pagamento direto. Em determinadas situações, mesmo operações sem contraprestação podem ser tributadas, especialmente quando envolvem bens ou serviços que geraram crédito anteriormente e são destinados a sócios, administradores ou partes relacionadas. Nesses casos, a base de cálculo passa a ser o valor de mercado, reforçando a lógica de neutralidade do sistema.

Quando a CBS não se aplica

Apesar da amplitude, o regulamento também delimita situações em que não há incidência. Relações de emprego, transferências entre estabelecimentos do mesmo contribuinte e reorganizações societárias, como fusões e incorporações, permanecem fora do campo de tributação.

Além disso, o texto preserva a imunidade das exportações de bens e serviços, mantendo a competitividade das empresas brasileiras no mercado internacional.

A definição do momento em que a CBS é devida também traz impactos relevantes. De forma geral, o fato gerador ocorre no fornecimento, na entrega do bem ou na conclusão do serviço.

No entanto, o regulamento abre exceções importantes. Em contratos continuados ou operações parceladas, a incidência pode ocorrer conforme o pagamento ou quando a cobrança se torna exigível. Isso exige um nível maior de controle sobre contratos e fluxo financeiro, já que a apuração do tributo passa a depender diretamente dessas variáveis.

Base de cálculo mais ampla e transparente

A base de cálculo da CBS segue a lógica de incluir o valor total da operação, abrangendo encargos, juros, seguros e demais acréscimos. Ao mesmo tempo, exclui itens como o próprio valor da CBS, o IBS, o IPI e descontos incondicionais.

Esse modelo reforça a transparência e a não cumulatividade, dois pilares da Reforma Tributária, mas também exige maior organização das informações fiscais para garantir que os valores estejam sendo corretamente apurados.

Outro ponto que ganha destaque no regulamento é a responsabilização das plataformas digitais. Dependendo da operação, essas plataformas podem ser responsáveis pelo recolhimento do tributo ou atuar de forma solidária com fornecedores e adquirentes.

Isso amplia o controle sobre operações intermediadas digitalmente e introduz mecanismos como o split payment, que tendem a mudar a dinâmica de recolhimento dos tributos.

Impactos no Transporte Rodoviário de Cargas

No TRC, o regulamento traz mudanças específicas que merecem atenção.

Uma delas é a definição de que o fato gerador, nas prestações iniciadas no País, ocorre no início da operação. Esse ponto altera a lógica tradicional e pode impactar diretamente a forma como as transportadoras organizam sua apuração.

Além disso, o local da operação passa a ser o destino da mercadoria indicado no documento fiscal, o que influencia o cálculo do tributo e exige maior precisão nas informações.

O regulamento também reforça a responsabilidade do transportador em situações envolvendo mercadorias desacobertadas de documentação fiscal idônea, aumentando o risco de responsabilização.

Iisso exige um alinhamento mais rigoroso entre transportadores e embarcadores, além de controles operacionais e fiscais mais robustos.

O que as empresas precisam fazer agora

A publicação do regulamento da CBS marca a transição do modelo conceitual para a aplicação prática da Reforma Tributária.

Com regras mais detalhadas, as empresas precisam iniciar um processo de adaptação que passa pela revisão de processos internos, ajustes em sistemas e reavaliação de contratos. A forma como o fato gerador é identificado, como a base de cálculo é composta e como os documentos fiscais são geridos passa a ter um impacto direto no risco fiscal e na competitividade.

Continue acompanhando o TRC na Reforma

O TRC na Reforma acompanha de perto os desdobramentos da Reforma Tributária com foco no Transporte Rodoviário de Cargas.

Aqui, você encontra análises práticas, atualizações regulatórias e orientações para ajudar sua empresa a se preparar para esse novo cenário.
Exclusão do ICMS da base de cálculo do PIS e Cofins

Exclusão do ICMS da base de cálculo do PIS e Cofins: o que muda 

A exclusão do ICMS da base de cálculo do PIS e da Cofins segue como um dos temas mais relevantes do cenário tributário brasileiro. 

Mas a recente Solução de Consulta COSIT nº 21/2026 trouxe um alerta importante: não há espaço para ampliação desse direito por meio de novos cálculos ou metodologias alternativas. 

Isso significa um freio nas tentativas de recuperar créditos adicionais com base em interpretações mais agressivas. 

O que continua valendo: decisão do STF não mudou 

O ponto de partida continua sendo o julgamento do Tema 69 pelo Supremo Tribunal Federal (STF), que definiu que o ICMS não compõe a base de cálculo do PIS e da Cofins. 

Esse entendimento garantiu às empresas o direito de excluir o ICMS destacado na nota fiscal da base dessas contribuições, o que já gerou oportunidades relevantes de recuperação tributária nos últimos anos. 

Com a publicação da Lei nº 14.592/2023, surgiu uma dúvida no mercado: a mudança para o termo “ICMS incidente sobre a operação” poderia abrir margem para novos recálculos? 

A COSIT 21/2026 respondeu de forma direta: não. Segundo a Receita Federal, não houve qualquer alteração material no critério definido pelo STF. O ICMS a ser excluído continua sendo o valor destacado na nota fiscal, sem possibilidade de ampliação dessa base por novas interpretações. 

Um dos pontos centrais analisados pela Receita Federal foi o uso do chamado método “gross up”. 

Essa abordagem parte da ideia de que, por serem tributos calculados “por dentro”, o ICMS continuaria impactando a base do PIS e da Cofins mesmo após sua exclusão formal, o que geraria um suposto crédito residual. 

A Receita rejeitou essa tese. 

O entendimento é que o “gross up” é apenas uma técnica de formação de preço, sem efeito jurídico tributário. Ou seja, ele não altera a base de cálculo definida em lei. 

Além disso, a Receita destacou que a diferença encontrada nesse tipo de cálculo não representa um erro tributário. Na verdade, ela decorre de um aumento da receita líquida da empresa após a redução da carga tributária. Ou seja, não há crédito adicional a ser recuperado, apenas um novo resultado econômico da operação. 

ICMS destacado ou incidente: existe diferença? 

A COSIT também esclareceu que a distinção entre ICMS destacado e ICMS incidente, introduzida pela Lei nº 14.592/2023, não gera efeitos práticos na apuração de créditos.  

O entendimento permanece alinhado ao STF:  

  • O ICMS excluído é o destacado na nota fiscal   
  • A base de cálculo não pode ser reconstruída por modelos matemáticos   
  • Não há autorização para apuração de crédito complementar   

Essa definição reduz significativamente o espaço para novas teses de recuperação.  

O que muda para o setor de transporte 

A Solução de Consulta COSIT nº 21/2026 tem efeito vinculante dentro da Receita Federal. Ou seja, tende a orientar diretamente a fiscalização. Isso aumenta o nível de risco para empresas que insistirem em estratégias mais agressivas. 

Pedidos de compensação baseados em créditos complementares podem ser questionados, e estruturas tributárias fora do entendimento consolidado tendem a chamar atenção em auditorias fiscais. 

Para transportadoras, o cenário exige mais cautela. Passa a ser essencial validar a segurança jurídica de cada tese adotada. 

Como a Rumo Brasil pode apoiar sua empresa 

A Rumo Brasil atua exclusivamente com empresas do Transporte Rodoviário de Cargas, oferecendo uma análise técnica aprofundada para identificar oportunidades reais de economia tributária, sempre com foco em segurança jurídica. 

Em um cenário cada vez mais fiscalizado, contar com uma consultoria especializada faz toda a diferença para transformar complexidade tributária em vantagem competitiva.

Comitê Gestor do IBS

Regulamento do IBS avança e exige atenção do TRC

O Comitê Gestor do IBS aprovou o texto-base do regulamento do imposto, marcando o início da fase prática da Reforma Tributária. A medida estabelece diretrizes operacionais que passam a impactar diretamente a apuração, o aproveitamento de créditos e as obrigações fiscais das transportadoras.

Com a definição dessas regras, o IBS deixa o campo conceitual e passa a exigir adequação prática por parte das empresas, especialmente no que envolve processos internos, sistemas fiscais e estratégias tributárias.

O momento exige análise das diretrizes já aprovadas e preparação estruturada para a publicação oficial do regulamento e sua aplicação prática.

Leia a análise completa no portal TRC na Reforma.

Comitê Gestor aprova texto base do regulamento do IBS e inaugura nova fase da reforma tributária

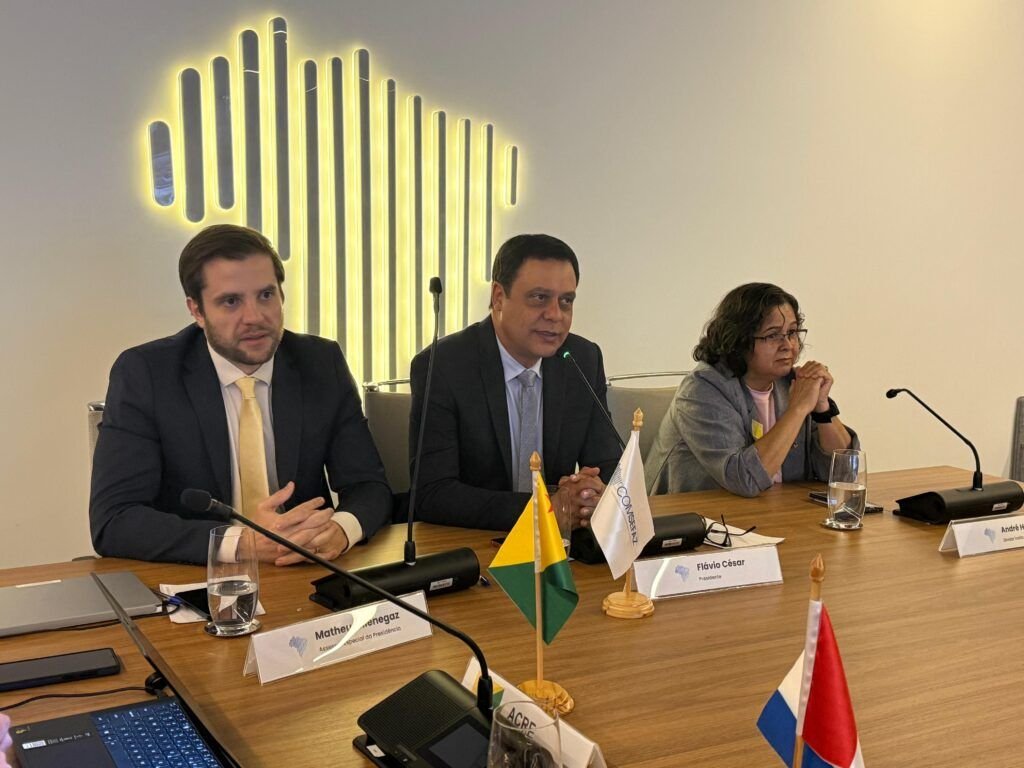
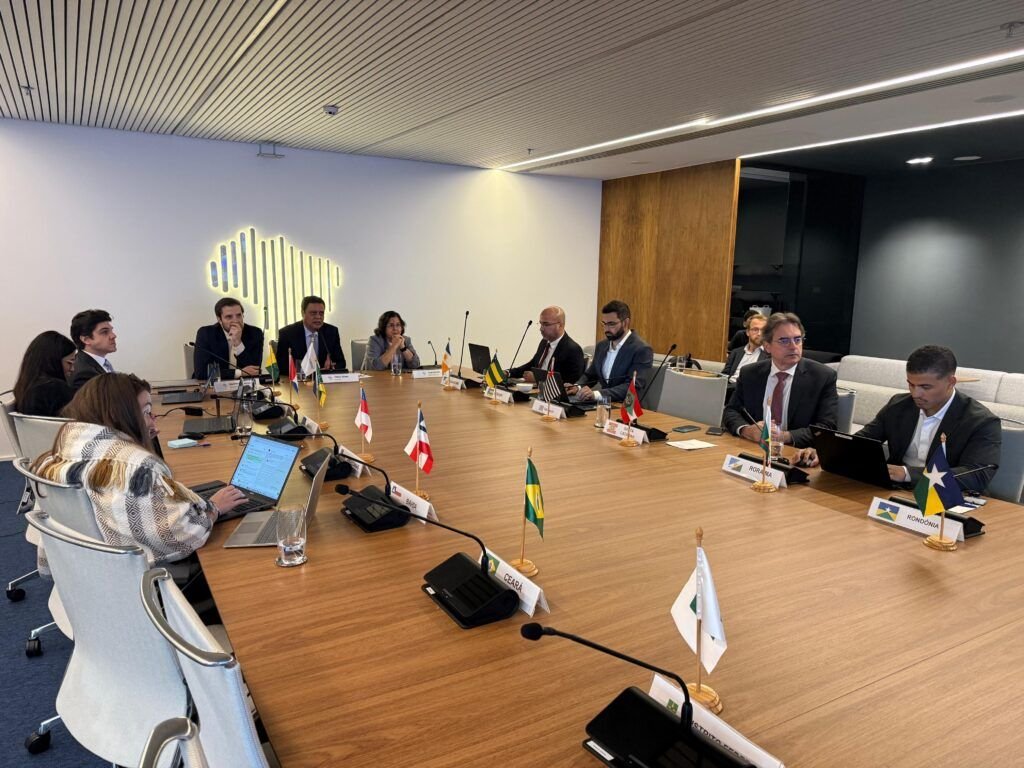
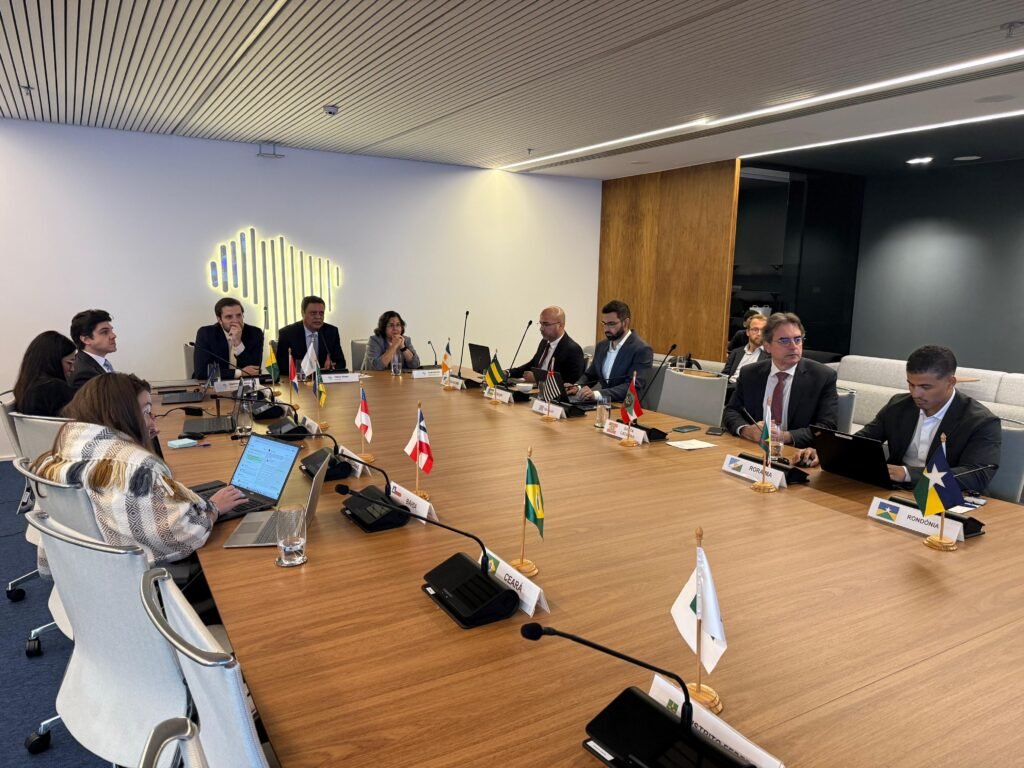
O Conselho Superior do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) deu mais um passo relevante na implementação da reforma tributária. Em sua 4ª Reunião Extraordinária, realizada em 27 de abril de 2026, em Brasília, o órgão consolidou avanços importantes na estruturação do novo modelo do IBS.

A reunião foi conduzida pelo presidente do Comitê, Flávio César, que destacou o momento como histórico, marcado pela convergência entre estados e municípios na definição das diretrizes do imposto. O encontro ocorreu logo após a cerimônia de posse da presidência do CGIBS, reforçando o alinhamento institucional em torno da nova estrutura tributária.

A aprovação é considerada um marco por consolidar o principal instrumento de detalhamento da legislação do IBS, responsável por orientar tanto as administrações tributárias quanto os contribuintes sobre a forma de funcionamento e aplicação do novo imposto. O IBS, instituído no contexto da Reforma Tributária, possui gestão compartilhada entre estados e municípios e foi regulamentado pelas Leis Complementares nº 214/2025 e nº 227/2026.

Os regulamentos do IBS e da CBS foram estruturados com uma base normativa comum, contemplando diversas regras padronizadas. Ainda assim, cada tributo preserva características próprias, refletidas em dispositivos específicos de cada regulamentação.

Na ocasião, foi destacado o trabalho técnico desenvolvido ao longo dos últimos meses para a construção do texto-base aprovado.

Segundo o presidente, o momento representa um avanço relevante para estados e municípios, atendendo à expectativa da sociedade por maior transparência no sistema tributário. Ele também ressaltou o empenho da equipe técnica envolvida na elaboração do regulamento, enfatizando a importância da entrega para o país.

O cronograma segue em andamento e o documento será publicado na próxima quinta-feira (30), em conjunto com a Receita Federal (RFB), responsável pela elaboração do regulamento da CBS.

Impactos diretos no Transporte Rodoviário de Cargas

No TRC, os efeitos são imediatos e exigem atenção. A regulamentação do IBS impacta diretamente a rotina fiscal das transportadoras, exigindo revisão da forma como os tributos são apurados, além da necessidade de adaptação de sistemas e reavaliação das estratégias de aproveitamento de créditos.

Ao mesmo tempo, a maior padronização das regras pode reduzir inseguranças jurídicas que historicamente afetam o setor, criando um ambiente mais estável para operação e crescimento.

Ainda assim, essa transição exige preparo. Empresas que não se anteciparem podem enfrentar grandes dificuldades na adaptação ao novo modelo e aumento de riscos fiscais.

Diante desse avanço, o momento é de preparação. O primeiro passo é compreender em profundidade o regulamento e avaliar como ele impacta a realidade da empresa. A partir disso, torna-se essencial revisar a operação fiscal atual, identificar possíveis riscos e planejar a transição para o novo modelo.

Acompanhe a Reforma com o TRC na Reforma

O portal TRC na Reforma foi criado para ajudar transportadoras a entender, na prática, os impactos da Reforma Tributária no setor.

Aqui, você encontra análises atualizadas, conteúdos explicativos e direcionamentos estratégicos para tomar decisões com mais segurança nesse novo cenário.

Reforma Tributaria

As transportadoras vão pagar mais imposto com a Reforma Tributária? 

A Reforma Tributária trouxe a importante tarefa de simplificar o sistema e tornar a cobrança mais transparente. No entanto, no Transporte Rodoviário de Cargas, uma dúvida ainda é comum entre os transportadores: as transportadoras vão pagar mais imposto?  

A resposta não é simples, mas há um ponto que precisa ser considerado: existe, sim, uma tendência de aumento de carga tributária em parte do setor, principalmente para empresas que hoje operam com benefícios fiscais ou baixa capacidade de geração de créditos. 

Isso acontece porque o novo modelo, baseado na CBS e no IBS, muda a lógica de tributação. O sistema atual, com diferentes impostos e incentivos, dá lugar a uma estrutura mais uniforme, baseada na não cumulatividade. Na prática, isso altera a forma como o imposto impacta o frete e os custos operacionais. 

Créditos tributários 

Um dos principais fatores por trás desse possível aumento está na dinâmica dos créditos. O novo modelo pressupõe que as empresas consigam compensar os tributos ao longo da cadeia, mas, no transporte, essa lógica nem sempre funciona de forma eficiente. 

Custos relevantes da operação podem não gerar crédito na mesma proporção, o que pressiona a carga efetiva. Isso significa que, mesmo com a promessa de simplificação, o resultado final pode ser um aumento real de imposto para algumas transportadoras. 

Outro ponto relevante é a redução ou eliminação de incentivos fiscais, especialmente ligados ao ICMS. Muitas transportadoras hoje operam com estruturas que reduzem a carga tributária, e isso tende a desaparecer com a Reforma. 

Com regras mais padronizadas, a tendência é um nivelamento que, em muitos casos, acontece “por cima”. Ou seja, empresas que hoje pagam menos podem passar a pagar mais. 

Apesar desse cenário, é importante evitar generalizações. A Reforma Tributária não representa apenas aumento, ela promove uma redistribuição de carga. 

Empresas com maior organização fiscal, boa gestão de créditos e estrutura adequada podem reduzir impactos ou até encontrar oportunidades. Já aquelas que não revisarem sua operação tendem a sentir mais. 

O impacto no frete e na competitividade 

Independentemente do aumento ser direto ou não, o efeito tende a chegar ao mercado. Se parte das transportadoras passar a pagar mais imposto, o caminho natural será o repasse para o frete. 

Isso gera pressão nas negociações, impacta margens e pode alterar a dinâmica competitiva do setor como um todo. 

O que as transportadoras precisam fazer agora 

Mais do que entender se o imposto vai subir ou não, o ponto central é outro: como se preparar para o novo cenário. 

Antecipar esse movimento permite: 

  • Avaliar o impacto real da reforma; 
  • Revisar o regime tributário; 
  • Identificar oportunidades de crédito; 
  • Ajustar a estratégia da empresa; 
  • Parametrização de sistemas ERP com as novas regras. 

Sem esse tipo de análise, a tendência é reagir tarde e com menos margem de decisão. 

O papel da análise especializada 

A complexidade da Reforma Tributária exige uma leitura prática, especialmente no transporte. Muitas empresas ainda não dimensionaram corretamente os impactos da mudança, o que pode gerar decisões equivocadas nos próximos anos. 

A Rumo Brasil atua justamente nesse ponto (saiba mais), apoiando transportadoras a traduzirem a reforma em decisões estratégicas, com foco em resultado e adaptação ao novo modelo. 

No fim, a pergunta continua válida, e importante. Mas ela precisa vir acompanhada de outra: o que a sua transportadora está fazendo para não pagar mais imposto do que deveria?

Novas regras CIOT

ANTT endurece regras do CIOT e impõe novo nível de controle: empresas têm prazo curto para se adaptar

A recente publicação da Portaria SUROC nº 6/2026 pela Agência Nacional de Transportes Terrestres (ANTT) acende um alerta importante para o setor do Transporte Rodoviário de Cargas (TRC). Com entrada em vigor em 24 de maio de 2026, a norma impõe mudanças relevantes que exigem adaptação rápida das empresas, especialmente no que diz respeito à tecnologia, processos e compliance.

O recado mostra que quem não estiver preparado pode enfrentar bloqueios operacionais, autuações e impactos financeiros diretos.

O que muda com a nova Portaria do CIOT?

A nova regulamentação representa um avanço significativo na digitalização e no controle das operações de transporte no Brasil. O foco está na criação de um ambiente mais seguro, rastreável e transparente, mas, ao mesmo tempo, mais exigente para as transportadoras e embarcadores.

Um dos principais pontos é a obrigatoriedade de integração via web services (WS), com autenticação por certificado digital no padrão ICP-Brasil. Isso significa que processos manuais ou pouco estruturados deixam de ser viáveis, elevando o nível de maturidade tecnológica necessário para operar.

Outro aspecto crítico é a exigência de que o CIOT seja gerado previamente ao início da operação. Além disso, o código só terá validade após a confirmação e validação das informações pela ANTT. Isso elimina qualquer margem para informalidade e exige maior organização no planejamento logístico.

Validações mais rígidas e impacto direto no frete

A Portaria também amplia as validações automáticas, especialmente relacionadas ao valor do frete. Em operações de carga lotação, por exemplo, o CIOT não será gerado caso o valor informado esteja abaixo do piso mínimo estabelecido.

Essa medida reforça a política pública de proteção ao transportador, mas também exige atenção redobrada das empresas contratantes, que precisarão revisar seus processos para garantir conformidade.

Além disso, a norma detalha a classificação das operações, como lotação, fracionada e TAC-agregado, e estabelece regras específicas para cada modelo. Um destaque importante é a formalização das operações com TAC-agregado, que passam a ter exigências mais rígidas, como exclusividade do veículo por período determinado.

No campo do compliance, a nova Portaria reforça um ponto sensível: o envio das informações não garante sua validação automática. A ANTT poderá realizar fiscalizações posteriores, cruzar dados e aplicar penalidades em casos de inconsistências ou indícios de fraude.

Isso eleva a importância de uma governança de dados eficiente, com processos estruturados de conferência e auditoria contínua.

Outro ponto relevante é a regulamentação do CIOT em contingência, que passa a ser tratado como exceção. Nesses casos, o prazo máximo para envio das informações é de 168 horas, mantendo-se integralmente a responsabilidade do declarante sobre os dados.

Um novo padrão para o Transporte Rodoviário de Cargas

A Portaria SUROC nº 6/2026 consolida uma tendência irreversível no setor: o TRC está se tornando cada vez mais digital, integrado e fiscalizado.

Empresas que enxergarem esse movimento apenas como obrigação correm riscos. Por outro lado, aquelas que investirem em tecnologia, compliance e inteligência de dados tendem a ganhar eficiência operacional e vantagem competitiva.

Diante de mudanças como essa, contar com uma consultoria especializada faz toda a diferença.

A Rumo Brasil atua exclusivamente com transportadoras, ajudando empresas a se adequarem às exigências regulatórias, estruturarem processos e evitarem riscos fiscais e operacionais. Com uma abordagem prática e focada em resultado, a Rumo Brasil apoia desde o diagnóstico até a implementação de soluções que garantem conformidade e eficiência.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.