Senado aprova MP do frete

Senado aprova MP do Frete Mínimo: veja o que muda para transportadoras e caminhoneiros

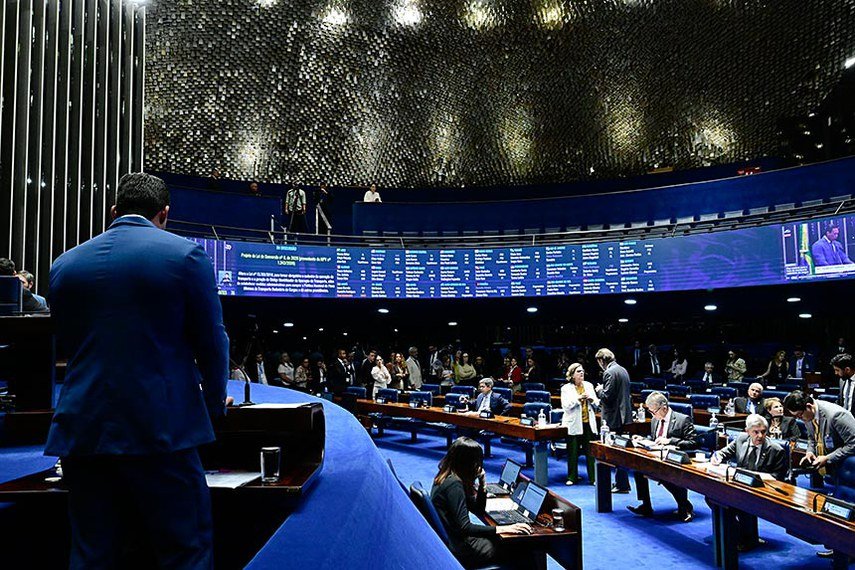
O Senado Federal aprovou ontem, 14 de julho de 2026, a Medida Provisória nº 1.343/2026, que promove mudanças importantes na Política Nacional de Pisos Mínimos do Transporte Rodoviário de Cargas. A proposta reforça os mecanismos de fiscalização, endurece as penalidades para quem descumprir o Piso Mínimo de Frete e amplia a responsabilidade de todos os envolvidos nas operações de transporte.

Agora, a medida segue para sanção presidencial.

A votação ocorreu nos últimos dias de vigência da MP, após mobilizações de caminhoneiros autônomos que cobravam a análise da proposta pelo Congresso Nacional.

Durante a tramitação, o Senado retirou do texto a previsão de criação de um piso salarial nacional de R$ 5 mil mensais para caminhoneiros que realizam viagens de longa distância.

O entendimento foi de que a definição de um piso salarial para a categoria deve ocorrer por meio de negociação coletiva trabalhista, e não por meio da Medida Provisória. Essa alteração, no entanto, não muda a obrigatoriedade do cumprimento do Piso Mínimo de Frete.

Os valores mínimos continuam sendo definidos pela Agência Nacional de Transportes Terrestres (ANTT), considerando fatores como distância percorrida, número de eixos do veículo, tipo de carga transportada e custos operacionais.

Penalidades ficam mais rigorosas

Um dos principais objetivos da MP é aumentar o rigor na fiscalização das operações realizadas abaixo dos valores mínimos estabelecidos pela ANTT.

O texto aprovado amplia os mecanismos de controle e prevê penalidades mais severas para quem descumprir a legislação. Entre elas estão multas mais elevadas, suspensão temporária do Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) e, nos casos de reincidência grave, até o cancelamento do registro.

O cumprimento do Piso Mínimo de Frete passa a exigir ainda mais atenção por parte das empresas e profissionais do setor.

Outra mudança importante é a ampliação da responsabilidade sobre as operações.

Além dos transportadores e contratantes, a medida também alcança intermediadores e plataformas digitais que ofertem ou viabilizem serviços de transporte com valores inferiores ao piso mínimo.

Isso significa que todos os participantes da cadeia de contratação e execução do transporte deverão reforçar seus processos internos para garantir que as operações estejam em conformidade com a legislação.

CIOT ganha papel ainda mais estratégico

A MP também fortalece a utilização do Código Identificador da Operação de Transporte (CIOT) como ferramenta de registro, rastreabilidade e fiscalização.

Com isso, a obrigatoriedade do registro das operações amplia a capacidade de cruzamento de informações pelos órgãos fiscalizadores e facilita a verificação do cumprimento do Piso Mínimo de Frete.

Nesse cenário, emitir corretamente o CIOT e garantir que os valores registrados sejam compatíveis com os documentos da operação torna-se ainda mais importante.

Diferenças entre o valor contratado, os dados informados e o piso mínimo aplicável poderão aumentar o risco de autuações e demais penalidades.

Atualização do Piso Mínimo continua sob responsabilidade da ANTT

O texto aprovado mantém a responsabilidade da ANTT pela atualização periódica da tabela do Piso Mínimo de Frete.

Os valores deverão continuar refletindo as variações dos custos do transporte e poderão ser revisados sempre que houver oscilação superior a 5% no preço do óleo diesel, tanto para aumento quanto para redução dos valores.

Outro ponto previsto na Medida Provisória é a anistia de determinadas multas aplicadas a caminhoneiros e transportadores em decorrência das manifestações realizadas em 2022.

Entretanto, esse trecho ainda poderá ser vetado durante a etapa de sanção presidencial.

O que muda para as empresas do transporte?

A aprovação da MP acontece em um momento de intensificação da fiscalização sobre o cumprimento do Piso Mínimo de Frete.

Com o fortalecimento do CIOT, a ampliação da rastreabilidade e o endurecimento das penalidades, transportadoras, embarcadores, intermediadores, plataformas digitais e demais agentes do setor precisarão reforçar seus processos internos de controle.

A adoção de mecanismos preventivos de auditoria, monitoramento e conferência dos valores praticados pode reduzir riscos de autuações e garantir maior conformidade regulatória. Além de verificar o valor mínimo aplicável, será fundamental assegurar a consistência das informações registradas no CIOT, no MDF-e e nos demais documentos da operação.

Enquanto a medida aguarda sanção presidencial, o setor deve acompanhar a publicação do texto definitivo para confirmar as regras que entrarão em vigor, especialmente aquelas relacionadas às penalidades, às responsabilidades dos envolvidos e aos procedimentos de fiscalização que serão adotados pela ANTT.
Pagamento antecipado do frete: como emitir o CT-e corretamente e evitar a dupla tributação de IBS e CBS

A Reforma Tributária trará mudanças importantes para a tributação das operações de transporte rodoviário de cargas. Entre elas, está o tratamento dado aos casos em que o frete é pago, total ou parcialmente, antes da prestação do serviço.

Com a chegada do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), será necessário adotar novos procedimentos na emissão do CT-e para garantir que os tributos sejam recolhidos corretamente e evitar a tributação em duplicidade.

Neste artigo, explicamos como funcionará essa sistemática, quais documentos deverão ser emitidos e quais cuidados as transportadoras precisam adotar.

Quando o IBS e a CBS passam a ser devidos?

Pelas regras da Reforma Tributária, o fato gerador do IBS e da CBS ocorre, em regra, no momento da prestação do serviço.

No entanto, quando houver pagamento antes da realização do transporte, a cobrança dos tributos será antecipada. Nesses casos, o IBS e a CBS passam a ser exigidos na data de cada pagamento recebido, considerando o valor efetivamente pago e as alíquotas vigentes naquele momento.

Essa mudança exige uma nova forma de emissão do Conhecimento de Transporte Eletrônico (CT-e).

O que muda na emissão do CT-e?

Para operacionalizar esse novo modelo, a Nota Técnica CT-e 2026.002 definiu procedimentos específicos aplicáveis ao CT-e, ao CT-e OS e ao GTV-e.

A principal novidade é a criação de um fluxo que diferencia os documentos emitidos durante o recebimento antecipado daqueles emitidos após a efetiva prestação do serviço, permitindo que todos fiquem vinculados entre si.

Isso garante que os valores já tributados durante as antecipações sejam considerados na apuração final do IBS e da CBS.

Como funciona quando o frete é pago antecipadamente?

Quando o frete for recebido em parcelas antes da realização do transporte, deverá ser emitido um CT-e de antecipação para cada pagamento recebido.

Cada documento deverá ser identificado pelo código tpPagAnt = 1 e conter apenas o valor da parcela correspondente. É sobre esse valor que ocorrerá a incidência antecipada do IBS e da CBS.

Após a conclusão do transporte, deverá ser emitido o CT-e de fornecimento, identificado pelo código tpPagAnt = 3.

Nesse documento, o campo vTPrest deverá apresentar o valor total da prestação do serviço, e não apenas o saldo ainda pendente de pagamento.

Além disso, será obrigatório informar, no grupo gPagAntecipado, as chaves de acesso dos CT-es emitidos anteriormente, utilizando o campo chDFePagAnt. Essa vinculação permitirá que os valores já tributados sejam reconhecidos na apuração definitiva.

Como a regra evita a dupla tributação?

A sistemática prevista pela Reforma Tributária funciona por meio de um mecanismo de abatimento.

Isso significa que os valores sobre os quais já houve incidência de IBS e CBS em razão dos pagamentos antecipados não serão novamente tributados quando ocorrer a emissão do CT-e de fornecimento.

Na apuração definitiva, os valores antecipados serão compensados com o total devido na operação, evitando a cobrança em duplicidade dos tributos.

Exemplo prático

Imagine um frete contratado por R$ 30 mil, dividido em três parcelas de R$ 10 mil.

Se duas parcelas forem pagas antes da realização do transporte, deverão ser emitidos dois CT-es de antecipação, um para cada pagamento.

Após a prestação do serviço, será emitido o CT-e de fornecimento com o valor total da operação, de R$ 30 mil, referenciando os dois documentos emitidos anteriormente.

Nesse cenário, os R$ 20 mil já tributados serão considerados na apuração do IBS e da CBS. Assim, eventual débito complementar será calculado apenas sobre o saldo ainda não Santecipado, correspondente a R$ 10 mil, observadas as alíquotas aplicáveis e as regras da apuração assistida.

Já a parcela paga somente após a realização do transporte não exigirá a emissão de um novo CT-e de antecipação, pois seu valor já estará contemplado no CT-e de fornecimento.

O tema foi elaborado com base em estudo interno da Rumo Brasil, conduzido pelo especialista em Reforma Tributária, Alex Morais. A análise indica que, nos fretes pagos de forma parcelada, os valores antecipados deverão ser registrados e vinculados ao CT-e da prestação, evitando a cobrança em duplicidade de IBS e CBS. Já os pagamentos realizados após o transporte serão considerados na apuração final. Como a regulamentação ainda está em desenvolvimento, o procedimento poderá ser ajustado conforme novas orientações dos órgãos responsáveis.

Empresas precisarão adaptar sistemas e processos

Além das mudanças fiscais, as transportadoras deverão revisar seus processos internos e avaliar a necessidade de adequação dos sistemas emissores de documentos fiscais e dos ERPs.

O correto preenchimento dos campos tpPagAnt, gPagAntecipado, chDFePagAnt e vTPrest será essencial para estabelecer o vínculo entre os documentos, permitir o abatimento dos tributos já recolhidos e evitar inconsistências ou rejeições na emissão do CT-e.

Outro aspecto importante envolve a apuração assistida. Eventuais diferenças entre os valores recolhidos antecipadamente e o montante definitivo do IBS e da CBS serão tratadas nessa etapa, podendo resultar tanto em débito complementar quanto em crédito a restituir.

Sob a ótica contábil, o recebimento antecipado do frete não representa, por si só, o reconhecimento da receita.

Enquanto o transporte não for realizado, o valor recebido deverá ser registrado como adiantamento de cliente. O reconhecimento da receita ocorrerá apenas após a efetiva prestação do serviço, conforme os critérios contábeis aplicáveis.

Transportadoras devem se preparar desde já

As novas regras exigirão uma revisão dos fluxos de faturamento, recebimento, emissão de documentos fiscais e apuração tributária das empresas do setor.

Também será fundamental acompanhar as futuras atualizações da Nota Técnica CT-e 2026.002 e das normas complementares da Reforma Tributária.

A correta parametrização dos sistemas e a integração entre as áreas fiscal, contábil, financeira, operacional e de tecnologia serão fatores decisivos para garantir a conformidade das operações e evitar problemas como a tributação em duplicidade.

A implementação da Reforma Tributária continua trazendo mudanças relevantes para o Transporte Rodoviário de Cargas, e acompanhar essas atualizações é essencial para manter a conformidade fiscal e reduzir riscos operacionais.

No TRC na Reforma, você encontra notícias, análises e conteúdos exclusivos sobre os impactos do IBS, CBS e das novas obrigações para transportadoras, sempre com uma abordagem prática e voltada à realidade do setor.

CGIBS avança na Reforma Tributária: entenda os desafios da transição para o novo sistema

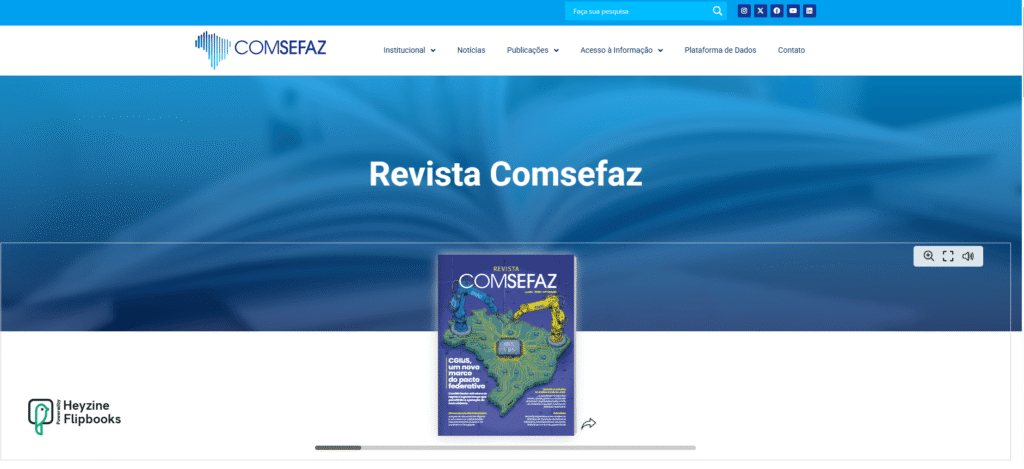
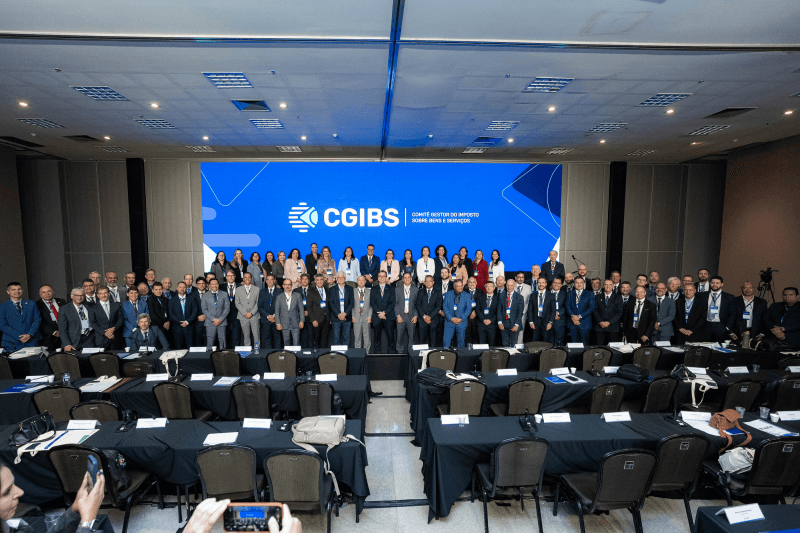
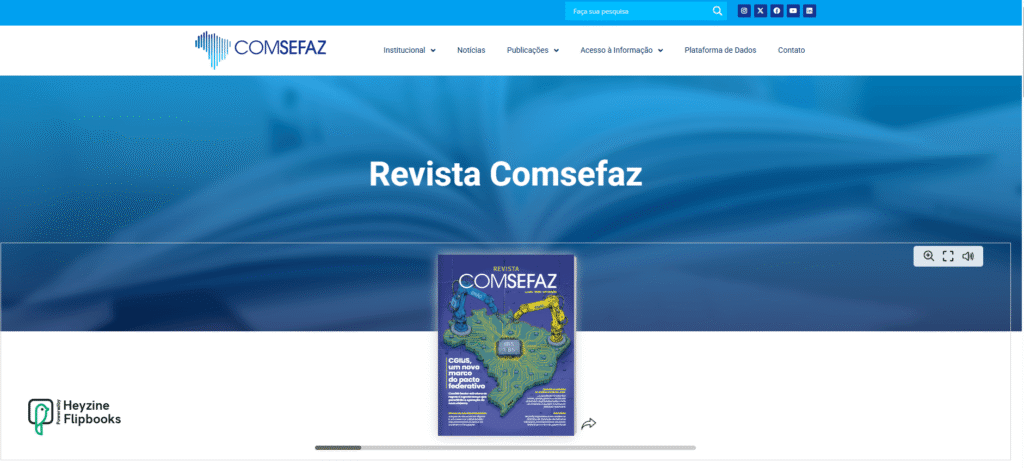
A 14ª edição da Revista Comsefaz trouxe como destaque uma análise aprofundada sobre a atuação do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), órgão central na governança do IBS, um dos principais tributos criados pela Reforma Tributária.

A publicação apresenta um panorama atualizado sobre a evolução da estrutura do Comitê Gestor, que terá papel estratégico na definição das regras operacionais e na coordenação da implementação do novo modelo tributário ao longo do período de transição. O conteúdo reúne contribuições do presidente do Comitê Gestor e do Comsefaz, Flávio César, além de secretários estaduais da Fazenda e técnicos envolvidos diretamente na construção do sistema.

Outro ponto relevante da edição é a entrevista com o senador Esperidião Amin (PP/SC), que aborda os principais desafios da transição para o novo modelo de tributação sobre o consumo. Entre os temas discutidos, destacam-se a reorganização das relações federativas, a implementação do IBS e a expectativa de redução das distorções geradas pela guerra fiscal entre os estados.

A revista também reforça o papel dos estados na sustentação da atividade econômica brasileira, especialmente em momentos de instabilidade, como durante a pandemia e as oscilações no mercado de combustíveis. A publicação evidencia a relevância dos investimentos estaduais em infraestrutura, serviços públicos e políticas regionais para a manutenção do crescimento econômico.

Além dos temas relacionados à Reforma Tributária, a edição reúne conteúdos sobre os 20 anos da Nota Fiscal Eletrônica (NF-e), artigos técnicos sobre gestão fiscal, arrecadação e modernização tributária, além de atualizações sobre as secretarias estaduais de Fazenda e iniciativas recentes das administrações fazendárias.

Apesar do caráter institucional, o conteúdo traz informações relevantes para empresas e profissionais que acompanham de perto a implementação da Reforma Tributária. O monitoramento das discussões envolvendo o CGIBS é fundamental para compreender a evolução da regulamentação do IBS e antecipar impactos operacionais, permitindo maior preparo e adaptação das rotinas fiscais.

No contexto do Transporte Rodoviário de Cargas (TRC), esse acompanhamento se torna ainda mais estratégico, já que mudanças na estrutura tributária podem impactar diretamente custos, margens e modelos operacionais das transportadoras.

CGIBS avança na Reforma Tributária: entenda os desafios da transição para o novo sistema

A 14ª edição da Revista Comsefaz trouxe como destaque uma análise aprofundada sobre a atuação do Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS), órgão central na governança do IBS, um dos principais tributos criados pela Reforma Tributária.

A publicação apresenta um panorama atualizado sobre a evolução da estrutura do Comitê Gestor, que terá papel estratégico na definição das regras operacionais e na coordenação da implementação do novo modelo tributário ao longo do período de transição. O conteúdo reúne contribuições do presidente do Comitê Gestor e do Comsefaz, Flávio César, além de secretários estaduais da Fazenda e técnicos envolvidos diretamente na construção do sistema.

Outro ponto relevante da edição é a entrevista com o senador Esperidião Amin (PP/SC), que aborda os principais desafios da transição para o novo modelo de tributação sobre o consumo. Entre os temas discutidos, destacam-se a reorganização das relações federativas, a implementação do IBS e a expectativa de redução das distorções geradas pela guerra fiscal entre os estados.

A revista também reforça o papel dos estados na sustentação da atividade econômica brasileira, especialmente em momentos de instabilidade, como durante a pandemia e as oscilações no mercado de combustíveis. A publicação evidencia a relevância dos investimentos estaduais em infraestrutura, serviços públicos e políticas regionais para a manutenção do crescimento econômico.

Além dos temas relacionados à Reforma Tributária, a edição reúne conteúdos sobre os 20 anos da Nota Fiscal Eletrônica (NF-e), artigos técnicos sobre gestão fiscal, arrecadação e modernização tributária, além de atualizações sobre as secretarias estaduais de Fazenda e iniciativas recentes das administrações fazendárias.

Apesar do caráter institucional, o conteúdo traz informações relevantes para empresas e profissionais que acompanham de perto a implementação da Reforma Tributária. O monitoramento das discussões envolvendo o CGIBS é fundamental para compreender a evolução da regulamentação do IBS e antecipar impactos operacionais, permitindo maior preparo e adaptação das rotinas fiscais.

No contexto do Transporte Rodoviário de Cargas (TRC), esse acompanhamento se torna ainda mais estratégico, já que mudanças na estrutura tributária podem impactar diretamente custos, margens e modelos operacionais das transportadoras.

Greve dos caminhoneiros

Caminhoneiros iniciam greve para pressionar votação da MP do Frete no Senado

Caminhoneiros iniciaram, à 0h desta segunda-feira (13/07), uma paralisação nacional para pressionar o Senado Federal a votar a Medida Provisória nº 1.343/2026, conhecida como MP do Frete.

O movimento acontece em um momento decisivo para a tramitação da proposta. O Congresso Nacional tem até a próxima quinta-feira (16) para concluir a análise da medida. Caso isso não aconteça dentro do prazo constitucional, a MP perderá sua eficácia. 

A estratégia adotada pelas lideranças do movimento é concentrar as mobilizações nos acessos aos principais portos brasileiros, considerados pontos estratégicos da logística nacional. 

Os primeiros relatos indicam movimentações nos portos de Santos (SP) e Salvador (BA). Também foram convocadas concentrações na região do Porto de Paranaguá (PR). 

Até a manhã desta segunda-feira, no entanto, não havia confirmação oficial das administrações portuárias, da Polícia Rodoviária Federal (PRF) ou de outros órgãos federais sobre bloqueios totais ou interrupções generalizadas nas operações. Assim, a dimensão dos impactos dependerá do nível de adesão dos transportadores e da duração da mobilização. 

O que motivou a paralisação? 

A paralisação foi convocada por entidades representativas dos caminhoneiros, que defendem a inclusão imediata da MP nº 1.343/2026 na pauta do Senado. 

Segundo as lideranças da categoria, a proposta reúne medidas importantes para fortalecer a política do Piso Mínimo de Frete e ampliar a proteção econômica dos transportadores. 

Um dos principais pontos previstos na medida é a vinculação da emissão do Código Identificador da Operação de Transporte (CIOT) ao cumprimento do Piso Mínimo de Frete estabelecido pela Agência Nacional de Transportes Terrestres (ANTT). 

A emissão do CIOT passaria a depender da compatibilidade entre o valor contratado para a operação e os parâmetros mínimos definidos pela ANTT. A proposta busca ampliar os mecanismos de fiscalização e reduzir a contratação de fretes abaixo dos valores mínimos previstos na regulamentação. 

Além disso, a MP fortalece os instrumentos de fiscalização do Piso Mínimo de Frete e busca corrigir distorções relacionadas à contratação de veículos com diferentes configurações de eixos. 

Texto recebeu novos dispositivos na Câmara 

Durante a tramitação na Câmara dos Deputados, a proposta recebeu novas disposições. 

Entre elas, está a previsão de um piso salarial nacional de R$ 5 mil para motoristas contratados pelo regime da Consolidação das Leis do Trabalho (CLT), além da anistia de multas relacionadas aos bloqueios rodoviários ocorridos após as eleições de 2022. 

As entidades representativas dos transportadores autônomos defendem que o Senado aprove o texto sem novas alterações. Isso porque qualquer modificação exigiria que a proposta retornasse à Câmara dos Deputados, reduzindo o tempo disponível para sua aprovação antes do fim da vigência da medida provisória. 

Possíveis impactos para a logística 

A concentração das mobilizações nos acessos aos portos aumenta a preocupação do setor produtivo. Caso a adesão cresça, poderão ocorrer impactos no fluxo de cargas destinadas à exportação e à importação, especialmente de grãos, fertilizantes, carnes e contêineres. 

Os efeitos práticos dependerão da duração do movimento, da quantidade de transportadores participantes e da ocorrência efetiva de bloqueios ou restrições nos acessos portuários. 

Diante desse cenário, empresas que operam nesses locais devem acompanhar atentamente as condições das rotas, os comunicados das autoridades e possíveis alterações nos prazos logísticos. 

MP do Frete precisa ser votada até 16 de julho 

A MP nº 1.343/2026 aguarda deliberação no Senado Federal e precisa ter sua votação concluída até o dia 16 de julho. 

Se o Congresso Nacional não finalizar a análise dentro desse prazo, a medida perderá sua eficácia, e qualquer retomada das mudanças dependerá da apresentação de uma nova iniciativa legislativa. 

Enquanto não houver uma definição, as entidades envolvidas afirmam que a mobilização deverá continuar. 

Para transportadores, embarcadores e operadores logísticos, o momento exige acompanhamento constante, tanto pelos possíveis impactos operacionais nas operações quanto pelos efeitos regulatórios que a aprovação, ou a perda de vigência, da MP poderá trazer para a contratação do transporte rodoviário de cargas e para a fiscalização do Piso Mínimo de Frete. 

Acompanhe as principais atualizações do setor com a Rumo Brasil 

O cenário regulatório do Transporte Rodoviário de Cargas passa por mudanças constantes, exigindo atenção das transportadoras para evitar riscos e manter a conformidade com a legislação. 

A Rumo Brasil acompanha diariamente as principais decisões que impactam o TRC e produz conteúdos técnicos, análises e orientações para ajudar empresas do setor a tomar decisões mais seguras e estratégicas. Continue acompanhando nosso blog para ficar por dentro das novidades sobre legislação, tributação, ANTT e gestão para transportadoras.

Regulamento do IBS recebe 847 sugestões e avança na regulamentação da Reforma Tributária

A regulamentação da Reforma Tributária continua avançando com ampla participação da sociedade, entidades representativas e do setor produtivo. A Comissão de Trabalho do Regulamento do Imposto sobre Bens e Serviços (IBS), vinculada ao Comitê Gestor do IBS (CGIBS), recebeu 847 sugestões de alteração e aprimoramento ao texto-base do regulamento, publicado por meio da Resolução CGIBS nº 6/2026.

Ao mesmo tempo, a Receita Federal informou que recebeu mais de 4 mil contribuições relacionadas ao Regulamento da Contribuição sobre Bens e Serviços (CBS). O volume de sugestões demonstra o interesse de empresas, especialistas e entidades na construção das normas que irão disciplinar os novos tributos criados pela Reforma Tributária.

O prazo para envio das propostas referentes ao Regulamento do IBS foi encerrado em 15 de junho de 2026. Desde então, a Comissão de Trabalho iniciou a organização, classificação e análise técnica de todas as manifestações recebidas.

De acordo com o fluxo definido pelo Comitê Gestor, cada sugestão será analisada individualmente. Caso seja necessário, a Comissão poderá solicitar esclarecimentos às entidades responsáveis pelas propostas, garantindo que a avaliação seja realizada de forma técnica e fundamentada.

Após essa etapa, caberá ao Comitê Gestor selecionar as sugestões consideradas relevantes para o aperfeiçoamento do Regulamento do IBS. A Receita Federal realizará procedimento semelhante com as contribuições destinadas ao Regulamento da CBS.

Como muitas propostas tratam de dispositivos comuns aos dois tributos, as sugestões selecionadas passarão por análise conjunta do Comitê Gestor e da Receita Federal. O objetivo é evitar divergências de interpretação entre IBS e CBS, promovendo maior uniformidade na regulamentação e reduzindo possíveis conflitos na aplicação das normas entre União, estados e municípios.

Esse trabalho reforça o compromisso dos órgãos responsáveis em construir uma regulamentação alinhada aos princípios da Reforma Tributária, como simplicidade, neutralidade, transparência e segurança jurídica. A harmonização das regras também é considerada fundamental para facilitar a implementação dos novos tributos e reduzir os custos de conformidade para as empresas.

Para o setor empresarial, o elevado número de sugestões evidencia a complexidade da transição para o novo sistema tributário e a importância da participação dos contribuintes na construção das regras operacionais. Grande parte das contribuições aborda temas como apuração dos tributos, obrigações acessórias, créditos tributários, regimes específicos e procedimentos que terão impacto direto na rotina das empresas.

Embora ainda não exista uma data definida para a publicação da versão consolidada do regulamento, o avanço das análises representa mais uma etapa importante da implementação da Reforma Tributária. As alterações que vierem a ser incorporadas poderão tornar o texto mais claro, uniforme e alinhado às necessidades do ambiente de negócios.

Diante desse cenário, é fundamental que empresas e profissionais da área tributária acompanhem as decisões do Comitê Gestor do IBS e da Receita Federal. As definições decorrentes desse processo terão impacto direto na adaptação dos sistemas, na revisão dos procedimentos internos e no planejamento tributário durante a transição para o novo modelo de tributação sobre o consumo.

Acompanhe as principais atualizações da Reforma Tributária

A regulamentação da Reforma Tributária segue em constante evolução e novas definições continuam sendo publicadas pelos órgãos responsáveis. No TRC na Reforma, você acompanha as principais notícias, análises e conteúdos especializados sobre os impactos das novas regras para o Transporte Rodoviário de Cargas, ajudando sua empresa a se preparar para cada etapa da transição.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.