Reforma Tributária e ICMS: novas restrições à compensação de benefícios aumentam riscos ao TRC

A implementação da Reforma Tributária segue avançando no Brasil, acompanhada de normas que vêm gerando atenção e preocupação em diversos setores da economia. No Transporte Rodoviário de Cargas (TRC), um dos pontos mais sensíveis do momento é a edição da Portaria nº 635/2025, publicada pela Receita Federal.

A norma regulamenta o acesso ao fundo de compensação dos benefícios fiscais de ICMS, previsto no processo de transição para o novo sistema tributário. No entanto, o texto tem sido alvo de críticas por impor exigências que não estão expressamente previstas na Lei Complementar nº 214/2025, responsável por regulamentar a Reforma Tributária.

O papel do fundo de compensação dos benefícios de ICMS

O fundo de compensação foi criado para evitar a perda abrupta de benefícios fiscais de ICMS concedidos pelos Estados por prazo certo e sob condição onerosa, reconhecidos como direito adquirido dos contribuintes.

Com a substituição gradual do ICMS pelo IBS (Imposto sobre Bens e Serviços), no contexto da Reforma Tributária, esses incentivos deixarão de existir. Para mitigar os impactos econômicos dessa transição, especialmente em setores com estrutura de custos elevada como o TRC, a União prevê um aporte estimado em R$ 160 bilhões, a ser distribuído entre 2029 e 2032.

Portaria impõe critérios adicionais não previstos em lei

Ao regulamentar o acesso ao fundo, a Receita Federal passou a exigir critérios adicionais, restringindo o conceito de “condição onerosa” e condicionando a compensação à comprovação de uma suposta repercussão econômica direta do benefício fiscal.

Na prática, a portaria exige demonstrações como aumento de faturamento, geração de empregos ou realização de investimentos específicos. Esse modelo de comprovação, contudo, nem sempre reflete a realidade do Transporte Rodoviário de Cargas. Muitas contrapartidas assumidas pelas transportadoras estão relacionadas a restrições operacionais, manutenção e renovação de frota, cumprimento de rotas determinadas, limitações de preços e exigências logísticas impostas pelos Estados.

Essas obrigações são efetivamente onerosas, mas não geram, necessariamente, indicadores econômicos diretos e facilmente mensuráveis, o que pode dificultar o enquadramento das empresas às exigências da portaria.

Declaração de aptidão amplia a insegurança jurídica

Outro ponto que merece atenção é a criação da chamada “declaração de aptidão” do benefício fiscal. Pela nova regra, a Receita Federal analisará cada incentivo estadual uma única vez. Caso o benefício seja considerado inapto, a decisão tende a se estender a todos os contribuintes que utilizam o mesmo incentivo.

Esse modelo gera um risco sistêmico relevante para o TRC, já que um único indeferimento, eventualmente baseado em um pedido mal instruído, pode impactar diversas transportadoras, mesmo que apresentem realidades operacionais, estruturas de custos e níveis de investimento distintos.

Prazo limitado e possível insuficiência do fundo

As empresas interessadas em acessar o fundo de compensação deverão protocolar seus pedidos até dezembro de 2028, de forma individualizada para cada benefício, por meio do e-CAC. Apesar da previsão constitucional de recursos, não há garantia de que o fundo será suficiente para atender todos os contribuintes, o que torna o planejamento tributário e a organização documental ainda mais estratégicos para o setor.

Nesse contexto, passam a ser essenciais:

  • A revisão detalhada dos benefícios fiscais atualmente utilizados;

  • A organização da documentação que comprove o cumprimento das condições onerosas;

  • A definição de estratégias preventivas, tanto na esfera administrativa quanto judicial.

Impactos diretos para o Transporte Rodoviário de Cargas

Diante desse cenário, o Transporte Rodoviário de Cargas enfrenta um momento decisivo durante a transição para o novo modelo tributário. A forma como a Receita Federal conduzirá a análise dos benefícios fiscais e a liberação dos recursos do fundo de compensação poderá impactar diretamente a competitividade das transportadoras, o custo do frete e a sustentabilidade financeira do setor.

Esse cenário tende a ampliar a judicialização do tema nos próximos anos, especialmente para empresas que realizaram investimentos relevantes com base em incentivos fiscais válidos à época.

Acompanhar a evolução das normas infralegais e seus efeitos práticos será fundamental para reduzir riscos e garantir maior previsibilidade ao longo da implementação da Reforma Tributária.
Lei Complementar da Reforma Tributária é sancionada

Foi sancionada e publicada no Diário Oficial da União de 14 de janeiro de 2026 a Lei Complementar nº 227/2026, que regulamenta pontos centrais da Reforma Tributária sobre o consumo e estabelece novas regras para a tributação do Transporte Rodoviário de Cargas (TRC).

A norma consolida a transição para o modelo do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), substituindo gradualmente tributos como PIS, COFINS, ICMS e ISS. Entre as principais mudanças estão a ampliação da digitalização fiscal, a integração entre os fiscos e a padronização nacional das regras de arrecadação e fiscalização.

Para o TRC, a lei altera a dinâmica de apuração e aproveitamento de créditos tributários sobre insumos essenciais da atividade, além de reforçar as exigências de conformidade fiscal e escrituração digital. As novas regras têm impacto direto sobre a gestão tributária, a formação de preços e os processos internos das empresas do setor.

Para acessar a notícia completa, com a análise detalhada dos impactos da Lei Complementar nº 227/2026 no TRC, clique aqui e acesse o site do TRC na Reforma, onde você encontra, em primeira mão, as principais notícias e análises sobre a Reforma Tributária e seus efeitos no setor.

Lula deve sancionar o PLP 108/2025 hoje (13/01) junto com o lançamento da plataforma da CBS

O presidente Luiz Inácio Lula da Silva deve sancionar nesta terça-feira, 13 de janeiro de 2026, às 15h, o Projeto de Lei Complementar (PLP) nº 108/2025, considerado um dos principais marcos da segunda etapa de regulamentação da Reforma Tributária do Consumo.

A cerimônia também contará com o lançamento da plataforma digital da CBS (Contribuição sobre Bens e Serviços), sistema criado para operacionalizar o novo tributo federal que substituirá o PIS e a Cofins. O evento será realizado na sede do Serviço Federal de Processamento de Dados (Serpro), em Brasília.

O que representa a sanção do PLP 108/2025?

Com a assinatura presidencial, o PLP 108 passa a integrar oficialmente o arcabouço legal da Reforma Tributária, consolidando regras essenciais para a governança e o funcionamento dos novos tributos sobre o consumo, especialmente o IBS e a CBS.

O projeto faz parte do processo iniciado com a Emenda Constitucional nº 132/2023, que redesenhou o sistema tributário brasileiro com foco em simplificação, maior transparência e padronização da tributação. Apesar de existirem recomendações técnicas para vetos pontuais, ainda não há confirmação se esses ajustes serão acolhidos pelo presidente.


Regulamentação avança antes mesmo da sanção

Mesmo antes da sanção formal do PLP 108, equipes da Receita Federal e do pré-Comitê Gestor do IBS já vinham trabalhando nos ajustes finais dos regulamentos infralegais da CBS e do IBS. Essas normas são estratégicas, pois detalham como as novas regras serão aplicadas na prática, viabilizando a operação do novo sistema tributário.

A expectativa é que esses regulamentos sejam publicados ainda neste mês, com textos extensos e altamente técnicos. A possibilidade de consulta pública é considerada remota. Após a sanção do PLP 108, o próximo passo será a formalização do Comitê Gestor do IBS, com a realização das eleições previstas no próprio texto legal.


Impactos para o Transporte Rodoviário de Cargas

Para o TRC, a sanção do PLP 108 e o lançamento da plataforma da CBS representam um ponto de inflexão na Reforma Tributária. A substituição do PIS e da Cofins pela CBS altera a lógica de incidência e de aproveitamento de créditos sobre o frete, com impactos diretos:

  • Na formação do preço do frete;
  • No fluxo de caixa das transportadoras;
  • Na gestão tributária e fiscal das operações.

Além disso, a nova plataforma exigirá maior integração de sistemas, padronização de documentos fiscais e controle mais rigoroso das informações, o que pode demandar investimentos em tecnologia e revisão de processos internos. Empresas que não se anteciparem à fase de testes tendem a enfrentar dificuldades operacionais e riscos de inconsistências fiscais.

A maior transparência na tributação também deve intensificar as negociações entre transportadores e tomadores de serviço quanto ao destaque e ao repasse dos tributos nos contratos de frete, reforçando a importância do planejamento tributário durante o período de transição.

Reforma Tributária entra em fase operacional

O PLP 108/2025 encerra uma tramitação longa e marcada por negociações complexas no Congresso Nacional, especialmente em relação à governança do IBS e à participação de estados e municípios no Comitê Gestor. Sua sanção sinaliza que a Reforma Tributária deixa o campo conceitual e passa a impactar, de forma concreta, o dia a dia das empresas.

Com o avanço da regulamentação e o início dos testes da CBS, setores intensivos em logística, como o TRC, passam a lidar diretamente com os efeitos da nova tributação sobre o consumo.

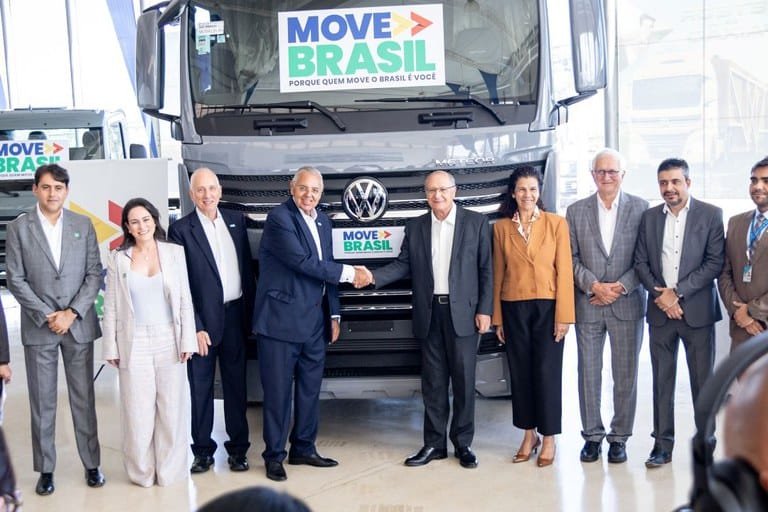
Governo cria programa com R$ 10 bilhões em crédito para compra de caminhões

O Governo Federal lançou, em janeiro de 2026, o programa Move Brasil, que disponibiliza R$ 10 bilhões em linhas de crédito para a renovação da frota de caminhões no país. Operada pelo BNDES, a iniciativa contempla transportadoras, cooperativas e caminhoneiros autônomos, oferecendo taxas de juros reduzidas, prazos ampliados e período de carência.

Para o Transporte Rodoviário de Cargas (TRC), o programa representa uma oportunidade estratégica, com reflexos diretos na competitividade, nos custos operacionais e na modernização da frota, além de alinhar o setor às exigências ambientais cada vez mais presentes na cadeia logística.

Renovação da frota e redução de custos operacionais

Um dos principais impactos do Move Brasil para o TRC está na facilitação do acesso ao crédito, especialmente para pequenos transportadores, cooperativas e caminhoneiros autônomos, que historicamente enfrentam barreiras para financiar veículos novos.

Caminhões mais modernos tendem a gerar:

  • Menor custo de manutenção;
  • Maior eficiência no consumo de combustível;
  • Menos paradas não programadas;
  • Mais previsibilidade operacional.

Esses fatores impactam diretamente a margem das transportadoras e a qualidade do serviço prestado. Além disso, a retirada de veículos com mais de 20 anos de circulação contribui para padronizar e renovar a frota, reduzindo desigualdades competitivas dentro do setor.

Sustentabilidade e adequação às novas exigências do mercado

O programa também incorpora critérios de sustentabilidade e conteúdo local, oferecendo condições mais atrativas para a aquisição de caminhões elétricos ou movidos a biometano.

Essa diretriz acompanha o avanço das exigências ambientais, tanto do ponto de vista regulatório quanto das demandas de grandes embarcadores, que cada vez mais exigem práticas alinhadas ao ESG de seus prestadores de serviço.

Para o TRC, isso representa uma oportunidade de antecipar adequações ambientais, reduzir emissões e fortalecer a imagem do setor como elo estratégico da economia sustentável.

Inclusão de caminhoneiros autônomos e cooperados

Outro ponto relevante do Move Brasil é a destinação de R$ 1 bilhão exclusivamente para caminhoneiros autônomos e cooperados. Esse público representa uma parcela significativa do TRC e, muitas vezes, opera com frota envelhecida e capital limitado.

A linha exclusiva tende a reduzir a idade média dos veículos, aumentar a segurança viária, melhorar a produtividade dos profissionais e elevar a eficiência do transporte em rotas de curta e média distância.

Impactos econômicos e logísticos para o setor

Do ponto de vista macroeconômico, o programa estimula a indústria nacional de veículos pesados, preserva empregos e movimenta toda a cadeia automotiva. Já para o TRC, os efeitos aparecem na melhoria da confiabilidade das entregas, na redução de falhas operacionais e no potencial de queda dos custos logísticos ao longo da cadeia.

Outro ponto relevante é que os financiamentos não geram impacto fiscal primário, com risco assumido pelas instituições financeiras, reforçando o papel do crédito direcionado como instrumento de política pública sem pressão adicional sobre as contas públicas.

Atenção aos prazos e às condições do programa

Os pedidos de financiamento podem ser protocolados até 30 de junho de 2026, com:

  • Prazo de reembolso de até 60 meses;
  • Carência de até seis meses.

Para transportadoras e empresas do TRC, será essencial avaliar o planejamento de renovação da frota, a viabilidade financeira das operações, o cumprimento dos critérios exigidos, especialmente nos casos de desmonte de veículos antigos.

Uma oportunidade estratégica para o TRC

O Move Brasil surge como uma oportunidade relevante ao combinar crédito acessível, renovação da frota, sustentabilidade e estímulo econômico. Para empresas, cooperativas e caminhoneiros autônomos, o programa pode representar um salto de eficiência, competitividade e adequação às novas exigências do mercado logístico brasileiro. 

Na Rumo Brasil, acompanhamos de perto as principais decisões econômicas, regulatórias e de mercado que impactam diretamente o TRC. Nosso compromisso é traduzir essas mudanças em informação clara, estratégica e aplicável à realidade do TRC, apoiando empresas e profissionais na tomada de decisões mais seguras e eficientes. Fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.

Lula sanciona lei que libera R$ 8,8 bilhões para compensar benefícios fiscais extintos pela Reforma Tributária

A sanção da Lei nº 15.296, de 22 de dezembro de 2025, pelo presidente Luiz Inácio Lula da Silva, representa um ajuste relevante no Orçamento da União de 2025 diante dos impactos da Reforma Tributária do consumo. A norma autoriza a abertura de crédito suplementar de aproximadamente R$ 8,8 bilhões, destinado especificamente à compensação de benefícios fiscais extintos ou reduzidos durante a transição para o novo sistema tributário.

A medida tem impacto direto sobre empresas com operações internacionais, instituições financeiras e grupos econômicos que dependem de planejamento tributário e previsibilidade fiscal, especialmente em operações de médio e longo prazo.

Por que o crédito suplementar foi necessário?

O crédito suplementar decorre do Projeto de Lei do Congresso Nacional nº 6/2025 (PLN 6/2025), aprovado em bloco pelo Congresso Nacional em 19 de dezembro de 2025. A iniciativa do Poder Executivo surgiu após a identificação de que a Lei Orçamentária Anual (LOA) de 2025 não havia previsto, de forma integral, os recursos necessários para o funcionamento do Fundo de Compensação de Benefícios Fiscais (FCBF).

Esse fundo foi criado no contexto da Reforma Tributária justamente para mitigar as perdas de arrecadação decorrentes da extinção gradual dos incentivos fiscais concedidos pelos estados, sobretudo aqueles utilizados como instrumentos de política de desenvolvimento regional.

Qual é a finalidade do Fundo de Compensação de Benefícios Fiscais?

O principal objetivo do crédito suplementar é assegurar recursos suficientes para compensar a eliminação progressiva de benefícios fiscais estaduais durante o período de transição para o novo modelo de tributação do consumo.

Historicamente, esses incentivos foram amplamente utilizados para atrair investimentos e estimular economias regionais. Com a Reforma Tributária, eles passam a ser substituídos por um sistema mais uniforme, exigindo contrapartidas financeiras claras, reconhecidas e transparentes no orçamento federal.

Impactos fiscais e segurança jurídica na transição da Reforma Tributária

Do ponto de vista orçamentário e fiscal, a medida corrige distorções identificadas logo no início da execução do Orçamento de 2025. A ausência de dotação adequada para o FCBF poderia comprometer a credibilidade da Reforma Tributária, gerar insegurança para estados, contribuintes e investidores, além de dificultar o cumprimento dos compromissos assumidos pela União.

Com a abertura do crédito suplementar, o governo federal sinaliza alinhamento entre a legislação tributária e a execução orçamentária, reforçando a previsibilidade necessária para decisões estratégicas, especialmente em operações financeiras internacionais e estruturas de financiamento de longo prazo.

O que a Lei nº 15.296/2025 sinaliza ao mercado?

Embora se trate de um ajuste técnico, a medida possui alta relevância prática. Ela garante os recursos indispensáveis para sustentar financeiramente a extinção gradual dos benefícios fiscais, evitando rupturas abruptas nas finanças públicas subnacionais e fortalecendo a segurança jurídica durante a transição para o novo regime tributário.

Em síntese, a Lei reafirma o compromisso do governo federal com a efetiva implementação da Reforma Tributária, ao incorporar seus impactos fiscais ao Orçamento da União e preservar o equilíbrio das contas públicas.

Lula sanciona lei que libera R$ 8,8 bilhões para compensar benefícios fiscais extintos pela Reforma Tributária

A sanção da Lei nº 15.296, de 22 de dezembro de 2025, pelo presidente Luiz Inácio Lula da Silva, representa um ajuste relevante no Orçamento da União de 2025 diante dos impactos da Reforma Tributária do consumo. A norma autoriza a abertura de crédito suplementar de aproximadamente R$ 8,8 bilhões, destinado especificamente à compensação de benefícios fiscais extintos ou reduzidos durante a transição para o novo sistema tributário.

A medida tem impacto direto sobre empresas com operações internacionais, instituições financeiras e grupos econômicos que dependem de planejamento tributário e previsibilidade fiscal, especialmente em operações de médio e longo prazo.

Por que o crédito suplementar foi necessário?

O crédito suplementar decorre do Projeto de Lei do Congresso Nacional nº 6/2025 (PLN 6/2025), aprovado em bloco pelo Congresso Nacional em 19 de dezembro de 2025. A iniciativa do Poder Executivo surgiu após a identificação de que a Lei Orçamentária Anual (LOA) de 2025 não havia previsto, de forma integral, os recursos necessários para o funcionamento do Fundo de Compensação de Benefícios Fiscais (FCBF).

Esse fundo foi criado no contexto da Reforma Tributária justamente para mitigar as perdas de arrecadação decorrentes da extinção gradual dos incentivos fiscais concedidos pelos estados, sobretudo aqueles utilizados como instrumentos de política de desenvolvimento regional.

Qual é a finalidade do Fundo de Compensação de Benefícios Fiscais?

O principal objetivo do crédito suplementar é assegurar recursos suficientes para compensar a eliminação progressiva de benefícios fiscais estaduais durante o período de transição para o novo modelo de tributação do consumo.

Historicamente, esses incentivos foram amplamente utilizados para atrair investimentos e estimular economias regionais. Com a Reforma Tributária, eles passam a ser substituídos por um sistema mais uniforme, exigindo contrapartidas financeiras claras, reconhecidas e transparentes no orçamento federal.

Impactos fiscais e segurança jurídica na transição da Reforma Tributária

Do ponto de vista orçamentário e fiscal, a medida corrige distorções identificadas logo no início da execução do Orçamento de 2025. A ausência de dotação adequada para o FCBF poderia comprometer a credibilidade da Reforma Tributária, gerar insegurança para estados, contribuintes e investidores, além de dificultar o cumprimento dos compromissos assumidos pela União.

Com a abertura do crédito suplementar, o governo federal sinaliza alinhamento entre a legislação tributária e a execução orçamentária, reforçando a previsibilidade necessária para decisões estratégicas, especialmente em operações financeiras internacionais e estruturas de financiamento de longo prazo.

O que a Lei nº 15.296/2025 sinaliza ao mercado?

Embora se trate de um ajuste técnico, a medida possui alta relevância prática. Ela garante os recursos indispensáveis para sustentar financeiramente a extinção gradual dos benefícios fiscais, evitando rupturas abruptas nas finanças públicas subnacionais e fortalecendo a segurança jurídica durante a transição para o novo regime tributário.

Em síntese, a Lei reafirma o compromisso do governo federal com a efetiva implementação da Reforma Tributária, ao incorporar seus impactos fiscais ao Orçamento da União e preservar o equilíbrio das contas públicas.

Como a Rumo Brasil apoia empresas nesse cenário

A Rumo Brasil acompanha de forma contínua os desdobramentos da Reforma Tributária e seus reflexos sobre o planejamento fiscal, financeiro e operacional das empresas. Atuamos com análise estratégica, interpretação da legislação e suporte técnico para apoiar decisões seguras em um ambiente de mudanças estruturais. 

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.