Mais de 180 mil empresas podem ficar fora do Simples Nacional em 2026, alerta a Sefaz/MT

Mais de 180 mil microempresas (ME) e empresas de pequeno porte (EPP) em Mato Grosso correm o risco de ficar fora do Simples Nacional em 2026. O alerta foi divulgado pela SEFAZ/MT no dia 30 de dezembro de 2025.

De acordo com o comunicado, os contribuintes têm até 30 de janeiro de 2026 para regularizar pendências fiscais, atualizar o cadastro e formalizar a adesão ao regime. Caso contrário, poderão ser excluídos do sistema simplificado de tributação.

Por que empresas podem ser impedidas de aderir ao Simples Nacional?

Entre os principais motivos que impedem a adesão ou a permanência no Simples Nacional, destacam-se:

  • Débitos em aberto junto à Receita Estadual;
  • Irregularidades cadastrais;
  • Pendências na entrega de obrigações acessórias;
  • Extrapolação do limite de receita bruta anual permitido;
  • Débitos inscritos em dívida ativa, sob gestão da Procuradoria Geral do Estado (PGE);
  • Irregularidades junto às administrações federal ou municipal.

Empresas que apresentem qualquer uma dessas situações ficam automaticamente impedidas de optar pelo regime.

O que acontece após a solicitação de adesão?

Caso não existam pendências, o pedido de adesão ao Simples Nacional será deferido com efeitos retroativos a 1º de janeiro de 2026.

Por outro lado, os pedidos indeferidos terão seus contribuintes divulgados oficialmente a partir de 19 de fevereiro de 2026, por meio da publicação do termo de indeferimento.

Regularização é essencial para evitar prejuízos

A Sefaz/MT reforça que a regularização dentro do prazo é fundamental para evitar transtornos fiscais e operacionais. O Simples Nacional permite:

  • Unificação de tributos federais, estaduais e municipais em uma única guia;
  • Redução da burocracia;
  • Facilidade na gestão financeira;
  • Maior competitividade e sustentabilidade para pequenos negócios.

Os prazos e procedimentos estão previstos na Portaria nº 198/2025, publicada no Diário Oficial em 30/12/2025. Informações adicionais podem ser consultadas nos canais oficiais de atendimento da Sefaz/MT.

Atenção transportadores de Mato Grosso

Transportadoras enquadradas como ME ou EPP em Mato Grosso devem redobrar a atenção. Se houver qualquer pendência fiscal, o prazo para regularização vai até 30 de janeiro de 2026.

Perder o enquadramento no Simples pode significar aumento da carga tributária, mais burocracia e impacto direto no fluxo de caixa da operação.


Conte com a Rumo Brasil

A Rumo Brasil acompanha de perto todas as mudanças tributárias que impactam o TRC. Atuamos com uma visão estratégica, prática e inetgrada, ajudando transportadoras a reduzir riscos fiscais, tomar decisões mais seguras e se manter em conformidade com a legislação.

Aqui, você fica por dentro das principais notícias, análises e orientações tributárias relevantes para o setor. 
Lei Complementar da Reforma Tributária é sancionada

Foi sancionada e publicada no Diário Oficial da União de 14 de janeiro de 2026 a Lei Complementar nº 227/2026, que regulamenta pontos centrais da Reforma Tributária sobre o consumo e estabelece novas regras para a tributação do Transporte Rodoviário de Cargas (TRC).

A norma consolida a transição para o modelo do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), substituindo gradualmente tributos como PIS, COFINS, ICMS e ISS. Entre as principais mudanças estão a ampliação da digitalização fiscal, a integração entre os fiscos e a padronização nacional das regras de arrecadação e fiscalização.

Para o TRC, a lei altera a dinâmica de apuração e aproveitamento de créditos tributários sobre insumos essenciais da atividade, além de reforçar as exigências de conformidade fiscal e escrituração digital. As novas regras têm impacto direto sobre a gestão tributária, a formação de preços e os processos internos das empresas do setor.

Para acessar a notícia completa, com a análise detalhada dos impactos da Lei Complementar nº 227/2026 no TRC, clique aqui e acesse o site do TRC na Reforma, onde você encontra, em primeira mão, as principais notícias e análises sobre a Reforma Tributária e seus efeitos no setor.

Lula deve sancionar o PLP 108/2025 hoje (13/01) junto com o lançamento da plataforma da CBS

O presidente Luiz Inácio Lula da Silva deve sancionar nesta terça-feira, 13 de janeiro de 2026, às 15h, o Projeto de Lei Complementar (PLP) nº 108/2025, considerado um dos principais marcos da segunda etapa de regulamentação da Reforma Tributária do Consumo.

A cerimônia também contará com o lançamento da plataforma digital da CBS (Contribuição sobre Bens e Serviços), sistema criado para operacionalizar o novo tributo federal que substituirá o PIS e a Cofins. O evento será realizado na sede do Serviço Federal de Processamento de Dados (Serpro), em Brasília.

O que representa a sanção do PLP 108/2025?

Com a assinatura presidencial, o PLP 108 passa a integrar oficialmente o arcabouço legal da Reforma Tributária, consolidando regras essenciais para a governança e o funcionamento dos novos tributos sobre o consumo, especialmente o IBS e a CBS.

O projeto faz parte do processo iniciado com a Emenda Constitucional nº 132/2023, que redesenhou o sistema tributário brasileiro com foco em simplificação, maior transparência e padronização da tributação. Apesar de existirem recomendações técnicas para vetos pontuais, ainda não há confirmação se esses ajustes serão acolhidos pelo presidente.


Regulamentação avança antes mesmo da sanção

Mesmo antes da sanção formal do PLP 108, equipes da Receita Federal e do pré-Comitê Gestor do IBS já vinham trabalhando nos ajustes finais dos regulamentos infralegais da CBS e do IBS. Essas normas são estratégicas, pois detalham como as novas regras serão aplicadas na prática, viabilizando a operação do novo sistema tributário.

A expectativa é que esses regulamentos sejam publicados ainda neste mês, com textos extensos e altamente técnicos. A possibilidade de consulta pública é considerada remota. Após a sanção do PLP 108, o próximo passo será a formalização do Comitê Gestor do IBS, com a realização das eleições previstas no próprio texto legal.


Impactos para o Transporte Rodoviário de Cargas

Para o TRC, a sanção do PLP 108 e o lançamento da plataforma da CBS representam um ponto de inflexão na Reforma Tributária. A substituição do PIS e da Cofins pela CBS altera a lógica de incidência e de aproveitamento de créditos sobre o frete, com impactos diretos:

  • Na formação do preço do frete;
  • No fluxo de caixa das transportadoras;
  • Na gestão tributária e fiscal das operações.

Além disso, a nova plataforma exigirá maior integração de sistemas, padronização de documentos fiscais e controle mais rigoroso das informações, o que pode demandar investimentos em tecnologia e revisão de processos internos. Empresas que não se anteciparem à fase de testes tendem a enfrentar dificuldades operacionais e riscos de inconsistências fiscais.

A maior transparência na tributação também deve intensificar as negociações entre transportadores e tomadores de serviço quanto ao destaque e ao repasse dos tributos nos contratos de frete, reforçando a importância do planejamento tributário durante o período de transição.

Reforma Tributária entra em fase operacional

O PLP 108/2025 encerra uma tramitação longa e marcada por negociações complexas no Congresso Nacional, especialmente em relação à governança do IBS e à participação de estados e municípios no Comitê Gestor. Sua sanção sinaliza que a Reforma Tributária deixa o campo conceitual e passa a impactar, de forma concreta, o dia a dia das empresas.

Com o avanço da regulamentação e o início dos testes da CBS, setores intensivos em logística, como o TRC, passam a lidar diretamente com os efeitos da nova tributação sobre o consumo.

Governo cria programa com R$ 10 bilhões em crédito para compra de caminhões

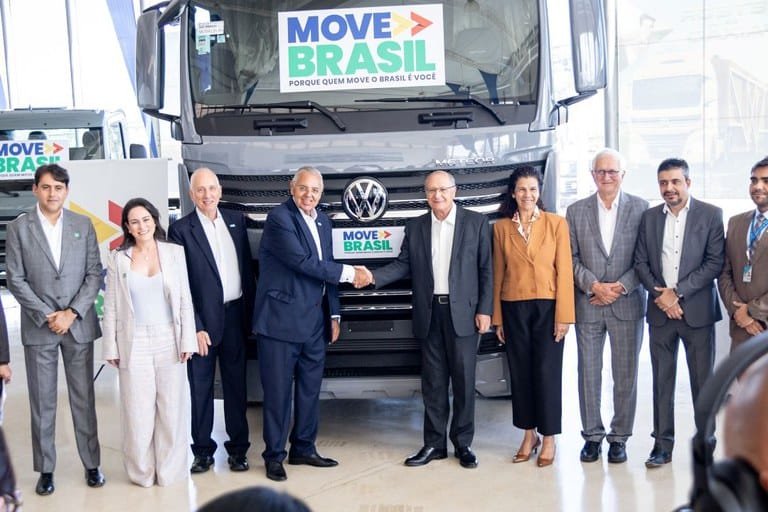
O Governo Federal lançou, em janeiro de 2026, o programa Move Brasil, que disponibiliza R$ 10 bilhões em linhas de crédito para a renovação da frota de caminhões no país. Operada pelo BNDES, a iniciativa contempla transportadoras, cooperativas e caminhoneiros autônomos, oferecendo taxas de juros reduzidas, prazos ampliados e período de carência.

Para o Transporte Rodoviário de Cargas (TRC), o programa representa uma oportunidade estratégica, com reflexos diretos na competitividade, nos custos operacionais e na modernização da frota, além de alinhar o setor às exigências ambientais cada vez mais presentes na cadeia logística.

Renovação da frota e redução de custos operacionais

Um dos principais impactos do Move Brasil para o TRC está na facilitação do acesso ao crédito, especialmente para pequenos transportadores, cooperativas e caminhoneiros autônomos, que historicamente enfrentam barreiras para financiar veículos novos.

Caminhões mais modernos tendem a gerar:

  • Menor custo de manutenção;
  • Maior eficiência no consumo de combustível;
  • Menos paradas não programadas;
  • Mais previsibilidade operacional.

Esses fatores impactam diretamente a margem das transportadoras e a qualidade do serviço prestado. Além disso, a retirada de veículos com mais de 20 anos de circulação contribui para padronizar e renovar a frota, reduzindo desigualdades competitivas dentro do setor.

Sustentabilidade e adequação às novas exigências do mercado

O programa também incorpora critérios de sustentabilidade e conteúdo local, oferecendo condições mais atrativas para a aquisição de caminhões elétricos ou movidos a biometano.

Essa diretriz acompanha o avanço das exigências ambientais, tanto do ponto de vista regulatório quanto das demandas de grandes embarcadores, que cada vez mais exigem práticas alinhadas ao ESG de seus prestadores de serviço.

Para o TRC, isso representa uma oportunidade de antecipar adequações ambientais, reduzir emissões e fortalecer a imagem do setor como elo estratégico da economia sustentável.

Inclusão de caminhoneiros autônomos e cooperados

Outro ponto relevante do Move Brasil é a destinação de R$ 1 bilhão exclusivamente para caminhoneiros autônomos e cooperados. Esse público representa uma parcela significativa do TRC e, muitas vezes, opera com frota envelhecida e capital limitado.

A linha exclusiva tende a reduzir a idade média dos veículos, aumentar a segurança viária, melhorar a produtividade dos profissionais e elevar a eficiência do transporte em rotas de curta e média distância.

Impactos econômicos e logísticos para o setor

Do ponto de vista macroeconômico, o programa estimula a indústria nacional de veículos pesados, preserva empregos e movimenta toda a cadeia automotiva. Já para o TRC, os efeitos aparecem na melhoria da confiabilidade das entregas, na redução de falhas operacionais e no potencial de queda dos custos logísticos ao longo da cadeia.

Outro ponto relevante é que os financiamentos não geram impacto fiscal primário, com risco assumido pelas instituições financeiras, reforçando o papel do crédito direcionado como instrumento de política pública sem pressão adicional sobre as contas públicas.

Atenção aos prazos e às condições do programa

Os pedidos de financiamento podem ser protocolados até 30 de junho de 2026, com:

  • Prazo de reembolso de até 60 meses;
  • Carência de até seis meses.

Para transportadoras e empresas do TRC, será essencial avaliar o planejamento de renovação da frota, a viabilidade financeira das operações, o cumprimento dos critérios exigidos, especialmente nos casos de desmonte de veículos antigos.

Uma oportunidade estratégica para o TRC

O Move Brasil surge como uma oportunidade relevante ao combinar crédito acessível, renovação da frota, sustentabilidade e estímulo econômico. Para empresas, cooperativas e caminhoneiros autônomos, o programa pode representar um salto de eficiência, competitividade e adequação às novas exigências do mercado logístico brasileiro. 

Na Rumo Brasil, acompanhamos de perto as principais decisões econômicas, regulatórias e de mercado que impactam diretamente o TRC. Nosso compromisso é traduzir essas mudanças em informação clara, estratégica e aplicável à realidade do TRC, apoiando empresas e profissionais na tomada de decisões mais seguras e eficientes. Fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.

Lula sanciona lei que libera R$ 8,8 bilhões para compensar benefícios fiscais extintos pela Reforma Tributária

A sanção da Lei nº 15.296, de 22 de dezembro de 2025, pelo presidente Luiz Inácio Lula da Silva, representa um ajuste relevante no Orçamento da União de 2025 diante dos impactos da Reforma Tributária do consumo. A norma autoriza a abertura de crédito suplementar de aproximadamente R$ 8,8 bilhões, destinado especificamente à compensação de benefícios fiscais extintos ou reduzidos durante a transição para o novo sistema tributário.

A medida tem impacto direto sobre empresas com operações internacionais, instituições financeiras e grupos econômicos que dependem de planejamento tributário e previsibilidade fiscal, especialmente em operações de médio e longo prazo.

Por que o crédito suplementar foi necessário?

O crédito suplementar decorre do Projeto de Lei do Congresso Nacional nº 6/2025 (PLN 6/2025), aprovado em bloco pelo Congresso Nacional em 19 de dezembro de 2025. A iniciativa do Poder Executivo surgiu após a identificação de que a Lei Orçamentária Anual (LOA) de 2025 não havia previsto, de forma integral, os recursos necessários para o funcionamento do Fundo de Compensação de Benefícios Fiscais (FCBF).

Esse fundo foi criado no contexto da Reforma Tributária justamente para mitigar as perdas de arrecadação decorrentes da extinção gradual dos incentivos fiscais concedidos pelos estados, sobretudo aqueles utilizados como instrumentos de política de desenvolvimento regional.

Qual é a finalidade do Fundo de Compensação de Benefícios Fiscais?

O principal objetivo do crédito suplementar é assegurar recursos suficientes para compensar a eliminação progressiva de benefícios fiscais estaduais durante o período de transição para o novo modelo de tributação do consumo.

Historicamente, esses incentivos foram amplamente utilizados para atrair investimentos e estimular economias regionais. Com a Reforma Tributária, eles passam a ser substituídos por um sistema mais uniforme, exigindo contrapartidas financeiras claras, reconhecidas e transparentes no orçamento federal.

Impactos fiscais e segurança jurídica na transição da Reforma Tributária

Do ponto de vista orçamentário e fiscal, a medida corrige distorções identificadas logo no início da execução do Orçamento de 2025. A ausência de dotação adequada para o FCBF poderia comprometer a credibilidade da Reforma Tributária, gerar insegurança para estados, contribuintes e investidores, além de dificultar o cumprimento dos compromissos assumidos pela União.

Com a abertura do crédito suplementar, o governo federal sinaliza alinhamento entre a legislação tributária e a execução orçamentária, reforçando a previsibilidade necessária para decisões estratégicas, especialmente em operações financeiras internacionais e estruturas de financiamento de longo prazo.

O que a Lei nº 15.296/2025 sinaliza ao mercado?

Embora se trate de um ajuste técnico, a medida possui alta relevância prática. Ela garante os recursos indispensáveis para sustentar financeiramente a extinção gradual dos benefícios fiscais, evitando rupturas abruptas nas finanças públicas subnacionais e fortalecendo a segurança jurídica durante a transição para o novo regime tributário.

Em síntese, a Lei reafirma o compromisso do governo federal com a efetiva implementação da Reforma Tributária, ao incorporar seus impactos fiscais ao Orçamento da União e preservar o equilíbrio das contas públicas.

Como a Rumo Brasil apoia empresas nesse cenário

A Rumo Brasil acompanha de forma contínua os desdobramentos da Reforma Tributária e seus reflexos sobre o planejamento fiscal, financeiro e operacional das empresas. Atuamos com análise estratégica, interpretação da legislação e suporte técnico para apoiar decisões seguras em um ambiente de mudanças estruturais. 

STF prorroga prazo para isenção de lucros e dividendos e aponta risco à segurança jurídica

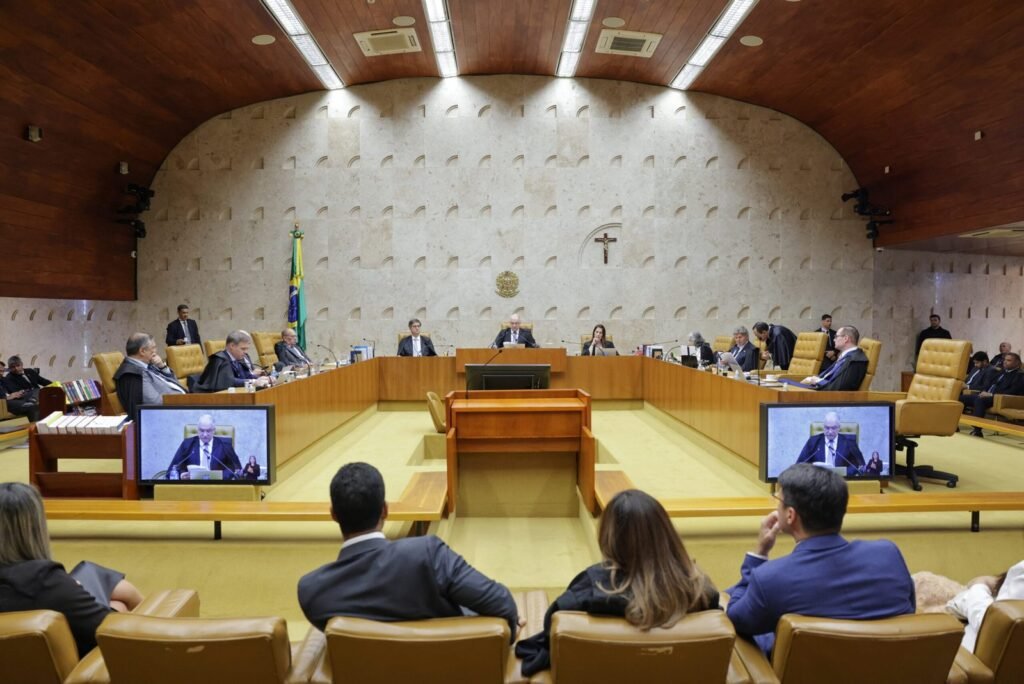
O Supremo Tribunal Federal (STF) decidiu, em caráter liminar, prorrogar o prazo para a manutenção da isenção sobre a distribuição de lucros e dividendos referentes ao exercício de 2025. A decisão ocorre no contexto da análise de dispositivos da Lei nº 15.270/2025, que alterou a sistemática de tributação desses rendimentos no Brasil.

A medida cautelar foi concedida no julgamento das ADIs nº 7.912, 7.914 e 7.917, ajuizadas pela Confederação Nacional do Comércio (CNC), pela Confederação Nacional da Indústria (CNI) e pelo Conselho Federal da OAB (CFOAB).

O que motivou a análise do STF

As entidades questionaram pontos da nova lei sob o argumento de que ela viola princípios constitucionais relevantes, como:

  • Capacidade contributiva e isonomia;
  • Justiça fiscal e progressividade;
  • Segurança jurídica e proteção da confiança legítima.

Um dos principais problemas apontados foi a exigência de que a distribuição dos lucros de 2025 fosse aprovada até 31 de dezembro do próprio ano, como condição para manter a isenção. Segundo os autores das ações, essa exigência desconsidera a prática societária e cria um cenário de insegurança para empresas e investidores.

Também foram levantadas possíveis violações à anterioridade e à irretroatividade tributária, além de impactos desproporcionais sobre micro e pequenas empresas, especialmente as optantes pelo Simples Nacional.

Insegurança jurídica e incompatibilidade com a legislação societária

Ao analisar o pedido, o relator reconheceu que a nova regra promove uma mudança abrupta em um regime vigente há quase 30 anos, período em que a tributação dos lucros e dividendos ocorria exclusivamente na pessoa jurídica.

Esse histórico de estabilidade normativa, segundo o STF, gerou legítima confiança dos contribuintes, influenciando decisões de investimento, modelos societários e práticas de gestão. A imposição de um prazo tão curto para aprovação dos lucros foi considerada incompatível com a legislação societária, que prevê essa deliberação apenas após o encerramento do exercício social.

Além disso, o curto intervalo de tempo tornaria inviáveis etapas essenciais como fechamento contábil, auditorias, elaboração de demonstrações financeiras e realização de assembleias, aumentando o risco de erros, autuações fiscais e litígios.

Impactos maiores para micro e pequenas empresas

Outro ponto de destaque na decisão foi o impacto mais severo sobre microempresas e empresas de pequeno porte, que geralmente não possuem estrutura contábil e jurídica robusta.

O relator observou que essa exigência fere o princípio da isonomia material e o mandamento constitucional de tratamento favorecido a esses contribuintes, além de comprometer a livre iniciativa. As manifestações técnicas do Conselho Federal de Contabilidade também reforçaram que a exigência seria tecnicamente inexequível.

Qual foi a decisão do STF

Diante desse cenário, o STF decidiu:

  • Prorrogar o prazo para aprovação da distribuição de lucros e dividendos até 31 de janeiro de 2026, preservando provisoriamente a isenção sobre os resultados de 2025;
  • Manter, por ora, a validade da nova sistemática de tributação, rejeitando o pedido de suspensão integral da lei.

Segundo o relator, caso a norma venha a ser declarada inconstitucional no julgamento de mérito, será possível garantir a restituição de valores pagos. Já uma suspensão imediata poderia comprometer a gestão fiscal da União e o equilíbrio das contas públicas.

O que esperar daqui para frente

A decisão mantém, de forma provisória, a isenção aplicável aos lucros de 2025, ao mesmo tempo em que preserva a presunção de constitucionalidade da Lei nº 15.270/2025. O tema ainda será analisado definitivamente pelo Plenário do STF, o que exige atenção redobrada das empresas no planejamento tributário.

Como a Rumo Brasil pode ajudar

Diante de mudanças relevantes na tributação de lucros e dividendos e do avanço de decisões judiciais com impactos diretos na gestão empresarial, contar com orientação especializada faz toda a diferença.

A Rumo Brasil atua de forma estratégica nas áreas tributária, contábil e jurídica, auxiliando empresas na interpretação de normas, avaliação de riscos e tomada de decisões seguras em cenários de instabilidade legislativa e judicial. Nosso foco é transformar complexidade tributária em clareza, previsibilidade e resultado para o negócio.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.