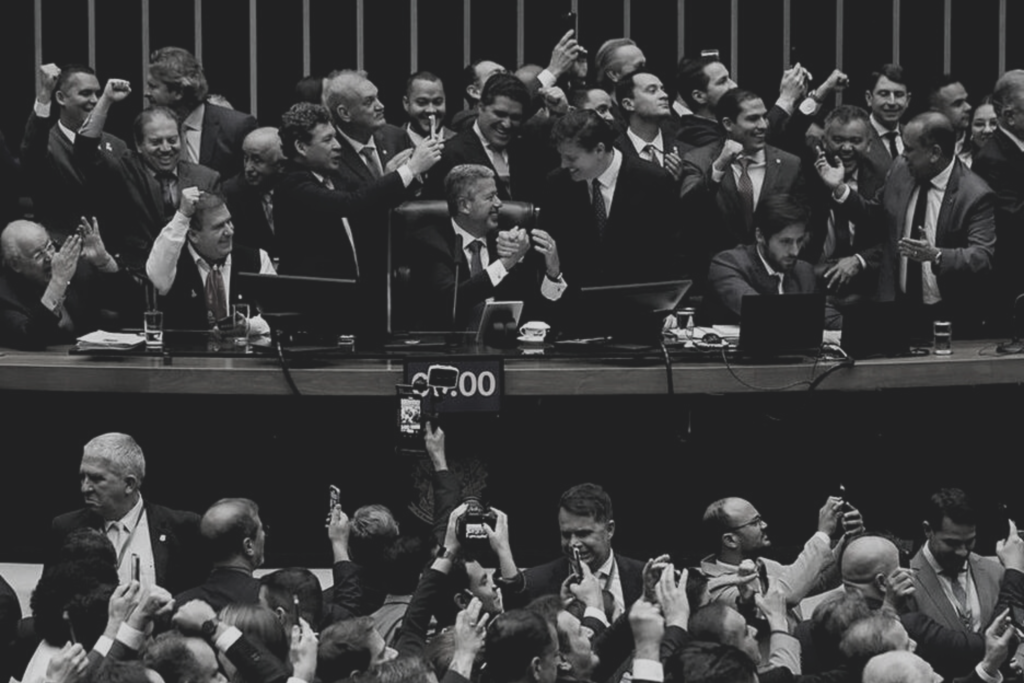
Câmara dos Deputados aprova Reforma Tributária em dois turnos

Em uma votação histórica e após 35 anos de tentativas sem sucesso, a Câmara dos Deputados aprovou nesta quinta-feira, 6, o texto-base da proposta de reforma tributária, que muda o sistema de impostos do País.

A Câmara continuará a análise dos destaques (pedidos de alteração) a partir das 10h desta sexta. Após encerrada a votação, o texto segue para o Senado.

O que cita a PEC da reforma tributária?

A PEC 45 altera a tributação dos impostos que incidem sobre o consumo de bens e serviços e cria três novos: o Imposto sobre Bens e Serviços (IBS), substituindo o ICMS dos Estados e o ISS dos municípios; a Contribuição sobre Bens e Serviços (CBS), que substitui PIS, Cofins e o IPI, que são federais; e o Imposto Seletivo, que incide sobre produtos danosos à saúde e ao meio ambiente. Os novos impostos começam a valer em 2026, com um período de teste, e passam a ter vigência integral em 2033.

O modelo de cobrança será o do Imposto sobre Valor Agregado (IVA), que acaba com a tributação em cascata. Outro pilar da reforma é a mudança da tributação do consumo (onde o bem ou serviço é produzido) para o destino (onde é consumido) — a fim de acabar com a chamada guerra fiscal entre Estados.

Além disso, num gesto raro antes da votação, o presidente da Câmara, Arthur Lira, resolveu fazer um pronunciamento da tribuna para rebater os críticos da reforma e pedir os votos. Ele solicitou aos deputados que não se deixassem levar por críticas infundadas de quem nunca quis a reforma. “Sairemos daqui com a cabeça erguida, vamos escrever os nossos nomes na História”, disse. O PL, partido do ex-presidente Bolsonaro, orientou a bancada a votar contra. Mesmo assim, 20 deputados do partido votaram a favor da reforma.

Voz na Câmara dos Deputados

O relator, Aguinaldo Ribeiro (PP-PB), afirmou que, com a votação, o País “não olha para a esquerda nem para a direita, mas para frente”. “Poderíamos fazer melhor, mas estamos fazendo o melhor que podemos fazer”, disse. Ele agradeceu nominalmente políticos que participaram das negociações, citando o governador de São Paulo, Tarcísio de Freitas (Republicanos) e os membros da Frente Parlamentar do Agronegócio. Ribeiro também citou que começou a discutir a proposta ainda durante o governo Bolsonaro, com o então ministro da Economia, Paulo Guedes.

Para a aprovação da reforma, o presidente da Câmara, Arthur Lira (PP-AL), e o relator, deputado Aguinaldo Ribeiro (PP-PB), fizeram uma série de concessões, beneficiando ainda mais o agronegócio e o setor de serviços com taxação mais baixa.

Com forte lobby junto aos deputados e se aproveitando da pressa de Lira para concluir a votação, os dois grupos mais resistentes à reforma durante os últimos anos jogaram pesado e conseguiram emplacar a maior parte das suas demandas.

Apesar da resistência da equipe econômica, o agro e os supermercados foram atendidos também com a criação de uma cesta básica nacional, cujos produtos terão alíquota zero. Com os pleitos atendidos, a bancada ruralista declarou apoio à reforma em plenário.

Votação

Faltando menos de uma hora para o início da votação, o relator reduziu ainda mais a alíquota já diminuída para um grupo de setores, mercadorias e atividades, como saúde, educação, medicamentos, transporte coletivo, produtos agropecuários e itens de cuidados básicos à saúde menstrual, como absorventes.

O imposto para esse grupo de favorecidos será 60% menor do que para os demais contribuintes. Antes, a tributação era 50% mais baixa.

Aguinaldo também ampliou a lista dos beneficiados com a alíquota reduzida para produção jornalística e audiovisual nacionais. Os setores de hotelaria, parques temáticos e de diversão, restaurantes e aviação regional conseguiram ser incluídos nos regimes específicos de tributação.

Após aprovar o texto-base, os deputados aprovaram por 379 votos uma emenda aglutinativa, que uniu diferentes propostas legislativas resultantes de acordos firmados na última hora. O objetivo era atender a segmentos com interesses específicos para que não atrapalhassem a votação.

Dessa maneira, entraram na lista com alíquota reduzida atividades desportivas, aquícolas, bens e serviços relacionados a segurança e soberania nacional, segurança da informação e segurança cibernética. A emenda também ampliou a imunidade tributária de “templos de qualquer culto”.

A permissão surpreendeu os tributaristas. Segundo o tributarista Luiz Bichara, até então, a contribuição era prerrogativa da União. “A emenda aglutinativa contém temas relevantes e que, por isso mesmo, deveriam ter sido debatidos. Essa sofreguidão cria uma mácula no processo legislativo”, criticou Bichara, que considera as novas contribuições estaduais “muito grave” .

Pilares da reforma

O resultado foi um texto repleto de exceções, na contramão de um dos pilares da reforma pretendida pelo ministro da Fazenda, Fernando Haddad, e o secretário extraordinário, Bernard Appy: uniformidade de alíquota e o menor número de regimes diferenciados e especiais.

A porteira aberta por Lira e Aguinaldo, em menos de 24 horas, comprometeu o texto original apresentado há duas semanas e acabou deixando uma pergunta no ar: “afinal, qual será a alíquota básica do novo imposto?”

Quanto mais exceções o governo criar, maior será a alíquota básica (de referência) que os demais contribuintes brasileiros terão que pagar. Antes da votação e sem tantas exceções, a expectativa era de que a alíquota seria de 25%. Críticos contumazes da reforma preveem que será a maior alíquota de Imposto sobre Valor Agregado (IVA) do mundo.

Gostou dessa notícia? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.
STF invalida dispositivos da Lei dos Caminhoneiros

O Plenário do Supremo Tribunal Federal (STF) declarou inconstitucionais 11 pontos da Lei dos Caminhoneiros (Lei 13.103/2015). Os pontos são referentes a jornada de trabalho, pausas para descanso e repouso semanal. Na mesma decisão, o Supremo Tribunal Federal validou outros pontos da lei, como a exigência de exame toxicológico para motoristas profissionais.

A maioria dos ministros tomou a decisão na sessão virtual concluída em 30/6, ao acompanhar o voto do relator, ministro Alexandre de Moraes, no julgamento da Ação Direta de Inconstitucionalidade (ADI) 5322, que a Confederação Nacional dos Trabalhadores em Transportes (CNTT) ajuizou.

Fracionamento de períodos de descanso

O Supremo Tribunal Federal considerou inconstitucionais os dispositivos que permitem a redução do período mínimo de descanso por meio de seu fracionamento e sua coincidência com os períodos de parada obrigatória do veículo definidos pelo Código de Trânsito Brasileiro (CTB). Segundo o relator, o descanso entre jornadas diárias, além do aspecto da recuperação física, reflete diretamente na segurança rodoviária.

No mesmo sentido, o fracionamento e acúmulo do descanso semanal foi invalidado por falta de amparo constitucional. “O descanso tem relação direta com a saúde do trabalhador, constituindo parte de direito social indisponível”, explicou o relator.

Tempo de espera

O Plenário também derrubou ponto da lei que excluía da jornada de trabalho e do cômputo de horas extras o tempo em que o motorista ficava esperando pela carga ou descarga do veículo nas dependências do embarcador ou do destinatário e o período gasto com a fiscalização da mercadoria.

Lei dos caminhoneiros: descanso em movimento

A possibilidade de descanso com o veículo em movimento, quando dois motoristas trabalharem em revezamento, foi invalidada. “Não há como se imaginar o devido descanso do trabalhador em um veículo em movimento que sequer possui acomodação adequada”, afirmou o relator. “Problemas de trepidação do veículo, buracos nas estradas, ausência de pavimentação nas rodovias, barulho do motor, etc., são situações que agravariam a tranquilidade que o trabalhador necessitaria para um repouso completo”.

Além disso, ficaram parcialmente vencidos os ministros Ricardo Lewandowski (aposentado) e Edson Fachin e a ministra Rosa Weber. O ministro Dias Toffoli acompanhou o relator com ressalvas.

Gostou dessa notícia? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.

Reforma tributária: CNA aponta 7 prioridades para o agronegócio

presidente da Confederação da Agricultura e Pecuária do Brasil (CNA), João Martins, se reuniu, na quarta-feira (5), com os presidentes de Federações Estaduais de Agricultura e Pecuária para discutir as prioridades do agro e da sociedade brasileira na reforma tributária.

João Martins afirmou durante a reunião que a reforma deve garantir segurança jurídica e simplificar o sistema tributário sem aumentar a carga de impostos.

A CNA tem subsidiado a Frente Parlamentar da Agropecuária (FPA) com estudos técnicos que mostram os impactos econômicos para os produtores e para a população.

Pontos prioritários

Para evitar esses impactos, a CNA defende sete pontos prioritários para constar no relatório final do deputado Aguinaldo Ribeiro (PP-PB), relator da matéria.

São eles:

  1. A exemplo do que ocorre em outros países, a alíquota do agronegócio deve ser de até 20% da alíquota padrão;
  2. Pequenos e médios produtores rurais não pagarão o IVA diretamente, assim como ocorre em países como Espanha e Alemanha. O governo criará um Regime Especial para Agricultura, Pecuária e Pesca. Produtores com faturamento anual de até R$ 4,8 milhões não serão obrigados a recolher o tributo, mas poderão aderir a ele de forma voluntária.
  3. Imposto seletivo não pode incidir sobre insumos agropecuários ou sobre alimentos, caso contrário irá elevar o custo de vida da população e gerar cumulatividade tributária, um dos problemas que se pretende eliminar do sistema atual;
  4. IPVA não deve incidir sobre aeronaves agrícolas e tratores, pois haverá aumento da carga tributária incidente sobre patrimônio e sobre os serviços contratados pelos produtores rurais;
  5. A remuneração do produtor rural integrado não deve sofrer a incidência do IVA, apenas como é atualmente, incidência do Imposto de Renda;
  6. Garantia de que os créditos tributários sejam ressarcidos em até 60 dias, e que não sejam estornados;
  7. Adequado tratamento ao ato cooperativo. É necessário impedir que haja tributação mais gravosa na relação entre cooperado e cooperativa do que aquela que incidiria se ele operasse individualmente ou por outro tipo societário.

A CNA afirma que apoiará a reforma tributária se o governo atender a esses pontos.

A entidade e a FPA negociam juntas com o relator Agnaldo Ribeiro para que ele inclua essas demandas na proposta de reforma tributária.

Gostou dessa notícia? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.
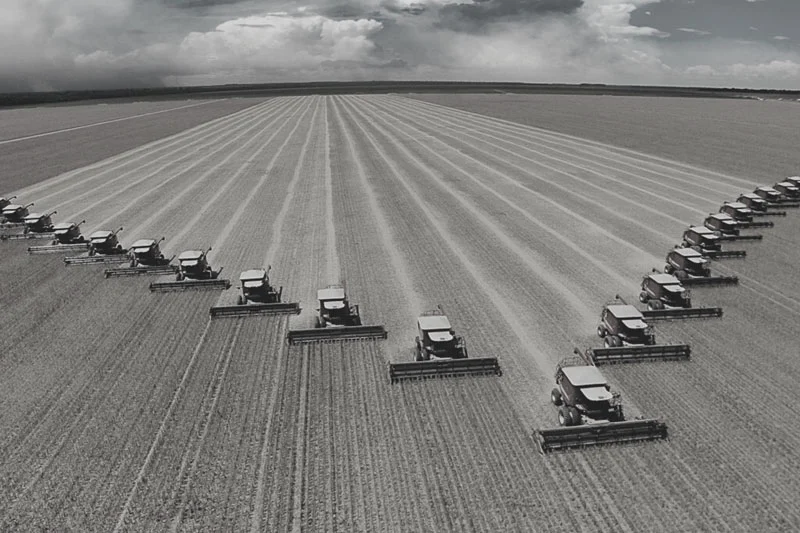
PIB do agronegócio poderá crescer 35,9% em 2023

O Produto Interno Bruto (PIB) do agronegócio brasileiro poderá alcançar R$ 2,65 trilhões neste ano, 35,9% mais que em 2022, segundo cálculos do Centro de Estudos Avançados em Economia Aplicada (Cepea/Esalq/USP) e da Confederação da Agricultura e Pecuária do Brasil (CNA) divulgados nesta terça-feira (27). As contas incluem as atividades desenvolvidas antes, dentro e fora da porteira.

O incremento previsto é puxado pelo setor primário, cujo PIB poderá crescer 5,6%, para R$ 760 bilhões. Cepea e CNA também projetam altas de 0,4% para o PIB da agroindústria, que alcançaria R$ 609 bilhões. Em contrapartida, o PIB dos insumos deverá cair 15,7%, para R$ 162,7 bilhões), em boa medida graças à queda dos preços dos fertilizantes.

Além disso, na soma de todas as frentes (insumos, produção primária, agroindústrias e serviços), o PIB do ramo agrícola poderá aumentar 2,3%, para R$ 1,952 bilhão, e o do ramo pecuário tende a recuar 4,3%, para R$ 699,5 bilhões.

Logo, para o período de janeiro a março, as contas de Cepea e da CNA indicaram crescimento de 0,19% do PIB total, com alta de 0,66% no ramo agrícola, sustentada principalmente pela colheita recorde de soja na safra 2022/23. Na pecuária houve retração de 1,09%, puxada por quedas nos preços e nos valores de produção de bovinos e aves de corte.

Gostou dessa notícia? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin.
Novas regras de contratação de seguros do TRC

Publicada no último dia 20 de junho de 2023, a Lei nº 14.599/2023 que altera a Lei nº 11.442/2007 trazendo novas regras de contratação de seguros de responsabilidade civil pelo transportador rodoviário de cargas, que opera por conta de terceiros e mediante remuneração.

A responsabilidade civil do transportador por danos à carga começa com o recebimento da mercadoria a ser transportada e vai até a entrega ao destinatário, sendo sua responsabilidade objetiva, ou seja, independente de culpa pelos danos incorridos.

A lei estabelece a obrigatoriedade da contratação pelo transportador de três seguros, a saber:

I – Responsabilidade Civil do Transportador Rodoviário de Carga (RCTR-C), para cobertura de perdas ou danos causados à carga transportada em consequência de acidentes com o veículo transportador, decorrentes de colisão, de abalroamento, de tombamento, de capotamento, de incêndio ou de explosão;

II – Responsabilidade Civil do Transportador Rodoviário por Desaparecimento de Carga (RC-DC), para cobertura de roubo, de furto simples ou qualificado, de apropriação indébita, de estelionato e de extorsão simples ou mediante sequestro sobrevindos à carga durante o transporte; e

III – Responsabilidade Civil de Veículo (RC-V), para cobertura de danos corporais e materiais causados a terceiros pelo veículo automotor utilizado no transporte rodoviário de cargas.

O que é o RCTR-C?

O RCTR-C é um seguro obrigatório amplamente conhecido do transportador, cuja cobertura está vinculada à ocorrência de acidente com veículo transportador.

Outras coberturas, conforme a lei expressamente prevê, poderão ser objeto de contratação facultativa por parte do transportador, protegendo-se da responsabilidade por eventuais danos não cobertos pelas apólices tornadas obrigatórias.

O RC-DC tem na lei definidas as coberturas de contratação obrigatória que são na prática as mesmas do seguro até então facultativo, o RCF-DC.

Além disso, uma inovação importante da nova lei é a previsão da contratação de uma única apólice vinculada ao RNTRC do transportador. Uma só apólice para o RCTR-C e uma para o RC-DC. Essa exigência trará como consequência a inviabilização das várias apólices estipuladas pelos embarcadores. Como existe a obrigatoriedade de contratação da apólice única pelo transportador, outra não poderá ser estipulada pelo embarcador para o mesmo RNTRC.

E as apólices estipuladas existentes como ficam? Aqui vai surgir um conflito. Isso porque a Constituição Federal estabelece o princípio segundo o qual a lei não pode prejudicar o ato jurídico perfeito. Isso significa que os contratos existentes devem permanecer em vigor até o final do seu prazo fixado de vigência. Tudo indica que deverá existir um prazo de coexistência com os contratos em vigor.

E o gerenciamento de risco?

A lei estabelece que os seguros de RCTR-C e RC-DC deverão estar vinculados a um plano de gerenciamento de riscos a ser negociado entre a transportadora e sua seguradora.

Obviamente isso tem a ver com o relacionamento comercial entre as partes para negociar as medidas adicionais e o ressarcimento. Todavia, as exigências não poderão implicar na emissão de outra apólice estipulada pelo embarcador.

O  seguro de responsabilidade por danos corporais e danos materiais a terceiros, causados pelo veículo – RC-V, poderá ser contratado em apólice globalizada para toda a frota da transportadora. Não será necessária a contratação por veículo. Terá valor mínimo de cobertura de 35.000 Direito Especial de Saque – DES para danos corporais e 20.000 DES para danos materiais.

A lei nº 14.599/2023 não estabelece penalidade pela não contratação desse seguro. Todavia, como a nova redação do artigo 13 da Lei nº 11.442/2007 prevê o seguro e atribui à ANTT a sua regulamentação, a agência poderá regulamentá-lo e aplicar as penalidades previstas na lei — como multa, suspensão e cassação do RNTRC — nos casos de inadimplemento das obrigações exigidas para o exercício da atividade comercial de transporte por conta de terceiros mediante remuneração.

Na subcontratação de transportador autônomo, a  empresa de transporte emissora do Manifesto Eletrônico de documentos Fiscais (MDF-e) e do Conhecimento de Transporte Eletrônico (CT-e) terá de observar a contratação dos seguros RCTR-C e RC-DC no próprio nome, sendo o Transportador Autônomo de Cargas – TAC considerado seu preposto, não cabendo contra ele ação de regresso por parte da seguradora. É regra de proteção ao TAC.

Pontos de atenção

A empresa de transporte estará obrigada a contratar o seguro de responsabilidade civil de veículo – RC-V, por viagem, em nome do transportador autônomo subcontratado.

Fica proibido o desconto de taxas de seguro ou administrativa do frete devido ao transportador autônomo. Aqui a lei estabelece penalidade de indenização equivalente ao dobro do valor do frete contratado. 

O embarcador, conforme disposição expressa da lei,  poderá continuar contratando o seguro facultativo de transporte nacional para cobertura das perdas e danos dos bens e mercadorias de sua propriedade. A seguradora do embarcador tem direito de regresso contra o causador do dano, o que está previsto no Código Civil, porém em razão da existência do seguro obrigatório do transportador, deverá negociar diretamente com a seguradora deste o ressarcimento.

A lei 14.599/2023 devolve a dignidade empresarial ao transportador rodoviário de cargas que passa a gerenciar a proteção contra os riscos da atividade.

Assume especial relevância o relacionamento comercial com a sua seguradora cabendo ao transportador negociar o contrato de seguro, a amplitude e limites de coberturas, o plano de gerenciamento de risco conforme a especialidade de transporte, a mercadoria transportada e os seus valores, as rotas e os veículos utilizados.

Gostou de saber sobre as novas regras no contrato do transporte de cargas? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin

Setor do TRC pede alíquotas reduzidas na reforma tributária

Representantes do setor do TRC defenderam na última quarta-feira (21) a inclusão na reforma tributária (PECs 45/19 e 110/19), em discussão na Câmara dos Deputados, de medidas dirigidas ao setor, que responde pela movimentação de mais de 60% de tudo que é produzido e consumido no Brasil.

As empresas reivindicam uma alíquota reduzida do novo imposto sobre bens e serviços (IBS) para os diferentes modais do setor (rodoviário, aquaviário, ferroviário e aéreo). O IBS é um dos tributos criados pela reforma. Ademais, também querem o creditamento do imposto embutido nos combustíveis adquiridos para a frota.

O assunto foi debatido na 22ª edição do seminário Brasileiro do Transporte Rodoviário de Cargas, realizado pela Comissão de Viação e Transportes, em parceria com a Associação Nacional do Transporte de Cargas e Logística (ntc&Logística) e a Federação Interestadual das Empresas de Transporte de Cargas (Fenatac).

Atenção

O presidente da Confederação Nacional do Transporte (CNT), Vander Costa, afirmou que a reforma tributária é essencial para o país voltar a crescer, mas pediu atenção especial ao setor do TRC. Ele apontou que os combustíveis são o principal insumo das transportadoras.

“Se o transporte de cargas vier sem crédito de mão de obra e sem crédito de combustível, não vamos ter crédito de nada. Vai haver aumento de carga tributária”, disse Costa.

Alíquotas

A consultora tributarista da CNT, Alessandra Brandão, defendeu que o setor do TRC seja tratado de maneira diferente na reforma tributária devido à essencialidade da atividade.

Segundo ela, o relatório do deputado Aguinaldo Ribeiro (PP-PB), divulgado no início de junho, permite alíquotas diferenciadas para algumas áreas, como a de transporte de passageiros urbano, mas não coloca o transporte de carga entre as contempladas.

“O transporte é essencial. Não tem como um país evoluir, se desenvolver, se ele não tem um transporte adequado”, declarou Alessandra. Ela acrescentou que a União Europeia adota alíquotas mais baixa de IVA (equivalente ao IBS que se quer implantar no Brasil) para o setor de transporte de cargas.

Os representantes do setor afirmaram ainda que o aumento da carga tributária para as empresas vai se refletir no frete.

Apoio

Os deputados presentes ao debate concordaram com as reivindicações das entidades do transporte rodoviário de cargas. Além disso, o presidente da Comissão de Viação e Transportes, deputado Cezinha de Madureira (PSD-SP), afirmou que o setor precisa de apoio governamental para se desenvolver.

“O empregador tem de estar bem. E, para isso, o governo federal tem de contribuir nas regulamentações e também naquilo que compete a ele subsidiar”, comentou.

Por sua vez, o deputado Diego Andrade (PSD-MG) sustentou que haverá aumento da informalidade se a reforma tributária aumentar a carga sobre o setor. “É preciso ter uma carga diferenciada para o setor do transporte, sim, possivelmente bem mais reduzida.”

Logo, o deputado Leônidas Cristino (PDT-CE) defendeu maior investimento na construção de rodovias. Ele ressaltou que o Brasil necessita retomar uma agenda de planejamento rodoviário. “Desde 1995, praticamente não teve nenhum plano de melhoria, de qualificação e de ampliação das nossas rodovias”, disse.

Quer saber mais sobre o transporte de cargas? Então, acesse o nosso site e fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.