STF marca julgamento sobre desoneração da folha de pagamentos 

O Supremo Tribunal Federal (STF) marcou para o período de 17 a 24 de outubro o julgamento sobre a desoneração da folha de pagamentos, que será realizado em plenário virtual. O tema, que até agora vinha sendo aplicado por decisão liminar, será analisado definitivamente pelos ministros. 

A desoneração da folha é um regime que permite que empresas de 17 setores da economia, entre eles o Transporte Rodoviário de Cargas (TRC), substituam a contribuição previdenciária patronal de 20% sobre a folha de salários por uma alíquota sobre a receita bruta. No caso do TRC, essa alíquota é de 1,5%, conforme a legislação vigente. 

Em setembro de 2024, o presidente da República sancionou a Lei nº 14.973/2024, que manteve a desoneração até o fim de 2024 e determinou a retomada gradual da tributação entre 2025 e 2027, com retorno integral do modelo tradicional a partir de 2028. A medida foi resultado de um acordo entre o Congresso Nacional e o Governo Federal, após divergências que chegaram ao Supremo. 

A Advocacia-Geral da União (AGU) apresentou manifestação ao STF apontando que as medidas de compensação previstas na lei seriam insuficientes para cobrir a perda de arrecadação. O Congresso, por sua vez, defende que as compensações possuem base legal e solicitou o arquivamento da ação. 

O relator do caso, ministro Cristiano Zanin, pediu novas informações ao Congresso Nacional antes do julgamento. A expectativa é que o plenário defina se o modelo atual de desoneração será mantido ou se haverá mudanças na forma de contribuição. 

O Transporte Rodoviário de Cargas é um dos setores que acompanham de perto a decisão, já que a desoneração tem impacto direto sobre a forma de recolhimento da contribuição previdenciária das empresas do segmento. 

A Rumo Brasil acompanha as decisões e atualizações que envolvem o TRC e suas obrigações tributárias. Continue acompanhando o blog para se manter informado sobre os próximos desdobramentos do julgamento no STF. 
MP 1303 perde validade: isenções em investimentos são mantidas

A MP 1303/2025, que propunha uma reforma na tributação de investimentos, foi retirada de pauta pela Câmara dos Deputados e perdeu sua eficácia. Com isso, as regras atuais, incluindo o regime regressivo de Imposto de Renda e a isenção para títulos como LCI, LCA, CRI e CRA, permanecem em vigor. 

Em uma decisão significativa para o mercado financeiro, a Medida Provisória (MP) nº 1.303/2025, popularmente conhecida como "MP da Taxação", perdeu sua validade após a Câmara dos Deputados aprovar um requerimento para sua retirada de pauta na noite de 8 de outubro de 2025. A decisão, aprovada por 251 votos, encerra, ao menos por enquanto, a tentativa do governo de reformar o Imposto de Renda sobre investimentos. 

Contexto da MP 1303/2025

Medida Provisória foi editada em junho de 2025 como uma alternativa para compensar a perda de arrecadação do governo, após um embate com o Congresso Nacional sobre o aumento do Imposto sobre Operações Financeiras (IOF). Com a derrubada dos decretos que elevavam as alíquotas do IOF pelo Congresso e uma decisão posterior do STF que restabeleceu parcialmente os decretos, o governo buscou novas fontes de receita para cumprir suas metas fiscais, resultando na proposição da MP 1303.  

O que a MP propunha?

A MP 1303/2025 buscava ampliar a base de incidência tributária sobre rendimentos e ganhos de capital. As principais propostas incluíam a unificação da alíquota para 18% em aplicações financeiras e a tributação de produtos até então isentos, como LCI, LCA, CRI, CRA e debêntures incentivadas, com uma alíquota de 5%. Além disso, previa o fim da isenção de dividendos de Fundos de Investimento Imobiliário (FIIs) e Fiagros, uma nova tributação para criptomoedas, com alíquota de 17,5% e o fim da isenção para vendas mensais de até R$ 35 mil. 

Durante sua tramitação, a MP sofreu ajustes para excluir o aumento da tributação sobre o agronegócio e o mercado imobiliário, além de manter as isenções dos títulos incentivados. No entanto, essas alterações não foram suficientes para garantir sua aprovação. 

Efeitos práticos

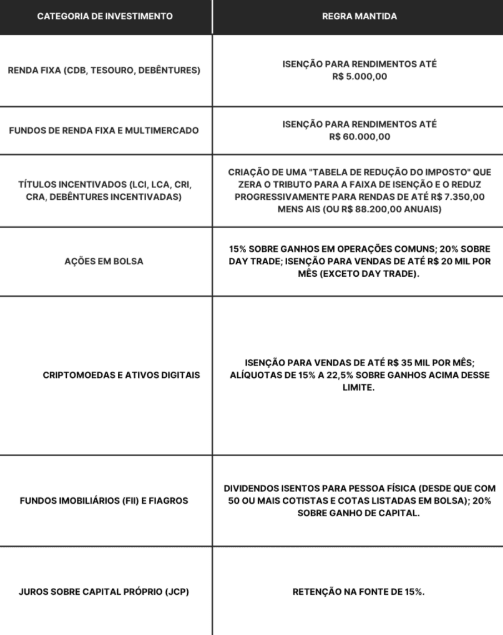
Com a perda de validade da MP, o regime tributário para investimentos financeiros permanece inalterado. A principal consequência é a manutenção da tabela regressiva do Imposto de Renda e a preservação das isenções para importantes títulos de crédito. Abaixo, apresentamos uma tabela que resume como fica a tributação para as principais categorias de investimentos em 2026, com base nas regras que foram mantidas. 

Captura de tela 2026-01-21 191825.png

Perspectivas futuras sobre a MP 1303

Com a caducidade da MP, o governo federal precisará reavaliar sua estratégia para aumentar a arrecadação e cumprir a meta fiscal. Uma nova tentativa de aumento do IOF pode ser considerada. O Ministro da Fazenda, Fernando Haddad, já se manifestou, informando que apresentará alternativas para garantir o ajuste das contas do Executivo para o próximo ano. 

Por enquanto, a queda da MP 1.303/2025 mantém o cenário tributário atual para investimentos, adiando para 2026 qualquer nova discussão sobre alterações significativas nesta área. Para continuar recebendo novidades sobre esse e outros temas que envolvem o cenário tributário brasileiro, acompanhe o TRC na Reforma nas redes sociais @trcnareforma.

Nota fiscal consolidada: o que a Reforma Tributária traz para o TRC? 

A Reforma Tributária no Brasil continua a gerar debates e a apresentar novas diretrizes que impactarão diretamente o ambiente de negócios. Uma das discussões mais relevantes para empresas com grande volume de transações, como as do setor de Transporte Rodoviário de Cargas (TRC), é a possibilidade de emissão de Nota Fiscal Consolidada por município para a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS). 

O relator do PLP 108/2024, senador Eduardo Braga, confirmou que a nota fiscal consolidada ocorrerá por município. Essa medida é um reflexo direto do princípio de cobrança no destino, que é o pilar fundamental da CBS e do IBS. A proposta visa, inicialmente, atender empresas de tecnologia que já possuem regimes especiais de ISS para emitir notas consolidadas e gerenciar um grande volume de transações. No entanto, suas implicações podem se estender a outros setores, incluindo o TRC. 

Implicações da nota fiscal consolidada para o TRC 

Para as empresas de TRC, a possibilidade de emitir nota fiscal consolidada por município para a CBS e o IBS pode trazer tanto desafios quanto oportunidades: 

•Simplificação operacional: A nota fiscal consolidada pode, em tese, simplificar o processo de emissão de documentos fiscais para empresas que realizam múltiplas operações em diferentes municípios. Isso pode reduzir a burocracia e o tempo gasto com a gestão fiscal. 

•Adaptação de sistemas: Será crucial que os sistemas de gestão fiscal das transportadoras estejam aptos a lidar com essa nova sistemática da nota fiscal consolidada. A adaptação tecnológica será um investimento necessário para garantir a conformidade e aproveitar os benefícios da consolidação. 

•Controle por destino: O princípio de cobrança no destino exigirá um controle ainda mais rigoroso sobre o local de consumo dos serviços de transporte. Para o TRC, que opera em diversas jurisdições, isso pode significar a necessidade de detalhamento e rastreamento mais precisos de cada trecho da viagem para a correta emissão da nota fiscal consolidada. 

•Impacto na apuração de impostos: A forma como a CBS e o IBS serão apurados e recolhidos, considerando a nota fiscal consolidada por município, demandará uma análise aprofundada para evitar erros e garantir a correta aplicação das alíquotas e benefícios fiscais. 

•Planejamento tributário: As empresas de TRC precisarão revisar seu planejamento tributário para entender como a nota fiscal consolidada por município se encaixa em suas operações e como podem otimizar a carga tributária dentro das novas regras. 

A Comissão de Constituição e Justiça (CCJ) do Senado já aprovou a emissão de documentos consolidados de CBS e IBS, o que reforça a tendência de implementação dessa medida. Embora o foco inicial tenha sido em empresas de tecnologia, a lógica por trás da consolidação da cobrança no destino é um elemento central da reforma que afetará a todos os setores. 

As lideranças do TRC devem acompanhar de perto os desdobramentos da Reforma Tributária. A capacidade de adaptação e a proatividade na revisão dos processos fiscais e tecnológicos serão determinantes para a competitividade e a sustentabilidade dos negócios neste novo cenário.  

Buscar assessoria especializada será fundamental para percorrer com segurança pelas complexidades da nova legislação e garantir que a empresa esteja preparada para as mudanças que virão em 2026 com a nota fiscal consolidada, por isso, fale conosco e veja como podemos apoiar sua transportadora a tomar decisões estratégicas com segurança nesse novo cenário. 

Planejamento tributário para transportadoras: como reduzir riscos e aumentar resultados 

O setor de Transporte Rodoviário de Cargas (TRC) é um dos mais impactados pela alta carga tributária no Brasil. Com margens de lucro cada vez mais apertadas e um ambiente regulatório complexo, o planejamento tributário para transportadoras deixou de ser uma opção, é uma necessidade estratégica. 

Mais do que reduzir impostos, o planejamento visa garantir segurança fiscal, otimizar recursos e aumentar a rentabilidade do negócio. Quando bem estruturado, ele permite que a transportadora identifique oportunidades legais de economia e evite riscos que possam comprometer o caixa da empresa. 

Principais benefícios do planejamento tributário 

Um bom planejamento tributário traz ganhos significativos tanto no curto quanto no longo prazo. Entre os principais benefícios, estão: 

  • Redução de custos fiscais: escolha adequada do regime tributário (Lucro Real, Presumido ou Simples Nacional) pode gerar economias expressivas. 
  • Prevenção de autuações: evita erros de enquadramento, apuração e escrituração, que podem resultar em multas e passivos tributários. 
  • Maior previsibilidade financeira: com uma estrutura tributária clara, é possível planejar melhor os investimentos e o fluxo de caixa. 
  • Aproveitamento de créditos tributários: especialmente em operações com ICMS, PIS e Cofins, que representam grande parte da carga fiscal das transportadoras. 

Como aplicar o planejamento tributário na sua transportadora 

Para que o planejamento seja realmente eficaz, ele deve considerar as particularidades de cada transportadora. Veja os principais passos: 

1. Diagnóstico fiscal completo 

O primeiro passo é realizar um levantamento detalhado das obrigações tributárias, analisando o histórico de apurações, créditos não aproveitados e possíveis inconsistências. 

2. Escolha do regime tributário ideal 

A decisão entre Lucro Real, Presumido ou Simples Nacional deve levar em conta o faturamento, a estrutura de custos e o perfil de operação da transportadora. Muitas empresas pagam mais impostos simplesmente por estarem no regime incorreto. 

3. Revisão das operações e contratos 

Revisar notas fiscais, contratos de frete e documentos contábeis ajuda a identificar riscos de enquadramento incorreto e oportunidades de otimização. 

4. Monitoramento constante 

O planejamento tributário não é uma ação pontual. É fundamental manter um acompanhamento contínuo das alterações legais e das oportunidades de revisão, especialmente em momentos de mudanças, como a Reforma Tributária. 

Planejamento tributário e a Reforma Tributária: o que muda 

Com a Reforma Tributária, o sistema de apuração de tributos será gradualmente transformado. A criação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) vai exigir que as transportadoras revisem seus processos fiscais para se adaptar ao novo modelo. 

Ter um planejamento tributário atualizado será essencial para identificar impactos e garantir competitividade no novo cenário. 

Conte com uma consultoria especializada 

O sucesso do planejamento tributário depende de análises precisas e acompanhamento constante, algo que exige tempo e expertise técnica. Por isso, contar com uma consultoria especializada no setor de transportes, como a Rumo Brasil, é o caminho mais seguro. 

Com uma equipe multidisciplinar e com conhecimento técnico na área, a Rumo Brasil ajuda transportadoras de todo o país a reduzir riscos fiscais, revisar créditos tributários e melhorar seus resultados financeiros de forma sustentável. 

Se você quer entender como essas discussões podem afetar sua empresa e quais caminhos seguir, nossa equipe está preparada para apoiar. Fique por dentro das últimas novidades no setor dos transportes com o nosso blog. Conheça também nosso Instagram e Linkedin. 

ANTT endurece regras para emissão do MDF-e a partir de outubro de 2025

A partir de 6 de outubro de 2025 entra em vigor a nova etapa de fiscalização eletrônica da ANTT, voltada ao cumprimento da Política Nacional de Pisos Mínimos do Transporte Rodoviário de Cargas (PNPM-TRC). As mudanças foram implementadas pela Nota Técnica 2025.001, que altera o Manifesto Eletrônico de Documentos Fiscais (MDF-e) e introduz validações automáticas para verificação de conformidade dos fretes contratados.

O objetivo da atualização é ampliar o controle e a rastreabilidade das operações de transporte, garantindo que os valores pagos estejam em conformidade com as tabelas de pisos mínimos publicadas pela Agência Nacional de Transportes Terrestres (ANTT).

Mudanças no MDF-e: novos campos obrigatórios e maior rigor no controle

Com a Nota Técnica 2025.001, o layout do MDF-e foi reformulado, passando a exigir o preenchimento detalhado das informações de pagamento do frete, incluindo valores, forma de pagamento e dados bancários do transportador.

Além disso, passam a ser obrigatórios o registro do NCM (Nomenclatura Comum do Mercosul) do produto predominante e o CIOT (Código Identificador da Operação de Transporte).

Essas informações permitirão que o sistema da ANTT cruze automaticamente os dados com as tabelas oficiais de pisos mínimos, identificando divergências em tempo real. Caso haja omissão ou inconsistência, o contratante e o transportador poderão ser autuados com base na Resolução ANTT nº 5.867/2020.

Fiscalização eletrônica e risco de autuações automáticas

A nova fase de fiscalização representa uma mudança estrutural na forma de controle das operações de transporte. A partir de agora, a verificação das informações será feita em tempo real, diretamente pelos sistemas da ANTT, com base nos dados declarados no MDF-e.

Isso significa que o processo de análise deixa de depender da atuação manual de fiscais e passa a ser totalmente automatizado, aumentando o risco de autuações automáticas para quem não se adequar às novas exigências.

Impactos e necessidade de adequação

Com a entrada em vigor da Nota Técnica 2025.001, transportadoras, cooperativas e embarcadores precisam revisar seus sistemas internos de emissão de MDF-e, bem como os cadastros de transportadores e rotinas contábeis.

O avanço da fiscalização eletrônica da ANTT marca um novo momento de rigor e transparência no Transporte Rodoviário de Cargas. A automatização do controle de fretes exige atenção imediata das empresas do setor, que precisam ajustar seus processos para garantir segurança jurídica, evitar penalidades e manter a regularidade operacional.

Diante de um cenário regulatório cada vez mais dinâmico, contar com uma consultoria que antecipa mudanças e orienta a adequação às novas exigências faz toda a diferença. A Rumo Brasil acompanha de perto as atualizações da ANTT e demais órgãos do setor, oferecendo soluções que garantem segurança jurídica, conformidade e eficiência para transportadoras de todo o país.

Leia também:

Imposto de Renda em 2026: o que muda com o PL 1.087/2025

O Projeto de Lei 1.087/2025, que propõe a reforma do Imposto de Renda da pessoa física, foi aprovado no dia 1º de outubro e segue para o Senado, com previsão de vigência a partir de 2026. Esta reforma não é apenas uma alteração fiscal; é um divisor de águas que exigirá uma reavaliação estratégica profunda por parte dos donos e lideranças do setor de Transporte Rodoviário de Cargas (TRC).

As mudanças na faixa de isenção, a tributação de lucros e dividendos e a criação de uma tributação mínima para altas rendas impactarão diretamente a gestão de custos, a remuneração de sócios e a estrutura de capital das empresas.  

Neste artigo, detalhamos as principais alterações e suas implicações diretas para o seu negócio no TRC, oferecendo uma perspectiva estratégica para o planejamento futuro. 

Imposto de renda sobre rendimentos do trabalho: ampliação da isenção

A ampliação da faixa de isenção do Imposto de Renda pode gerar um impacto positivo na renda líquida dos colaboradores. A medida busca promover maior justiça fiscal, isentando do IR quem recebe até R$ 5.000,00 por mês e aplicando descontos escalonados para rendas de até R$ 7.350,00 mensais.  

O legislador optou por um mecanismo de redução do imposto, ao invés de apenas reajustar as faixas, o que representa uma forma alternativa de garantir a isenção e os descontos escalonados. A medida visa a corrigir a defasagem histórica da tabela do IRPF, para beneficiar diretamente a classe média e os trabalhadores com menor renda.

**O fim da isenção: a tributação de lucros e dividendos **

Esta é, sem dúvida, a mudança mais crítica para os donos de empresas de TRC. A revogação da isenção sobre lucros e dividendos, vigente desde 1996, altera fundamentalmente a forma como os sócios serão remunerados e como o planejamento societário e sucessório deve ser estruturado.

A tributação exclusiva na fonte de 10% sobre dividendos exige uma revisão imediata das políticas de distribuição de lucros. A tributação de remessas ao exterior, por sua vez, alinha o Brasil às práticas internacionais, mas pode gerar discussões sobre a aplicação de tratados para evitar a dupla tributação. 

Tributação mínima para altas rendas

Para os grupos empresariais de TRC e holdings com rendimentos totais elevados, a criação da "tributação mínima" representa uma inovação que exige atenção. Esta espécie de "imposto sobre a renda global" considerará a totalidade dos rendimentos da pessoa física, incluindo os provenientes das diversas operações do TRC, para aplicar uma alíquota progressiva. 

Um novo paradigma na tributação do imposto de renda

O Projeto de Lei 1.087/2025 vai além de uma simples mudança na lei: ele traz impactos diretos para as operações financeiras e societárias do Transporte Rodoviário de Cargas (TRC). A ampliação da faixa de isenção do Imposto de Renda pode beneficiar os colaboradores, mas a tributação de dividendos e a taxação mínima sobre altas rendas representam desafios importantes que exigem atenção e planejamento. 

Com a tramitação final no Senado, o país se prepara para um 2026 marcado por um novo modelo de Imposto de Renda, que vai demandar mais organização e estratégia das empresas. As lideranças do TRC que se anteciparem e se adaptarem estarão mais preparadas para reduzir riscos e conquistar vantagem competitiva nesse cenário em transformação. 

Para não perder nenhuma novidade sobre a Reforma Tributária e seus impactos, continue nos acompanhando aqui no portal e também no Instagram @trcnareforma.

Categorias.

Menu Principal

Soluções

Unimos nosso know-how em estratégias corporativas de gestão à expertise no segmento, e desenvolvemos, soluções inovadoras de alto impacto e resultado para nossos clientes.