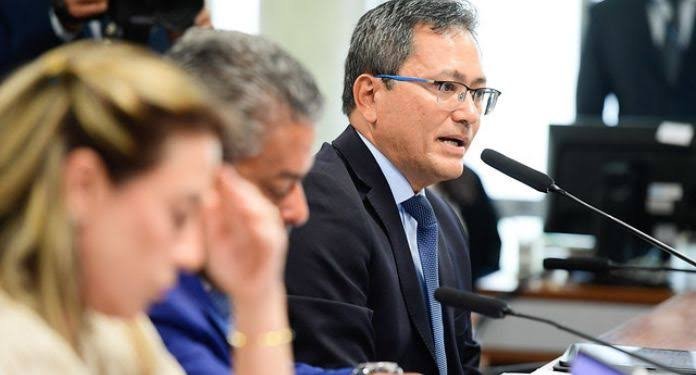
Secretário Robinson Barreirinhas

Receita Federal adia para março de 2027 novas exigências da Reforma Tributária para empresas do Simples Nacional

A Receita Federal anunciou o adiamento, para 1º de março de 2027, da exigência de novos documentos fiscais para operações de determinados setores, incluindo empresas do Simples Nacional que comercializam mercadorias. A decisão foi divulgada no dia 11 de novembro pelo secretário especial da Receita Federal, Robinson Barreirinhas, durante coletiva do Ministério da Fazenda, em Brasília.

A medida faz parte de um conjunto de ações para reduzir as dificuldades operacionais durante a transição para o novo sistema tributário e oferecer mais tempo para que empresas, profissionais da contabilidade e fornecedores de sistemas se adaptem às novas exigências.

Reforma Tributária não foi adiada e começa em janeiro de 2027

É importante destacar que o adiamento anunciado pela Receita Federal não representa uma prorrogação da Reforma Tributária. O cronograma de implementação do novo sistema permanece mantido, com início previsto para janeiro de 2027.

A mudança se limita à postergação de determinadas obrigações relacionadas à emissão de documentos fiscais. Portanto, as demais etapas da transição continuam previstas conforme o calendário estabelecido.

O adiamento contempla seis tipos de documentos fiscais e, segundo Barreirinhas, as operações de empresas do Simples Nacional que não envolvem prestação de serviços terão as novas obrigações postergadas para março.

Receita Federal anuncia programa de orientação aos contribuintes

Outro anúncio importante foi a criação do Programa de Conformidade da Reforma Tributária para 2027. A iniciativa prevê apoio aos contribuintes na emissão e correção de documentos fiscais, com orientação preventiva e sem aplicação de penalidades por erros cometidos durante o período de adaptação.

A medida será válida para contribuintes que agirem de boa-fé, sem omissão de informações ou tentativa de ocultar operações.

A Receita Federal também anunciou a criação de um canal de resposta rápida para esclarecer dúvidas dos profissionais da contabilidade, em parceria com o Conselho Federal de Contabilidade (CFC).

Além disso, será disponibilizado o assistente virtual Leo Reforma, desenvolvido para responder questionamentos com base em normas e orientações oficiais. A ferramenta deverá apresentar os fundamentos legais e técnicos das respostas, enquanto questões mais complexas poderão ser encaminhadas para análise.

Regulamentação da CBS e novas medidas de transição

Durante a coletiva, Barreirinhas informou que a segunda versão do regulamento da Contribuição sobre Bens e Serviços (CBS) deverá ser publicada em novembro. A primeira versão recebeu quase 5 mil sugestões de aprimoramento enviadas por empresas, entidades e outros participantes do processo.

A Receita Federal também trabalha com o Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) para acelerar as atividades de 30 grupos técnicos. A expectativa é publicar atos conjuntos considerados prioritários até o início de dezembro.

Outra medida em discussão envolve a flexibilização do modelo de crédito vinculado ao pagamento e do split payment, mecanismo que prevê o recolhimento dos tributos no momento da liquidação financeira das operações.

Para isso, o Fisco pretende encaminhar ao Congresso Nacional um projeto de lei complementar que permita ampliar o prazo de adaptação das empresas ao recolhimento definitivo da CBS durante o início da implementação.

Sistemas de apuração da CBS avançam

A Receita Federal também apresentou atualizações sobre os sistemas tecnológicos que darão suporte à apuração da CBS.

Segundo o secretário, a estrutura já está em operação e processa documentos fiscais de diferentes tipos de operações, incluindo vendas entre empresas, comércio ao consumidor final e prestação de serviços.

Nos últimos 30 dias, mais de 5 bilhões de documentos foram processados. A capacidade projetada é de até 70 bilhões por ano. O ambiente de testes, que atualmente atende cerca de 500 empresas, deverá ser disponibilizado a todos os contribuintes até o final de novembro.

Outra novidade é o desenvolvimento da chamada apuração assistida. O sistema reunirá informações dos documentos fiscais emitidos pelas empresas e por seus fornecedores para calcular créditos tributários, valores a pagar e possíveis ressarcimentos.

A ferramenta funcionará de maneira semelhante a uma declaração pré-preenchida. Caso as informações disponíveis não sejam suficientes, o contribuinte poderá realizar ajustes manualmente ou por meio de sistemas integrados.

A previsão é divulgar o leiaute do módulo em novembro, apresentar um protótipo em dezembro e permitir os ajustes definitivos a partir de fevereiro de 2027.

Pequenos negócios também precisam se preparar

De acordo com estimativas da Receita Federal, cerca de 90% dos 22 milhões de CNPJs ativos no Brasil não deverão enfrentar grandes dificuldades durante a transição. Desse total, aproximadamente 61% são microempreendedores individuais (MEIs), para os quais as mudanças tendem a ser menores.

Ainda assim, alguns grupos exigirão atenção especial. Entre eles estão cerca de 7,3 milhões de micro e pequenas empresas e aproximadamente 1,1 milhão de negócios que comercializam mercadorias para contribuintes sujeitos ao regime regular dos novos tributos.

Para essas empresas, a adaptação dos sistemas de emissão de documentos fiscais será um dos principais pontos de atenção.

A Receita também informou que aproximadamente 2,6 milhões de profissionais autônomos deverão receber, a partir de dezembro, um CNPJ vinculado ao CPF para emissão de notas fiscais de serviços. A medida não significa que esses profissionais terão de constituir uma pessoa jurídica.

O que as transportadoras devem fazer diante das mudanças?

Para as transportadoras, esse acompanhamento é especialmente importante. As mudanças no sistema tributário podem afetar a estrutura de custos, a formação de preços, o aproveitamento de créditos e o planejamento financeiro das operações.

A Rumo Brasil acompanha de perto a implementação da Reforma Tributária e seus impactos no Transporte Rodoviário de Cargas (TRC), apoiando transportadoras na avaliação de cenários, no planejamento tributário e na preparação para o novo modelo de tributação.

Acompanhe o blog da Rumo Brasil para ficar por dentro das atualizações e entender como as mudanças podem impactar a gestão e os resultados da sua transportadora.

Reforma Tributária para transportadoras: entenda os impactos e como preparar sua empresa

A Reforma Tributária para transportadoras representa uma mudança estrutural na tributação do Transporte Rodoviário de Cargas (TRC), com efeitos que podem atingir diretamente os custos operacionais, a formação do preço do frete, o fluxo de caixa e a rentabilidade das empresas.

A substituição de tributos como PIS, Cofins, ICMS e ISS por um novo modelo baseado na Contribuição sobre Bens e Serviços (CBS) e no Imposto sobre Bens e Serviços (IBS) altera a lógica de apuração dos impostos e exige uma reavaliação da estrutura tributária das transportadoras.

Dependendo do regime tributário, da estrutura de custos e do perfil das operações, algumas transportadoras poderão enfrentar aumento da carga tributária efetiva, redução de margens e maior pressão sobre o capital de giro.

Nesse cenário, compreender as mudanças e antecipar seus efeitos deixou de ser apenas uma questão fiscal. A Reforma Tributária exige planejamento financeiro, revisão de contratos, adequação de sistemas e decisões estratégicas para que as empresas consigam preservar sua competitividade durante o período de transição.

O que é a Reforma Tributária e por que ela afeta as transportadoras?

A Reforma Tributária foi instituída pela Emenda Constitucional nº 132/2023 e regulamentada, em seus principais aspectos, pela Lei Complementar nº 214/2025. Seu objetivo é modificar a tributação sobre o consumo no Brasil, substituindo gradualmente diferentes impostos por um modelo de Imposto sobre Valor Agregado (IVA).

No novo sistema, a tributação será estruturada principalmente em dois componentes: a CBS, de competência federal, e o IBS, de competência compartilhada entre estados e municípios.

Atualmente, as transportadoras precisam lidar com diferentes regras de tributação, que variam conforme a natureza da operação, o estado envolvido, o regime tributário e outras características da prestação do serviço.

Com a Reforma, essa estrutura será modificada. As empresas precisarão compreender como os novos tributos incidirão sobre suas operações, quais créditos poderão ser aproveitados e como as mudanças vão repercutir nos custos e resultados do negócio.

O impacto não ficará restrito ao departamento fiscal. Como o transporte rodoviário de cargas está presente em praticamente todas as cadeias produtivas, as alterações também poderão afetar as relações comerciais com embarcadores, fornecedores, operadores logísticos e transportadores subcontratados.

Quais impostos serão substituídos pela Reforma Tributária?

Uma das principais mudanças da Reforma Tributária é a substituição de cinco tributos que atualmente fazem parte do sistema brasileiro de tributação sobre o consumo.

O novo modelo será estruturado da seguinte maneira:

  • CBS (Contribuição sobre Bens e Serviços): tributo federal que substituirá PIS e Cofins.
  • IBS (Imposto sobre Bens e Serviços): tributo de competência compartilhada entre estados e municípios, que substituirá ICMS e ISS.
  • Imposto Seletivo (IS): tributo federal que incidirá sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, conforme definição legal.

Para as transportadoras, a substituição de PIS, Cofins, ICMS e ISS representa uma mudança significativa na estrutura de apuração tributária.

A empresa precisará avaliar como os novos tributos incidirão sobre os serviços prestados, quais créditos poderão ser aproveitados e quais serão os efeitos das alterações sobre o custo efetivo das operações.

É importante destacar que a mudança na estrutura de tributação não significa, necessariamente, redução de impostos. A carga tributária poderá variar de acordo com as características de cada empresa, tornando indispensável uma análise individualizada.

Como a Reforma Tributária vai impactar as transportadoras?

Os impactos da Reforma Tributária para transportadoras estarão distribuídos por diferentes áreas da empresa. Embora a mudança seja tributária, seus efeitos alcançarão também o planejamento financeiro, a gestão operacional e as decisões comerciais.

Entre os principais pontos de atenção, estão:

1. Mudanças na carga tributária das transportadoras

A substituição dos tributos atuais pelo IBS e pela CBS vai modificar a forma como as transportadoras calculam os impostos incidentes sobre seus serviços.

O novo sistema terá uma estrutura de tributação diferente da atual, com regras próprias de incidência, alíquotas e aproveitamento de créditos.

Um ponto importante é que a carga tributária efetiva não será necessariamente igual para todas as transportadoras. O resultado dependerá de fatores como regime tributário, perfil das operações, estrutura de custos, volume de aquisições que geram créditos e características da empresa.

Transportadoras que hoje possuem determinadas condições tributárias poderão encontrar um cenário diferente com a entrada dos novos tributos. Em alguns casos, a mudança poderá representar aumento da carga tributária, exigindo uma revisão da precificação e da estratégia financeira.

2. Aproveitamento de créditos de IBS e CBS

A não cumulatividade é um dos pilares do novo sistema tributário. Com ela, as empresas poderão aproveitar créditos de IBS e CBS relacionados às aquisições realizadas, observadas as condições e limitações estabelecidas na legislação.

Para o Transporte Rodoviário de Cargas, esse ponto merece atenção especial devido à quantidade de despesas envolvidas na operação.

Entre os itens que deverão entrar na análise das transportadoras, estão:

  • Combustíveis utilizados nas operações;
  • Pneus, peças e componentes;
  • Manutenção de caminhões e equipamentos;
  • Seguros relacionados à atividade;
  • Serviços contratados de terceiros;
  • Aquisição de veículos e outros bens utilizados na operação;
  • Demais aquisições que atendam aos requisitos legais para geração de créditos.

Entretanto, a possibilidade de aproveitar créditos não representa, automaticamente, uma vantagem financeira para todas as empresas.

O resultado dependerá da natureza das aquisições, das regras legais aplicáveis e da capacidade de cada transportadora de documentar e controlar corretamente suas operações.

Além disso, a geração de créditos não significa que eles serão suficientes para compensar eventuais aumentos da tributação sobre os serviços prestados.

Por isso, será necessário avaliar individualmente a relação entre débitos e créditos tributários, considerando a estrutura de despesas e o enquadramento de cada empresa.

3. Impactos no fluxo de caixa e no capital de giro

Outro ponto que merece atenção na Reforma Tributária é a relação entre o recolhimento dos impostos e o fluxo financeiro das transportadoras.

Um dos mecanismos previstos no novo sistema é o split payment, que consiste na segregação do valor correspondente aos tributos no momento da liquidação financeira da operação, conforme as regras de funcionamento estabelecidas.

Esse mecanismo poderá alterar a dinâmica de recebimentos e pagamentos das empresas, exigindo uma avaliação mais detalhada do capital de giro.

No Transporte Rodoviário de Cargas, esse aspecto é especialmente relevante porque as transportadoras precisam administrar despesas recorrentes, como combustível, manutenção, folha de pagamento, pedágios e contratação de terceiros, muitas vezes antes de receber pelos serviços prestados.

Assim, a relação entre faturamento, recebimento, recolhimento dos tributos e aproveitamento de créditos precisará ser acompanhada de perto.

Uma mudança na dinâmica de recolhimento poderá exigir mais recursos disponíveis para manter as operações, especialmente em empresas que já trabalham com margens reduzidas e prazos longos de recebimento.

4. Revisão da formação do preço do frete

A Reforma Tributária também exigirá atenção à maneira como as transportadoras calculam seus preços.

A formação do frete não poderá considerar apenas os custos operacionais e a tributação atual. Será necessário avaliar como o IBS e a CBS vão incidir sobre os serviços, quais créditos poderão ser aproveitados e quais serão os efeitos financeiros das novas regras.

Isso significa que as empresas precisarão revisar suas planilhas de custos, modelos de precificação e margens de contribuição.

Também será importante analisar os contratos comerciais vigentes, especialmente aqueles que possuem prazos mais longos ou condições de reajuste que podem não considerar os efeitos da transição tributária.

Caso a carga tributária efetiva aumente e esse impacto não seja considerado na formação do frete, a transportadora poderá absorver custos adicionais e comprometer sua rentabilidade.

Por outro lado, repassar integralmente os aumentos aos clientes também poderá representar um desafio comercial, dependendo das condições de negociação e da competitividade do mercado.

5. Mudanças nos documentos fiscais e nos processos operacionais

A implementação do IBS e da CBS também exigirá adequações nos documentos fiscais eletrônicos e nos sistemas utilizados pelas transportadoras.

Documentos como o Conhecimento de Transporte Eletrônico (CT-e) precisarão acompanhar as novas exigências de preenchimento e informações tributárias.

Isso exige atenção à parametrização dos sistemas, à integração entre plataformas e à qualidade dos dados utilizados na emissão dos documentos.

Informações incorretas sobre a prestação do serviço, os envolvidos na operação ou os valores envolvidos poderão gerar inconsistências na apuração dos tributos e comprometer o aproveitamento de créditos.

Por isso, a preparação não deve ficar restrita ao departamento fiscal. As equipes responsáveis pela emissão de documentos, faturamento, cadastro e operação também precisarão compreender as mudanças.

6. Relação com transportadores autônomos e empresas subcontratadas

A Reforma Tributária também poderá modificar a dinâmica de contratação de serviços de transporte.

As transportadoras que trabalham com transportadores autônomos, empresas subcontratadas e outros prestadores precisarão avaliar como as novas regras se aplicam a cada relação comercial.

A legislação estabelece tratamentos específicos para determinadas contratações, inclusive hipóteses de crédito presumido relacionadas a serviços prestados por transportadores autônomos pessoa física não contribuintes do IBS e da CBS ou inscritos como MEI.

Dessa forma, será necessário revisar contratos, documentos fiscais, processos de pagamento e critérios de enquadramento tributário dos prestadores.

Essa análise será importante para compreender os efeitos das mudanças sobre os custos de contratação e evitar inconsistências na apuração dos tributos.

Como será a transição da Reforma Tributária para transportadoras?

A implementação da Reforma Tributária acontecerá gradualmente, permitindo a substituição progressiva do sistema atual pelo novo modelo.

O cronograma prevê diferentes etapas:

2026 – Ano de testes e adaptação

O ano de 2026 marcou o início da implementação operacional da CBS e do IBS. Os novos tributos passaram a ser informados nos documentos fiscais, com alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS. O modelo prevê compensação ou dispensa do recolhimento, conforme o cumprimento das obrigações acessórias e as regras aplicáveis.

2027 e 2028 – Entrada efetiva da CBS

A CBS passa a substituir PIS e Cofins. Também começa a cobrança do IBS em sua etapa inicial, com alíquota de 0,1%, conforme as regras de transição. O Imposto Seletivo também entra em vigor.

2029 a 2032 – Transição do ICMS e ISS para o IBS

Nesse período, as alíquotas do ICMS e do ISS serão reduzidas gradualmente, enquanto a participação do IBS aumentará. A substituição acontecerá de forma progressiva, até a extinção dos tributos antigos.

2033 – Novo sistema em vigor

O IBS passa a operar integralmente, com a extinção definitiva do ICMS e do ISS. O novo modelo de tributação sobre o consumo estará plenamente implementado.

O que as transportadoras devem fazer para se preparar?

A preparação para a Reforma Tributária precisa começar antes que todas as mudanças estejam plenamente implementadas.

As transportadoras precisam entender como as alterações se relacionam com suas operações e quais ajustes serão necessários para manter a eficiência do negócio.

Algumas medidas merecem prioridade:

1. Revisar o planejamento tributário: avaliar o regime tributário atual, simular cenários e identificar como as mudanças poderão afetar a carga tributária efetiva da empresa.

2. Mapear custos e oportunidades de crédito: analisar as principais despesas da operação e identificar quais aquisições poderão gerar créditos de IBS e CBS, conforme a legislação.

3. Avaliar o fluxo de caixa: projetar os efeitos das novas regras de recolhimento e do split payment sobre o capital de giro e a disponibilidade financeira.

4. Revisar a formação do frete: atualizar os modelos de precificação considerando os novos tributos, os créditos possíveis e os impactos sobre as margens da empresa.

5. Adequar sistemas e documentos fiscais: preparar os sistemas de gestão, revisar cadastros e garantir que as informações das operações estejam corretas.

6. Capacitar as equipes: envolver os departamentos fiscal, contábil, financeiro, comercial e operacional para que todos compreendam os impactos das mudanças em suas atividades.

Essas ações não eliminam os riscos da transição, mas permitem que a transportadora identifique antecipadamente os possíveis impactos e tenha mais informações para tomar decisões.

A Rumo Brasil acompanha a evolução da Reforma Tributária e seus desdobramentos para o Transporte Rodoviário de Cargas, apoiando empresas na compreensão dos impactos e na construção de estratégias para atravessar esse período de transição.

Acompanhe o blog da Rumo Brasil e fique por dentro das principais atualizações, análises e orientações sobre a Reforma Tributária para transportadoras.

Caminhão em rodovia ao lado de elementos que representam legislação tributária e planejamento financeiro no transporte de cargas.

Reforma Tributária em 2027: o transporte está preparado para essa mudança?

Por Rafael Brito, CEO da Rumo Brasil e especialista em Reforma Tributária

A Reforma Tributária começa em 1º de janeiro de 2027 ou o Brasil deveria ampliar o período de testes antes de colocar as novas regras em prática? Essa é uma discussão que ganhou força nas últimas semanas em Brasília e que merece uma análise cuidadosa, principalmente quando olhamos para a realidade do Transporte Rodoviário de Cargas (TRC).

No dia 5 de novembro, o ministro da Fazenda, Dario Durigan, reafirmou que o governo trabalha para iniciar a Reforma Tributária em janeiro de 2027. Segundo ele, “toda a programação que nós temos é para que a gente comece a reforma tributária a partir de janeiro de 2027”.

O ministro também sinalizou que o governo poderá flexibilizar prazos para o cumprimento de obrigações acessórias e para a aplicação de multas, desde que o contribuinte demonstre boa-fé.  A posição do governo deixa claro que, neste momento, a intenção não é alterar o calendário. Entretanto, precisamos avaliar se essas medidas serão suficientes para garantir uma transição segura.  

Na minha avaliação técnica, ainda existem muitos esclarecimentos necessários sobre as particularidades das operações do transporte rodoviário de cargas. 

Será necessário compreender como as novas regras de créditos tributários afetarão cada operação, revisar a formação do preço do frete, reavaliar contratos com clientes e fornecedores e adaptar os sistemas de gestão para uma nova lógica de apuração.

Também precisamos olhar para a realidade dos transportadores autônomos, agregados e pequenas transportadoras. Muitos profissionais que historicamente concentraram sua atenção na gestão da carga, do veículo e da operação precisarão lidar com uma realidade que exigirá maior regularidade fiscal e conhecimento sobre os impactos tributários de cada contratação.

E aqui está uma das minhas maiores preocupações: uma transportadora não pode descobrir como executar corretamente uma operação somente depois que a nova regra já estiver em vigor. 

Por que o governo resiste ao adiamento?

Para entender por que o governo continua defendendo o início da Reforma em janeiro de 2027, precisamos olhar para os números da arrecadação federal.

Na minha avaliação, existe um interesse econômico muito claro por trás dessa decisão.

O que foi estimado de recolhimento de PIS e Cofins para 2026 está próximo de R$ 520 bilhões. Já para 2027, o planejamento do governo prevê uma arrecadação de aproximadamente R$ 636 bilhões com a CBS.

Estamos falando de um aumento de cerca de 22% na arrecadação projetada em relação ao PIS e à Cofins. E precisamos entender o que esses números representam. O atual governo tem uma série de ajustes fiscais a realizar e certamente não pode abrir mão de uma previsão de arrecadação dessa magnitude sem comprometer ainda mais seu planejamento para 2027.

É justamente por isso que considero tão difícil imaginar que o governo aceite facilmente uma prorrogação. 

O risco de uma transição sem preparo

Enquanto técnico, vejo que há dúvidas importantes sobre como determinadas operações deverão funcionar na prática. E não podemos tratar isso como um detalhe. Se essas questões não forem resolvidas antecipadamente, corremos o risco de comprometer o funcionamento de milhares de transportadoras.

Imagine o impacto de uma mudança que não esteja suficientemente clara para as empresas, que não tenham conseguido adaptar seus sistemas, rever seus processos e entender como a nova tributação afetará a formação do frete. Agora, pense nesse cenário acontecendo simultaneamente em diferentes regiões do país.

Podemos chegar a um colapso da nossa logística. O Transporte Rodoviário de Cargas é essencial para a economia brasileira, e qualquer problema relevante na operação das transportadoras acaba afetando toda a cadeia.

É por isso que defendo que o governo considere a possibilidade de ampliar o período de testes ou discutir uma prorrogação. 

A mudança já está em curso e o setor precisa se adaptar. Mas precisamos reconhecer que ainda existem questões que precisam ser resolvidas para que essa transição aconteça de forma viável.

As transportadoras estão preparadas?

Hoje, acredito que apenas um terço das médias e grandes transportadoras está realmente levando a Reforma Tributária a sério e trabalhando para se preparar. A maioria ainda está esperando, enquanto outras sequer compreenderam a dimensão das mudanças que estão por vir.

E, quando olhamos para as pequenas transportadoras, os transportadores autônomos e os agregados, a preocupação é ainda maior. Historicamente, muitos desses profissionais concentraram sua atenção na carga, no veículo e na operação. Agora, também precisarão entender de regularidade fiscal, regime tributário e formação do preço do frete considerando a nova realidade.

Isso muda completamente a dinâmica do nosso segmento. 

Por isso, as transportadoras precisam começar a se movimentar agora. É necessário envolver a direção, as áreas fiscal, financeira, comercial e operacional, revisar processos, avaliar os impactos sobre os custos e entender como a nova tributação afetará cada tipo de operação.

Esperar uma definição sobre o adiamento para só então começar a agir é um risco que o setor não pode correr.

Ainda é difícil afirmar se o governo vai aceitar uma prorrogação. Mas não podemos ignorar que o próprio governo ainda precisa fazer ajustes em seus sistemas para atender às exigências da Lei Complementar 214. Ou seja, as dificuldades não estão apenas do lado das empresas.

Na minha visão, precisamos ter maturidade para discutir o prazo e considerar a realidade de quem está na ponta. Se forem necessários mais três ou seis meses, ou mesmo a ampliação do período de testes até o fim de 2027, essa discussão precisa acontecer. O que não podemos é simplesmente manter uma data sem garantir que as condições para a mudança estejam estabelecidas.

Mas também quero deixar claro: o adiamento, sozinho, não resolve o problema. O setor precisa aproveitar qualquer prazo adicional para se preparar de verdade.

Independentemente de a Reforma começar em janeiro, julho ou somente em 2028, precisamos trabalhar para que o Transporte Rodoviário de Cargas esteja pronto. É necessário unir o segmento, ampliar a divulgação de informações e mostrar ao poder público a dimensão dos impactos que essa mudança pode trazer.

Caminhão de transporte rodoviário com elementos visuais que representam gestão fiscal e obrigações tributárias.

Obrigações tributárias para transportadoras

A obrigação tributária para transportadora envolve um conjunto de responsabilidades que variam conforme o regime tributário, o tipo de serviço prestado e as características da operação.

Com a implementação da Reforma Tributária, compreender essas exigências se torna ainda mais importante para garantir a regularidade fiscal e preparar a empresa para as mudanças no sistema de tributação.

O que é obrigação tributária?

A obrigação tributária é a responsabilidade estabelecida pela legislação que determina o cumprimento de determinadas exigências perante o Fisco.

De acordo com o Código Tributário Nacional (CTN), existem dois tipos:

  • Obrigação principal: relacionada ao pagamento de tributos e penalidades pecuniárias, como impostos e multas.
  • Obrigação acessória: envolve exigências como emissão de documentos fiscais, manutenção de registros e entrega de declarações.

Para uma transportadora, isso significa que não basta recolher corretamente os impostos. Também é necessário manter as informações fiscais organizadas e cumprir os procedimentos exigidos pelos órgãos fiscalizadores.

O descumprimento dessas obrigações pode gerar multas, cobranças adicionais e problemas com a regularidade fiscal da empresa.

Quais são as principais obrigações tributárias de uma transportadora?

As obrigações fiscais variam conforme o enquadramento da empresa e a natureza das operações realizadas. Entretanto, algumas exigências fazem parte da rotina de grande parte das transportadoras.

Recolhimento de impostos e contribuições

Entre os principais tributos atuais que podem incidir sobre as atividades de uma transportadora estão:

  • ICMS: imposto estadual incidente sobre prestações de transporte intermunicipal e interestadual.
  • PIS e Cofins: contribuições federais incidentes sobre a receita, conforme o regime de apuração e as regras vigentes.
  • IRPJ: Imposto de Renda da Pessoa Jurídica.
  • CSLL: Contribuição Social sobre o Lucro Líquido.
  • ISS: imposto municipal aplicável a determinadas prestações de transporte realizadas dentro do município.

A incidência, a forma de cálculo e o recolhimento desses tributos dependem do regime tributário e das particularidades de cada operação.

Emissão de documentos fiscais

A emissão correta dos documentos fiscais é essencial para comprovar as operações realizadas e garantir a consistência das informações utilizadas na apuração dos tributos.

No Transporte Rodoviário de Cargas (TRC), destacam-se:

  • CT-e (Conhecimento de Transporte Eletrônico): documenta a prestação do serviço de transporte de cargas.
  • MDF-e (Manifesto Eletrônico de Documentos Fiscais): reúne informações sobre os documentos fiscais vinculados ao transporte e à viagem.
  • NF-e (Nota Fiscal Eletrônica): registra operações com mercadorias, sendo emitida pelo responsável pela operação, conforme a legislação.

Informações incorretas ou divergentes nestes documentos podem gerar inconsistências fiscais e questionamentos durante fiscalizações.

Entrega de declarações e escriturações

Além dos impostos e documentos fiscais, as transportadoras precisam cumprir obrigações acessórias exigidas pelos órgãos competentes.

Dependendo do enquadramento, essas exigências podem incluir a EFD ICMS/IPI, EFD-Contribuições, Escrituração Contábil Fiscal (ECF), DCTFWeb e eSocial.

Cada obrigação possui regras e prazos específicos. Por isso, manter um calendário fiscal atualizado é fundamental para evitar atrasos e penalidades.

Como o regime tributário influencia as obrigações da transportadora?

O regime tributário determina como os impostos são calculados e recolhidos, além de influenciar as declarações e os controles exigidos.

No Simples Nacional, a tributação ocorre, em regra, de forma unificada pelo Documento de Arrecadação do Simples Nacional (DAS), embora determinadas obrigações continuem sendo cumpridas separadamente.

No Lucro Presumido, o IRPJ e a CSLL são calculados com base em percentuais de presunção estabelecidos pela legislação. Já no Lucro Real, a apuração considera o lucro contábil ajustado conforme as regras fiscais.

A escolha do regime deve considerar faturamento, custos, despesas e características da operação. Um enquadramento inadequado pode aumentar a carga tributária e comprometer a rentabilidade da transportadora.

O que muda com a Reforma Tributária?

A Reforma Tributária do consumo, regulamentada principalmente pela Lei Complementar nº 214/2025, estabelece a substituição gradual de tributos atuais pelo IBS (Imposto sobre Bens e Serviços) e pela CBS (Contribuição sobre Bens e Serviços).

A CBS substituirá PIS e Cofins, enquanto o IBS substituirá ICMS e ISS ao longo do período de transição.

Em 2026, teve início a fase de testes do novo sistema, com exigências de adaptação dos documentos fiscais eletrônicos para contemplar informações relativas aos novos tributos, observadas as regras e os prazos aplicáveis.

A partir de 2027, a CBS entra em uma nova etapa de implementação, com a extinção do PIS e da Cofins. Já a substituição gradual do ICMS e do ISS pelo IBS ocorrerá entre 2029 e 2032, com conclusão prevista para 2033.

Para as transportadoras, essas mudanças exigem atenção aos sistemas fiscais, à emissão de documentos eletrônicos, aos controles financeiros e à apuração tributária.

Durante a transição, será necessário acompanhar as regras dos dois modelos de tributação, respeitando o cronograma de implementação e as obrigações correspondentes a cada período.

Quais são os riscos de não cumprir as obrigações tributárias?

O descumprimento das obrigações fiscais pode trazer consequências financeiras e operacionais para uma transportadora.

Entre os principais riscos estão multas por atrasos ou informações incorretas, cobrança de tributos com juros, inconsistências nas escriturações e dificuldades para obter certidões de regularidade fiscal.

Além disso, falhas na gestão tributária podem resultar em pagamentos indevidos, perda de oportunidades de aproveitamento de créditos e aumento dos custos operacionais.

Em um setor com margens pressionadas, esses problemas podem comprometer diretamente a rentabilidade e a previsibilidade financeira da empresa.

Como manter a transportadora em conformidade fiscal?

A conformidade tributária depende de acompanhamento contínuo e de processos internos bem estruturados.

Para reduzir riscos, é importante revisar periodicamente o enquadramento tributário, conferir as informações dos documentos fiscais, acompanhar os prazos de recolhimento e entrega de declarações e monitorar as mudanças na legislação.

Outro ponto fundamental é integrar as informações fiscais e financeiras. Esse controle permite identificar inconsistências, avaliar oportunidades de aproveitamento de créditos e melhorar a tomada de decisão.

Com a Reforma Tributária, o planejamento também deve considerar os impactos das novas regras sobre os custos, a formação do preço do frete e o fluxo de caixa.

Cumprir as obrigações tributárias não deve ser apenas uma atividade operacional. Uma gestão fiscal estruturada permite reduzir riscos, evitar custos desnecessários e identificar oportunidades para melhorar os resultados da empresa.

A Rumo Brasil é a única consultoria especializada no Transporte Rodoviário de Cargas e apoia transportadoras na gestão tributária e na preparação para a Reforma Tributária. Conheça nossas soluções e saiba como fortalecer a gestão fiscal da sua empresa.

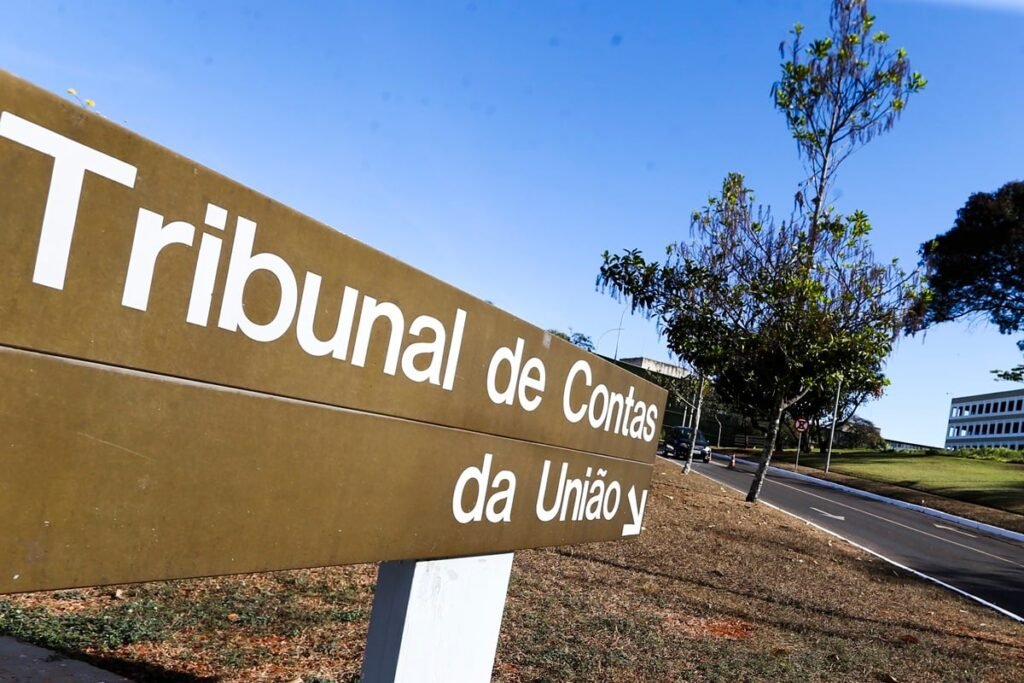
Fachada do Tribunal de Contas da União (TCU), órgão responsável pelo cálculo do redutor da CBS para 2027.

Contratos com o poder público terão tratamento específico da CBS em 2027

A Reforma Tributária prevê regras específicas para a tributação de bens e serviços adquiridos pela administração pública. Com o início da cobrança da Contribuição sobre Bens e Serviços (CBS), em 2027, essas operações terão um tratamento diferenciado, que inclui a aplicação de um redutor sobre as alíquotas do novo tributo.

Em outubro de 2026, o Tribunal de Contas da União (TCU) concluiu os cálculos relacionados à CBS e informou ao Senado Federal que o redutor aplicável às compras governamentais em 2027 deverá ser de 44,2%. A definição integra o processo de regulamentação da Reforma Tributária e terá reflexos na contratação de empresas fornecedoras de bens e serviços ao poder público.

Como funcionará o redutor de 44,2% da CBS?

O percentual foi calculado pelo TCU com base nas regras estabelecidas pela Lei Complementar nº 214/2025. O objetivo do mecanismo é preservar o nível de tributação das compras governamentais durante a transição para o novo sistema tributário.

De acordo com o artigo 370 da legislação, o redutor será aplicado sobre as alíquotas da CBS nas operações contratadas pela administração pública direta, autarquias e fundações públicas, incluindo suas importações.

O percentual de 44,2% representa uma redução nas alíquotas da CBS incidentes sobre essas aquisições. Não se trata de um desconto automático sobre o valor dos contratos ou dos serviços prestados, mas de um tratamento tributário específico para as operações enquadradas na legislação.

O TCU encaminhou o resultado ao Senado Federal, responsável por fixar o percentual por meio de resolução. Portanto, a aplicação definitiva depende da conclusão dessa etapa normativa.

O que muda para as transportadoras que atendem ao poder público?

Empresas do Transporte Rodoviário de Cargas que prestam serviços para órgãos públicos precisam acompanhar essas mudanças. Contratos de transporte, logística e outras atividades relacionadas ao setor poderão estar sujeitos às novas regras, desde que atendam aos critérios previstos na legislação.

A mudança exige atenção principalmente à formação de preços e à composição dos custos tributários. Com a substituição gradual dos tributos atuais pela CBS e pelo IBS, as transportadoras precisarão avaliar como o novo tratamento fiscal interfere nas operações contratadas pelo poder público.

Também será importante revisar contratos vigentes e futuros, especialmente aqueles que atravessarão o período de transição tributária. Cláusulas relacionadas a reajustes, repasses de tributos e reequilíbrio econômico-financeiro merecem atenção para evitar divergências na interpretação dos valores contratados.

Outro ponto é a adequação dos sistemas de gestão e faturamento. As empresas precisarão garantir que as regras tributárias aplicáveis a cada operação estejam corretamente parametrizadas, considerando as particularidades das contratações públicas.

O que as empresas devem acompanhar antes de 2027?

A definição do redutor é mais uma etapa da implementação da Reforma Tributária e reforça a necessidade de preparação das transportadoras para o novo cenário.

Entre as principais medidas estão a identificação dos contratos com órgãos e entidades públicas, a análise das cláusulas tributárias e a revisão dos critérios utilizados na formação de preços. Também é necessário acompanhar a regulamentação e as orientações sobre a aplicação do redutor, evitando antecipar procedimentos antes da consolidação das regras.

Vale destacar que o tratamento diferenciado possui hipóteses de não aplicação previstas na própria legislação, incluindo determinadas aquisições presenciais dispensadas de licitação e operações submetidas ao Simples Nacional e ao MEI. Por isso, o enquadramento de cada contrato deve ser avaliado individualmente.

Para empresas que mantêm relações comerciais com o poder público, compreender essas particularidades será fundamental para revisar contratos, proteger margens e evitar inconsistências durante a transição para o novo sistema.

Fique de olho no blog da Rumo Brasil! Continuaremos acompanhando as atualizações da Reforma Tributária e trazendo informações importantes para ajudar sua transportadora a entender os impactos e se preparar para as mudanças.

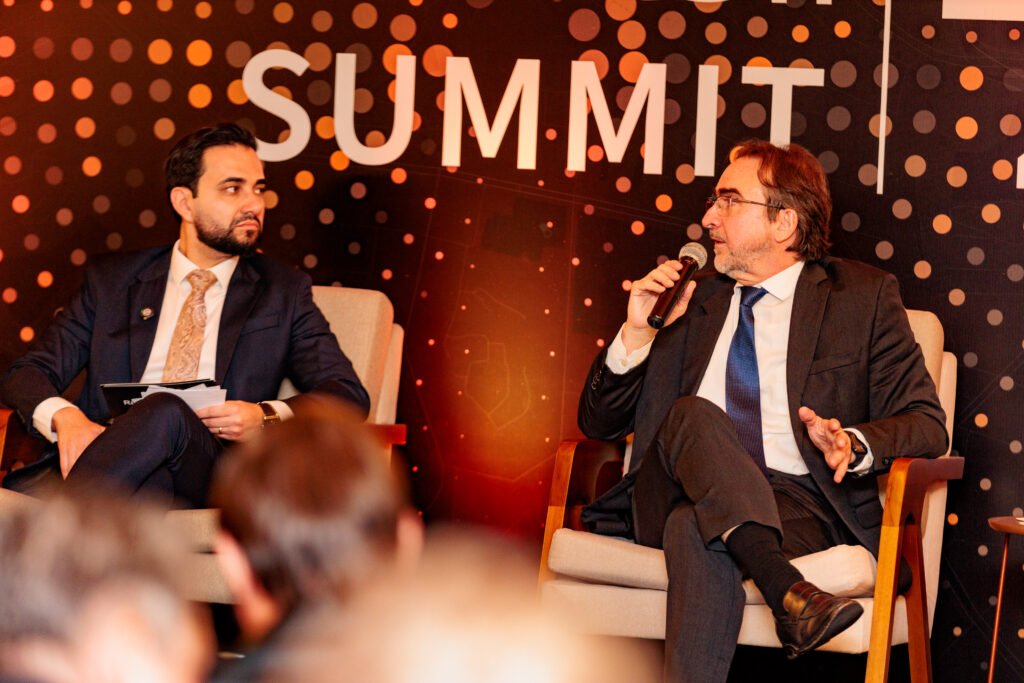
Rafael Brito e Bernard Appy participam de painel durante evento sobre a Reforma Tributária, o Rumo Brasil Summit 2026.

Governo considera adiar implementação da Reforma Tributária

O governo federal já considera a possibilidade de adiar a implementação da Reforma Tributária. A discussão envolve uma possível prorrogação de até seis meses no cronograma, diante das dificuldades operacionais e do estágio de preparação das empresas para a entrada em vigor do novo modelo de tributação sobre o consumo.

A possibilidade surge a menos de dois meses do início de uma nova etapa da transição tributária e reflete a preocupação com a capacidade de empresas e órgãos responsáveis de concluir as adaptações necessárias dentro do prazo originalmente estabelecido.

Entre os desafios estão a implementação dos sistemas fiscais, a definição de procedimentos operacionais e a adaptação dos contribuintes às novas regras. Uma eventual mudança no calendário, entretanto, depende de articulação política e não representa, até o momento, uma decisão oficial.

Bernard Appy defende estender período de testes até 2027

Paralelamente à discussão no governo, Bernard Appy, ex-secretário extraordinário da Reforma Tributária e um dos principais responsáveis pela elaboração da proposta, defendeu a prorrogação do período de testes até o final de 2027, com o início da cobrança efetiva da Contribuição sobre Bens e Serviços (CBS) a partir de 2028.

Em entrevista ao UOL, Appy afirmou que a extensão seria importante para evitar problemas operacionais no início da transição. Segundo ele, os sistemas ainda estão em fase de implementação e existe uma diferença significativa no nível de preparação das empresas.

Na avaliação do economista, a medida não significaria rever a estrutura da Reforma Tributária, mas garantir mais tempo para que os processos e sistemas estejam preparados para o funcionamento do novo modelo.

A proposta defendida por Appy também mantém o cronograma de transição do Imposto sobre Bens e Serviços (IBS), cuja implementação gradual está prevista para começar em 2029.

O que a possibilidade de adiamento representa para as transportadoras?

Para o Transporte Rodoviário de Cargas (TRC), a discussão reforça a importância de acompanhar as definições da Reforma Tributária e avaliar antecipadamente seus impactos sobre a operação.

As mudanças envolvem aspectos que vão além da substituição dos tributos atuais. A nova estrutura exige revisão de processos fiscais, adequação de sistemas, análise da formação dos preços dos fretes e avaliação dos efeitos sobre custos, margens e fluxo de caixa.

Na avaliação de Rafael Brito, CEO da Rumo Brasil, uma eventual prorrogação seria o caminho mais prudente diante do atual nível de preparação do mercado. O executivo observa que poucas empresas estão efetivamente se movimentando para se adaptar às mudanças, apesar da proximidade dos próximos marcos da Reforma.

Nesse contexto, ampliar o período de testes poderia proporcionar mais tempo para que as transportadoras compreendam as novas regras, ajustem seus processos e preparem suas estruturas operacionais antes do início da cobrança efetiva dos novos tributos.

Isso, porém, não deve ser interpretado como um motivo para adiar o planejamento. Independentemente de possíveis mudanças no calendário, a preparação precisa continuar sendo prioridade para as transportadoras. Antecipar a análise dos impactos tributários será fundamental para preservar margens, reduzir riscos e tomar decisões com mais segurança durante a transição.

Categorias.