

O Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) publicou a Resolução nº 14, de 29 de julho de 2026, que apresenta a proposta do percentual da arrecadação do IBS destinado ao financiamento do Comitê Gestor em 2027, bem como a estimativa oficial de arrecadação do novo tributo para o primeiro exercício de sua vigência.
A proposta prevê que, no exercício financeiro de 2027, até 50% da arrecadação estimada do IBS seja destinada ao financiamento das atividades do CGIBS, conforme autorização da Lei Complementar nº 227/2026. A estimativa de arrecadação do IBS para estados, Distrito Federal e municípios foi fixada em aproximadamente R$ 5,15 bilhões, servindo de base para a elaboração da proposta orçamentária do Comitê.
Como o CGIBS estimou a arrecadação do IBS para 2027
A Resolução CGIBS nº 14/2026 apresenta, pela primeira vez, a metodologia utilizada para estimar a arrecadação do Imposto sobre Bens e Serviços (IBS) no primeiro ano de vigência da Reforma Tributária. Como o imposto começará a ser cobrado apenas em 2027, não existem séries históricas de arrecadação que permitam a utilização de modelos estatísticos tradicionais. Por essa razão, o Comitê Gestor desenvolveu uma metodologia indireta, fundamentada em dados fiscais e macroeconômicos oficiais disponíveis até a data da elaboração do estudo.
O primeiro passo foi definir a alíquota de referência utilizada para reconstruir a base tributável do IBS. Inicialmente, a Secretaria Extraordinária da Reforma Tributária (SERT) estimava uma alíquota conjunta de 26,5% para IBS e CBS, sendo 17,7% atribuídos ao IBS. Com o avanço da regulamentação da Reforma Tributária, a projeção da alíquota-padrão foi revisada para aproximadamente 27,91%. Para preservar a proporcionalidade originalmente prevista para o IBS, o CGIBS aplicou um fator de atualização sobre a parcela anteriormente estimada, chegando à nova alíquota de referência de 18,7%, utilizada em todos os cálculos da estimativa de arrecadação.

Definida a alíquota de referência, o Comitê consolidou a arrecadação nacional observada de ICMS e ISS, tributos que serão substituídos pelo IBS. A soma dessas arrecadações foi utilizada para reconstruir a base tributável potencial do novo imposto. Sobre essa base foram aplicadas as projeções oficiais de crescimento do Produto Interno Bruto (PIB) e da inflação para o exercício de 2027, permitindo estimar o volume econômico que será alcançado pelo IBS em seu primeiro ano de vigência.
Na etapa seguinte, foi aplicada a alíquota transitória de 0,10% do IBS, prevista para 2027, obtendo-se a arrecadação potencial anual do tributo. Entretanto, como o fluxo operacional do novo sistema prevê que os fatos geradores ocorridos em janeiro sejam recolhidos em fevereiro e distribuídos aos entes federativos apenas a partir de março, a estimativa orçamentária considera dez meses de arrecadação financeira no exercício de 2027, e não os doze meses completos. Esse ajuste resulta na arrecadação efetiva projetada para o primeiro ano de implementação do imposto.
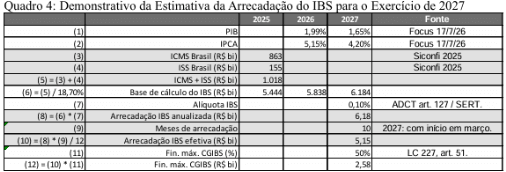
Com base na arrecadação estimada, a Resolução também calcula o limite de recursos que poderão ser destinados ao financiamento do Comitê Gestor do IBS. Nos termos da Lei Complementar nº 227/2026, o percentual máximo corresponde a 50% da arrecadação estimada do imposto no exercício de 2027. A partir desse percentual, o CGIBS apresenta o valor máximo que poderá ser utilizado para custear suas atividades durante o primeiro ano de funcionamento do novo sistema tributário.

A Resolução ressalta que toda a metodologia possui caráter prospectivo, uma vez que 2027 marcará o início da cobrança do IBS. Assim, embora os cálculos tenham sido elaborados com base em informações fiscais, projeções macroeconômicas e premissas oficiais da Reforma Tributária, os valores efetivamente arrecadados poderão variar em função do comportamento dos contribuintes, da formação da base tributável e da operacionalização do novo sistema nos seus primeiros meses de vigência.
Essa metodologia busca garantir transparência, consistência e reprodutibilidade dos cálculos, além de permitir futuras atualizações das estimativas conforme forem revisadas as projeções macroeconômicas e os dados efetivamente observados após o início da arrecadação do IBS.